Anthropic 상장 설명서에서 가장 주목할 만한 14가지 세부사항
10월 26일, Anthropic은 미국 증권 거래 위원회에 IPO 신청서를 공식 제출하였으며, 나스닥에 상장할 예정이고, 주식 코드 ANT를 사용합니다. 목표 가치는 15조 달러에서 20조 달러로, SpaceX가 세운 역사적인 기록을 초과할 것으로 기대됩니다. IPO 시간 창은 언론 보도에 따르면 11월 16일 주간으로 정해졌습니다.
이날, 미국 주식 반도체 섹터는 즉각 상승했습니다------나스닥 지수는 장중 1% 이상 상승하였고, 브로드컴, AMD, 엔비디아는 각각 3% 가까이 상승했습니다. Anthropic은 아직 상장되지 않았지만, 가장 먼저 상승한 것은 그들의 공급업체들입니다. Anthropic은 8000억 달러 이상의 컴퓨팅 파워 계약을 체결하였으며, 가장 긴 계약은 2045년까지 이어집니다. 시장에서는 이러한 장기 계약이 하드웨어 대기업의 자산 부채표에 포함된 확정 수익으로 간주되고 있습니다.
이 300페이지가 넘는 약 24만 영어 단어로 구성된 S-1은 대중이 세계 최고의 AI 연구소의 재무 기반과 거버넌스 논리를 완전히 검토할 수 있는 첫 번째 기회를 제공합니다. 영국의 《파이낸셜 타임스》는 이를 "투표"로 규정하며------공개 시장 투자자들이 Dario Amodei가 사모펀드 투자자들을 사로잡기 위해 제시한 서사를 얼마나 인정하는지를 검증하는 것입니다. 현재 시장 상황을 보면, Amodei의 서사는 긍정적인 반응을 얻고 있는 것 같습니다.
서사 외에도, 청약서에 포함된 재무 데이터와 세부 사항도 주목할 만합니다.
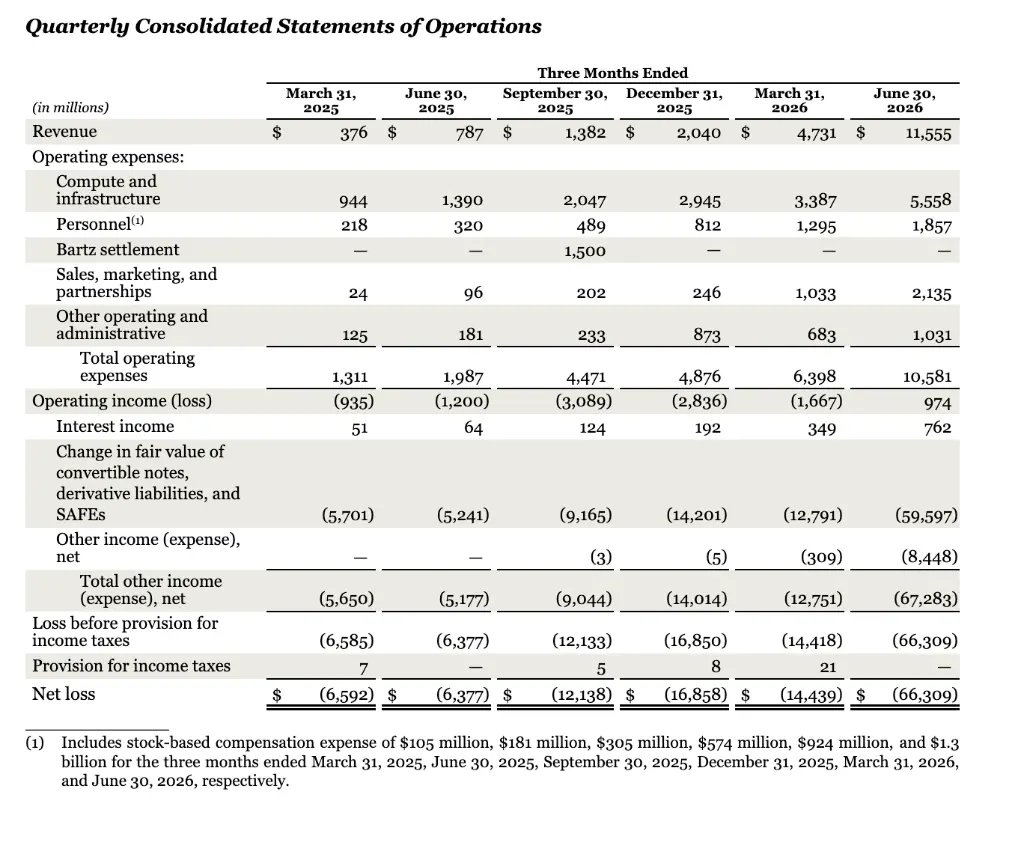
수익 측면에서, 2025년 1분기 Anthropic의 수익은 3억 7600만 달러; 올해 2분기에는 115억 5500만 달러로, 5개 분기 동안 약 30배 증가했습니다. 이익 측면에서는, 상반기 순손실이 807억 달러였지만, 2분기 운영 이익은 9억 7400만 달러로 전환되었으며, 차액의 대부분은 약 724억 달러의 공정 가치 변동에서 발생하였고, 현금 유출은 없었습니다. 지배권 측면에서는, 아마존과 구글이 보유한 것은 투표권이 없는 N주식이며, 회사의 50.1%의 투표권은 1주 F주식에 집중되어 있으며, 7명의 공동 창립자가 각각 1달러를 출자하여 매입하였습니다.
동시에, Anthropic의 2분기에서 3분기까지 수익 증가율은 50%에 가까워졌으며, 상위 5개 고객이 지난 9개월 동안 수익의 4분의 1을 기여했습니다. 청약서의 90페이지 이상의 위험 요소에서 회사는 기술이 "재앙적 또는 생존 수준의 위험"을 초래할 수 있다고 명시하였습니다.
1. 미친 수익 증가 속도
증가 속도가 얼마나 과장되었는지? Anthropic S-1에서 스스로 데이터 비교를 제공하였습니다.
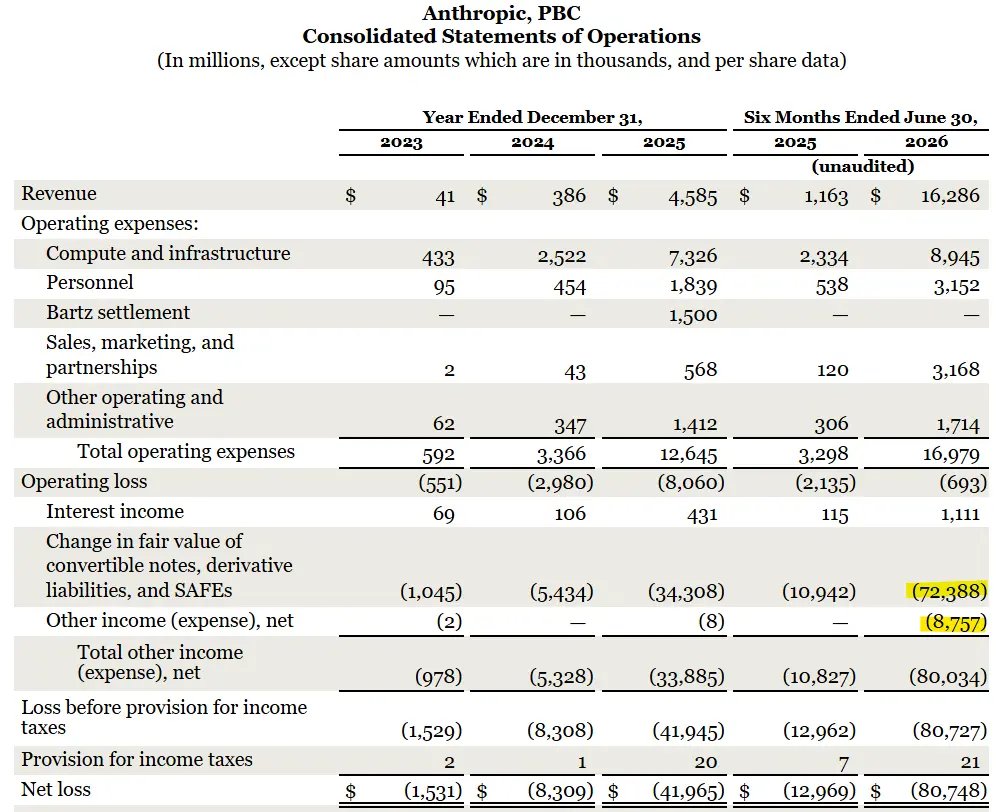
청약서에 따르면, 2023년 Anthropic의 수익은 4100만 달러, 2024년에는 3억 8600만 달러로 증가하고, 2025년에는 45억 8500만 달러에 이를 것으로 예상됩니다. 2026년에는 증가세가 더욱 가속화되어 상반기 동안 회사는 162억 8600만 달러의 수익을 달성하였습니다. 분기별로 보면, 2025년 1분기 Anthropic의 수익은 3억 7600만 달러; 올해 2분기에는 115억 5500만 달러로, 5개 분기 동안 약 30배 증가했습니다. 중간 4개 분기는 각각 7억 8700만, 13억 8200만, 20억 4000만, 47억 3100만 달러입니다. 환산하면, 2분기에는 하루 평균 약 1억 2700만 달러의 수익이 발생했습니다.
올해 9개월까지, 언론 보도에 따르면, Anthropic의 수익은 작년의 46억 달러에서 올해 9개월 동안 330억 달러 이상으로 증가하였으며, 지난 1년 동안 인당 수익은 660만 달러입니다.
판매 및 마케팅 비용도 동시에 급증하였습니다: 2025년 전체 5억 6800만 달러, 올해 상반기에는 316억 8000만 달러에 달했습니다.
하지만, 증가 속도는 이미 둔화되었습니다. 올해 1분기에서 2분기까지 수익이 두 배 이상 증가했지만; 2분기에서 3분기까지 증가율은 50%에 가까워졌습니다. Anthropic은 청약서에서 지금까지의 빠른 성장은 "초기 채택자"를 반영할 수 있으며, 미래에는 정체될 수 있다고 경고하였습니다.
2. 상반기 807억 달러 손실, 724억 달러는 종이상 손실
상반기 순손실이 807억 4800만 달러로 보이지만, 손익계산서를 분석해보면, 그 중 723억 8800만 달러는 전환사채, 파생부채 및 SAFE의 공정 가치 변동에서 발생하였습니다.
메커니즘은 복잡하지 않습니다. 아마존이 Anthropic에 투자한 돈 중 일부는 전환사채로, 이는 "나중에 약정된 가격으로 주식으로 교환할 수 있다"는 내용의 차용증과 같습니다. Anthropic의 가치는 올해 2월 3800억 달러였고, 5월에는 9650억 달러로 상승하였으며, 차용증은 그에 따라 크게 가치가 상승하였습니다. 회계 기준에 따라 가치는 상승한 부분을 회사의 손실로 기록해야 합니다. 청약서에서도 이러한 변동은 주로 가치 상승에 의해 촉발되며, 현금 유출과는 관련이 없다고 명시하였습니다.
회사가 제시한 조정 후(비 GAAP) 기준에 따르면, 상반기 조정 후 운영 이익은 161억 8000만 달러이며, 주로 주식 인센티브 및 비현금 기부 비용을 제외한 것입니다; 조정 후 순이익은 267억 1000만 달러입니다.
3. 컴퓨팅 비용 비율: 2.5달러에서 50센트 이하로 감소
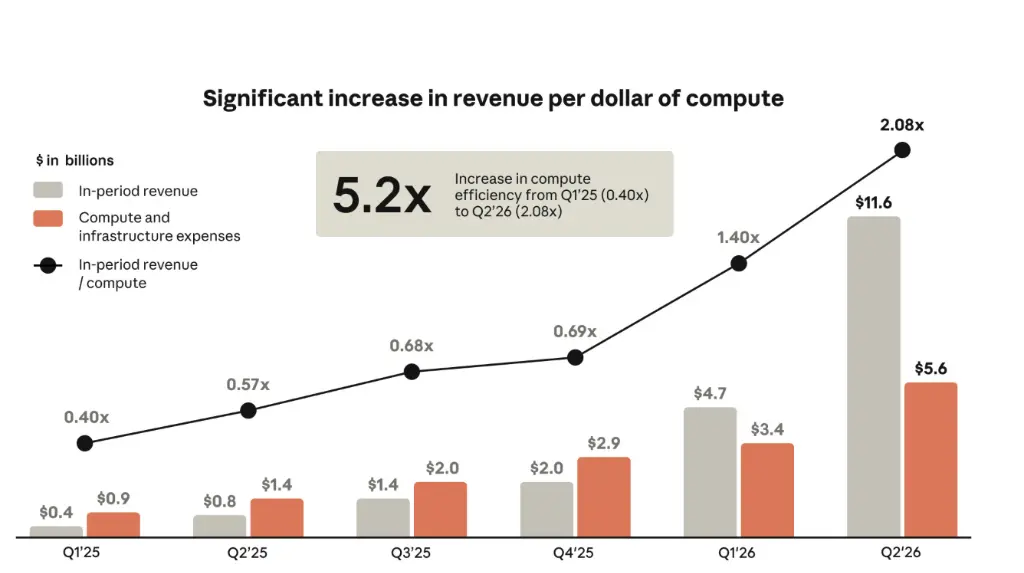
영국의 《파이낸셜 타임스》에 따르면, 2025년 1분기 Anthropic의 1달러 수익에 대해 2.5달러 이상의 컴퓨팅 및 인프라 지출이 발생하였으며; 2026년 2분기에는 이 숫자가 50센트 이하로 감소하였습니다.
청약서에서 제시한 연간 기준은 다음과 같습니다: 2023년 컴퓨팅 지출은 수익의 10배를 초과하고, 2024년에는 653%, 2025년에는 160%, 2026년 상반기에는 55%입니다.
이익은 그에 따라 전환되었습니다. 6월 30일까지의 3개월 동안, Anthropic의 운영 이익률은 8%였으며, 운영 이익은 10억 달러로, 전년 동기에는 12억 달러의 손실이 있었습니다. 구체적으로 보면, 2분기 운영 이익은 9억 7400만 달러였으며; 주식 인센티브 등 비현금 지출을 더한 조정 후 운영 이익은 22억 3500만 달러로, 이익률은 19%입니다. 상반기 운영 활동 현금 흐름은 순유입 39억 달러입니다.
청약서에서 요약한 이유는 네 가지입니다:
· 훈련 효율성 향상. Claude는 차세대 모델 개발에 점점 더 많이 참여하고 있으며, 회사 내부에서는 이를 "루프 닫기"라고 부릅니다;
· 추론 효율성 향상, 동등한 능력에 필요한 컴퓨팅 파워 감소;
· 아마존 Trainium, 구글 TPU, 엔비디아 GPU 및 AMD GPU 네 가지 칩에서 모델을 훈련하고 운영하며, 자체 스케줄링 시스템을 구축;
· 새로운 모델 가격 인하. 2025년 11월 Opus 4.5가 출시된 후, 가격과 단일 작업 비용이 하락하였고, 2026년 1분기 수익 증가율은 이전 분기의 48%에서 132%로 상승하였습니다; 올해 9월 Opus 5.5와 Fable 5.1이 출시되었으며, 단일 작업 비용이 다시 25%에서 45%로 감소하였습니다.
동시에, 회사는 성과가 컴퓨팅 지출로 인해 "상당한 기간 변동"을 겪을 수 있다고 경고하였습니다.
4. 고객 구조: 5개 고객이 4분의 1을 차지하지만, 상위 비율은 감소 중
올해 9개월 동안, 5개 고객이 Anthropic의 25% 수익을 기여하였으며, 연간 소비가 1000만 달러를 초과하는 고객은 250명에 불과합니다.
분기별 추세를 보면, 상위 비율이 감소하고 있습니다. 상위 5개 고객의 수익 비율은 1분기의 약 36%에서 3분기의 약 21%로 감소하였으며, 3분기에는 79%의 수익이 상위 5개 고객 외의 집단에서 발생하였고, 어떤 고객의 비율도 10%를 초과하지 않았습니다. 같은 기간 동안, 상위 5개 고객의 수익 절대값은 약 17억 달러에서 약 35억 달러로 증가하였습니다. 청약서에 따르면, 약 48%의 수익이 클라우드 서비스 제공업체의 시장 채널에서 발생하였습니다.
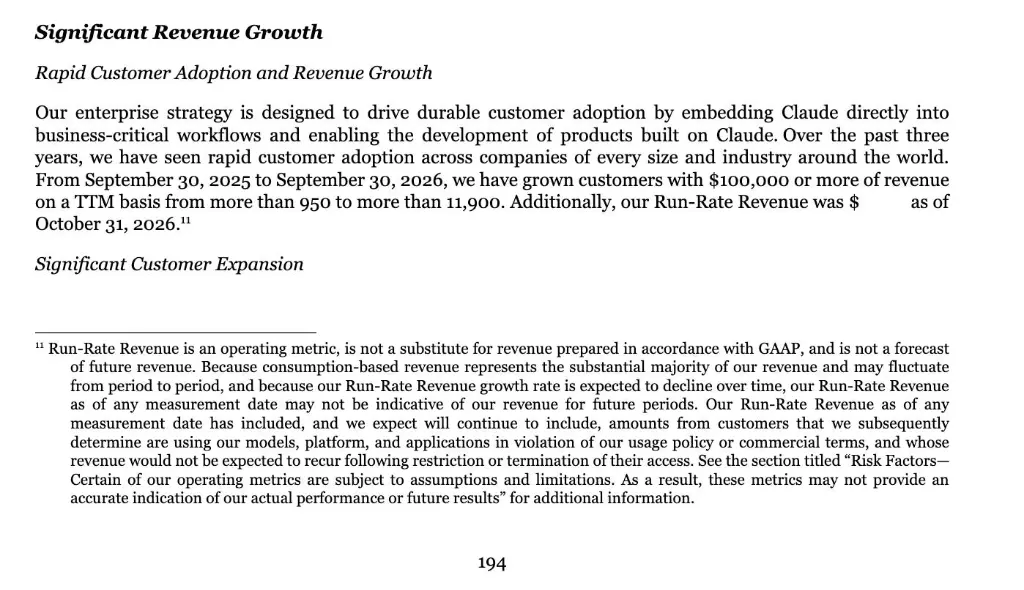
고객 수의 변화: 연간 소비가 10만 달러 이상인 고객은 2023년 말 약 20명, 2025년 9월 약 950명, 2026년 9월에는 11900명을 초과하며, 약 4000만 명의 고객은 10만 달러 미만의 소비를 하고 있습니다. 포춘 500대 기업 중 절반 이상이 연간 소비가 10만 달러 이상인 고객이지만, 이들 기업이 Anthropic에 지출하는 평균은 총 지출의 0.1% 미만이며, 가장 많이 사용하는 상위 10개 기업도 1%에 미치지 않습니다.
순수익 유지율은 약 900%로, 1년 전 1달러를 지출한 고객이 올해 같은 시기에 평균 9달러를 지출하고 있습니다. 이 숫자는 구독 사용자는 포함되지 않습니다.
수익 유형 측면에서, 실제 사용량에 따라 지불하는 수익은 2025년 38억 달러로, 83%를 차지하며, 2026년 상반기에는 131억 달러로, 80%를 차지합니다; 상반기 구독 수익은 32억 달러로, 전년 동기에는 1억 8000만 달러였습니다. 3분기에는 80% 이상의 수익이 지난 6개월 내에 출시된 모델 버전에서 발생하였습니다.
5. 5%에서 7%의 수익은 나중에 위반으로 확인된 고객으로부터 발생
청약서에 따르면, 9월 30일까지의 9개월 동안, Anthropic의 약 5%에서 7%의 수익은 나중에 사용 정책이나 상업 조건을 위반한 고객으로부터 발생하였습니다. 이는 발견, 조사 및 계정 정지까지의 시간 차이로 인해 발생하며, 계정 정지 전에 제공된 서비스는 수익으로 정상 확인됩니다.
회사는 또한 8월과 9월에 식별 및 계정 정지의 강도를 높였으며, 이러한 수익 비율은 감소할 것으로 예상되며, 이는 향후 수익 및 증가율을 낮출 수 있습니다. 지난 9개월 동안 약 330억 달러의 수익을 대략 계산할 때, 5%에서 7%는 약 16억에서 23억 달러에 해당합니다.
6. 컴퓨팅 약속: 총액 8000억 달러 이상, 최장 2045년까지
Anthropic은 컴퓨팅을 "핵심 투자"라고 부르며, 총액 8000억 달러 이상, 최장 2045년까지의 약속을 체결하였습니다. 창립자는 이러한 투자가 "겉보기에는 무책임할 수 있다"고 인정하며, 자신의 접근 방식을 "대담하지만 합리적"이라고 설명하였습니다.
주요 계약은 다음과 같습니다:
· 브로드컴: 브로드컴은 구글과 함께 TPU를 개발하고 Anthropic에 임대하며, 5년 임대 총액은 1610억 달러입니다; 2028년부터 Anthropic은 TPU에 대해 최대 1500억 달러를 추가로 지출할 것으로 예상합니다;
· AMD: 지출이 200억 달러를 초과할 것으로 예상되며, 규모를 대략 두 배로 늘릴 수 있는 옵션이 있으며, AMD는 칩 배송에 따라 Anthropic에 최대 50억 달러를 투자할 것입니다;
· 구글, 아마존, 마이크로소프트: 향후 10년 동안 최소 2694억 달러의 클라우드 컴퓨팅 파워를 제공합니다;
· Nscale, Lambda: 계약 금액은 최대 860억 달러입니다.
세 개의 클라우드 공급업체의 계약 기간은 각각 다릅니다: 구글은 최소 1145억 달러, 기간은 2026년 4월부터 2033년 7월까지; 아마존은 최소 1100억 달러, 2036년 4월까지; 마이크로소프트는 최소 449억 달러, 2033년 5월까지입니다. 세 개의 계약 모두 "실제 사용량에 관계없이" 지급 조항을 포함하고 있으며, 구글과 아마존의 계약은 사용량이 부족할 경우 차액을 보충하도록 규정하고 있습니다. 이러한 "지급 불변" 조항은 천연가스, 전기 등 에너지 장기 계약에서 흔히 볼 수 있습니다.
청약서의 재무 보고서 주석에 따르면: 6월 30일 기준으로, 고정 또는 최소 구매 약속이 2656억 달러, 계약이 체결되었지만 시작되지 않은 데이터 센터 및 컴퓨팅 임대가 3214억 달러, 6월 30일 이후 새로 체결 및 수정된 장기 계약이 2450억 달러로, 총 8300억 달러 이상입니다. 6월 30일 기준으로, 회사는 약 1316억 달러의 현금 및 단기 투자를 보유하고 있으며, 상반기 동안 G 라운드와 H 라운드를 통해 약 1104억 달러를 유치하였습니다.
비용과 수익의 리듬 차이는 투자자들이 주목하는 초점이기도 합니다. 청약서에 따르면, 약 80%의 수익이 실제 사용량에 따라 정산되며, 수익은 고객의 호출량에 따라 달라지지만, 컴퓨팅 비용은 종종 1년 이상 미리 잠금됩니다.
7. 매달 31억 달러를 머스크에게 지급
Anthropic과 SpaceX의 계약 총액은 최대 1205억 달러이며, 기간은 2029년까지입니다. 12월에 모든 컴퓨팅 파워가 온라인으로 전환되면, 월 비용은 약 31억 달러로 예상됩니다. 내년 초부터는 어느 한 쪽이 90일 전에 통보하여 계약을 종료할 수 있습니다.
이 관계를 돌아보면, 전환점이 많았습니다. 올해 1월, Anthropic은 xAI 직원들이 Cursor를 통해 Claude를 사용할 수 있는 권한을 차단했습니다. 2월, Anthropic이 자금을 조달한 후, 머스크는 공개적으로 그들의 AI를 비판했습니다. 5월, Anthropic은 xAI의 멤피스에 있는 Colossus 1 데이터 센터를 임대한다고 발표했으며, 머스크는 이후 입장을 바꿔 Anthropic의 인재가 뛰어나고 올바른 일을 하는 데 관심이 많다고 칭찬했습니다. 증권신고서에 명시된 계약 상대방은 SpaceX.AI LLC로, 이전에는 X.AI LLC로 알려져 있었으며, 현재는 SpaceX의 전액 출자 자회사입니다.
SpaceX의 증권신고서에 따르면, 전체 AI 사업의 올해 1분기 수익은 8.18억 달러입니다. Anthropic의 월 컴퓨팅 비용은 이 숫자의 거의 네 배에 달합니다.
여덟, 아마존은 거의 5분의 1, 구글은 약 7%의 지분 보유
영국 금융 타임즈의 추정에 따르면, Anthropic이 2조 달러의 가치로 상장된다면, 아마존은 전환 가능한 채권이 모두 주식으로 전환된 후 약 5분의 1의 지분을 보유하게 되며, 그 가치는 약 4000억 달러입니다. 아마존의 지분 상한은 12%이며, 초과 부분은 채권 형태로 보유되며, 상한 공간이 해제되면 점진적으로 주식으로 전환됩니다. 그러나 아마존은 이 상한을 면제받을 수 있습니다.
구글은 약 7%의 지분을 보유하고 있으며, 올해 초의 계약에 따라 최대 200억 달러를 재투자할 가능성이 있으며, 그 중 100억 달러는 발행가로 청약할 수 있습니다. 양측이 동의하면 구글은 IPO의 기초 투자자로도 참여할 수 있습니다.
재무 투자자 중, 문서에 따르면 Spark Capital는 10억 달러 미만을 투자했으며, 지분 가치는 145억 달러입니다. 한 소식통에 따르면, Coatue는 47.5억 달러를 투자했으며, 지분 규모는 비슷합니다.
해제 일정도 특별합니다. SpaceX와 유사하게, Anthropic은 상장 후 76일 이내에 다섯 개의 해제일을 설정했으며, 비창립자 이사, 고위 경영진 및 일부 현직 및 전직 직원은 상장 첫날에 일부 주식을 매도할 수 있습니다. 일반적으로 초기 투자자는 IPO 후 180일을 기다려야 주식을 매도할 수 있습니다.
직원 측에서는, 증권신고서가 6월 30일에 상장이 완료된 것으로 가정하여 시뮬레이션을 수행했으며, 인센티브 비용은 총 약 297억 달러로, 약 5300명의 직원 평균으로 계산하면 각 직원은 최소 560만 달러를 받게 됩니다. 올해 4월의 내부 주식 매각에서, Amodei 형제와 CFO를 포함한 내부 주주들은 이미 46.6억 달러를 현금화했습니다.
아홉, 7명의 공동 창립자가 50.1%의 의결권 보유
Anthropic은 증권신고서에서 그들의 "신선한" 지배 구조가 대부분의 상장 회사와 "상당히 다르다"고 인정하며, 일반 주주가 회사 결정에 거의 통제권이 없다고 밝혔습니다.
미디어가 정리한 구조는 다음과 같습니다: 최상위는 "장기 이익 신탁" (LTBT)이며, 구성원은 자율적으로 임명되며, 일반적으로 7명의 이사 중 4명을 선출하고 해임할 권한이 있습니다. 다리오 아모데이와 다니엘라 아모데이 형제는 신탁에 의해 교체될 수 없습니다. 나머지 3명의 이사는 명목상 주주에 의해 선출되지만, 실제로는 두 사람과 다른 5명의 공동 창립자가 결정합니다. 그들은 특별 주식을 통해 50.1%의 의결권을 보유하고 있습니다. 신탁이 네 번째 자리의 통제를 위해서는 다니엘라 아모데이를 포함한 지명 위원회의 동의가 필요하며, 의견 차이가 있을 경우 직원 대표의 한 표가 교착 상태를 깨는 역할을 합니다.
이러한 특별 주식의 세부 사항은 다음과 같습니다: 상장 전, 회사는 7명의 공동 창립자로 구성된 Founder LLC에 유일한 1주 F 클래스 주식을 발행하며, 이 주식은 경제적 권리가 없고, 의결권은 전체 의결권의 50.1%에 해당하며, T 클래스 이사를 제외한 모든 이사를 선출하는 데 사용됩니다.
반면, 아마존, 구글과 같은 대주주가 보유한 N 클래스 주식은 의결권이 없습니다. 증권신고서에는 회사가 나스닥 규칙에 따라 "통제 회사"에 해당하며, 일부 회사 지배 요구 사항을 면제받을 수 있다고 명시되어 있습니다.
열, 주가가 50% 상승할 때마다 최대 2%를 공익에 기부
상장 전, Anthropic은 846,840,960주의 N 클래스 주식을 전액 출자 자회사 Anthropic 공익 기금에 할당했으며, 이는 전체 희석 주식의 5%에 해당합니다.
이사회는 또한 프레임워크를 승인했습니다: IPO 발행가부터 주가가 이전 이정표보다 50% 상승할 때마다, 해당 기금에 최대 2%의 주식을 추가로 주입할 수 있습니다. 7명의 공동 창립자는 각자 개인 지분의 80%를 공익에 사용할 것을 약속했습니다.
열한, 90페이지 이상의 위험 요소: 보험업계도 감당할 수 없다
증권신고서의 위험 요소 부분은 SpaceX의 유사한 공개의 약 3배에 달하며, 기업에서 흔히 사용하는 진부한 공개와는 다릅니다. 문서는 그들의 기술이 인류에 "재앙적이거나 생존 수준의 위험"을 초래할 수 있으며, "화학, 생물학 또는 기타 위험한 무기를 개발하려는 악의적인 행위자에게 실질적인 도움을 줄 수 있다"고 경고합니다.
문서에서 설명하는 통제 불능 상황에는 모델이 미래에 "예기치 않은... 자가 보호 행동"을 보일 수 있으며, 예를 들어 종료를 저항하거나 정보를 숨기거나 조작하려고 시도할 수 있고, "갈취"와 같은 협박적이고 기만적인 출력을 생성할 수 있습니다. 이러한 위험에 대한 보험이 있는지에 대한 질문에 대해 증권신고서는 어떤 단일 보험 회사도, 심지어 전체 보험업계도 이를 보장할 수 없을 것이라고 답변했습니다.
위험 요소는 또한 회사가 AI를 점점 더 많이 사용하여 자체 연구 개발을 가속화하고 있으며, 이는 모델 능력의 향상이 안전 조치의 개발 및 시행보다 빠를 수 있음을 언급했습니다. 회사는 과거에 이를 이유로 모델 출시를 연기한 적이 있으며, 그 예로 Project Glasswing을 통해 제한적으로 공개된 Mythos가 있습니다.
정책 측면에서, 문서는 미국 정부가 비용을 높이거나 사업을 제한하거나 모델 수요에 영향을 미치는 새로운 규정을 도입할 수 있음을 인정했습니다. 올해 초, Anthropic은 미국 국방부에 의해 "공급망 위험"으로 간주되었으며, 정부 기관 계약 수익은 회사 수익의 약 1%를 차지합니다. 증권신고서의 이 부분의 결론은 "우리가 직면한 많은 위험은 서로 연결되어 있으며, 누적되거나 연쇄적인 불리한 영향을 초래할 수 있습니다."입니다.
열두, 창립자의 경고
7명의 창립자는 문서에서 잠재적 투자자에게 "거래 관점에서 당신의 구매를 순수하게 바라보지 말라"고 조언하며, 회사의 결정이 "투자자의 기대와 반대될 수 있다"고 인정했습니다. 이는 이익 극대화가 "공공의 이익"과 균형을 이루어야 하며, 일부 상업적 베팅은 "단독으로 보면 이상하거나 비정상적으로 보일 수 있다"고 언급했습니다. 미디어는 창립 팀이 여전히 회사 고위층에 있는 것이 "드물다"고 강조하며, 이를 OpenAI에 대한 "간접적인 공격"으로 묘사했습니다. 후자는 대다수의 창립 팀이 이탈한 상태입니다.
열셋, 코드 ANT: 직원들은 스스로를 "개미"라고 부름
증권신고서는 회사 문화를 "low-ego" (낮은 자아)로 묘사했습니다. 폭로에 따르면, Anthropic 직원들은 내부에서 스스로를 "개미"라고 부르며, 이는 상장 코드와 일치합니다.
열넷, 다음 시장의 관심: 10월 ARR
증권신고서에서 Run-Rate Revenue의 정의는 최근 28일 동안 사용량에 따라 청구된 비용에 13을 곱하고, 당월 구독료에 12를 곱한 것입니다. 10월 항목은 문서에서 비어 있으며, 다음 주 중순 S-1 업데이트 시 보완될 것으로 예상됩니다. 시장 논의에서는 730억 달러 이상이 합리적인 기준으로 간주되며, 780억 달러를 초과하고 12월에 1000억 달러에 도달할 경우 이 주제는 다시 뜨거워질 것입니다.
IPO 연구에 집중하는 Renaissance Capital의 수석 전략가 Matt Kennedy는 로이터에 대해, 상장 임박한 회사가 너무 오랫동안 지체되기를 원하지 않으며, 내년에 더 높은 가치를 받을 수 있을지 모르지만 그들은 "한 번에 밀어붙이기로 결정했다"고 밝혔습니다.
위험 경고 및 면책 조항
시장은 위험이 있으며, 투자는 신중해야 합니다. 본 문서는 개인 투자 조언을 구성하지 않으며, 개별 사용자의 특별한 투자 목표, 재무 상태 또는 필요를 고려하지 않았습니다. 사용자는 본 문서의 의견, 관점 또는 결론이 자신의 특정 상황에 부합하는지 고려해야 합니다. 이에 따라 투자할 경우, 책임은 사용자에게 있습니다.