마이크로소프트 전화 회의: 이번 회계 분기 Azure 수익이 최대 50% 증가할 것으로 예상되며, 자본 지출은 "제3자 지연"에 의해 제한됩니다
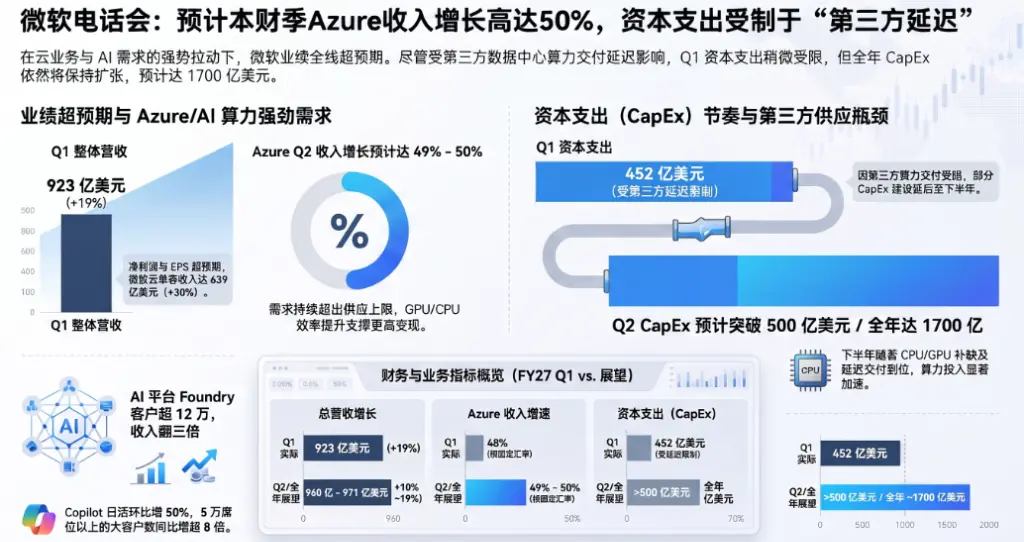
월스트리트 저널에 따르면, 28일 수요일 동부 시간에 마이크로소프트는 2027 회계연도 첫 분기 실적 보고서를 발표했으며, 매출은 전년 대비 19% 증가한 922.8억 달러로, 애널리스트의 예상보다 1.8% 높았습니다.
마이크로소프트 클라우드 Azure의 이번 분기 수익 증가율은 48%에 달하며, 시장 예상치를 초과했습니다. 다음 분기 가이던스 범위는 49%에서 50%의 고정 환율 증가율로 추가 상승했습니다.
전화 회의에서 회사 경영진은 이번 분기 Azure의 강력한 성과 뒤에는 효율성 개선이 핵심 변수라고 지적했습니다. 최고 재무 책임자 에이미 후드는 엔지니어링 팀이 GPU와 CPU 수준에서 지속적으로 효율성을 발굴하여 마이크로소프트가 공급 제약을 받던 컴퓨팅 파워를 Foundry 플랫폼에 더 많이 배분할 수 있었다고 설명했습니다.
또한 에이미 후드는 이번 분기 토큰 가격이 예상보다 높았으며, 고품질 모델이 더 높은 토큰당 수익을 가져와 분기 실적에 추가 기여를 했다고 인정했습니다.
마이크로소프트 CEO 사티아 나델라는 Foundry 플랫폼이 마이크로소프트 AI 전략의 상업화 중심이 되었다고 강조했습니다. 사티아 나델라는 기업 고객의 AI 배치가 실험 단계에서 생산 배치로 전환되고 있으며, 초점이 "다음 기술 하이라이트"에서 "안정적인 시스템 구축, 모델 가중치 제어, 비용 관리 및 안전 보장"으로 이동하고 있다고 지적했습니다.
그는 현재 기업 AI 작업 부하의 진행 속도를 과거 기업 대규모 데이터베이스 애플리케이션 배포의 역사적 과정에 비유하며, 사티아 나델라는 다음과 같이 말했습니다:
"이는 10년 단위의 일이며, 몇 분기의 현상이 아닙니다."
이번 분기 자본 지출은 452억 달러로, 이전 예상보다 낮았으며, 일부 제3자 컴퓨팅 파워의 납품이 하반기로 지연된 것이 원인입니다. 에이미 후드는 2분기 자본 지출이 500억 달러를 초과할 것으로 예상하며, 연간 총액은 약 1700억 달러에 이를 것으로 보이며, 하반기에는 더욱 가속화되어 CPU(더 높은 사양의 메모리 및 저장소 포함) 및 GPU, 그리고 지연된 제3자 컴퓨팅 파워 납품에 중점을 두게 될 것입니다.
에이미 후드는 회사가 모든 자본 지출의 1달러에 대한 수익에 자신감을 가지고 있으며, 2027 회계연도 전체에서 긍정적인 자유 현금 흐름을 유지할 것으로 예상한다고 밝혔습니다. 경영진은 또한 모든 초대형 클라우드 서비스 제공업체 중에서 마이크로소프트가 현재 "안식처"로 불릴 수 있다고 특별히 언급했습니다.
자금 조달 전략에 대해 에이미 후드는 회사가 적절한 시기에 다양한 자금 조달 도구를 유연하게 활용할 것이라고 밝혔으며, 현재 긴급한 필요는 없다고 덧붙였습니다. "우리는 많은 옵션이 있습니다."
Azure 증가율 48%로 급증, 다음 분기 가이던스 "더 강력"
이번 분기 마이크로소프트의 핵심 클라우드 플랫폼 Azure의 수익은 전년 대비 48% 증가하여 시장의 이전 예상치를 초과했습니다.
마이크로소프트 CFO 에이미 후드는 전화 회의에서 이 초과 성과가 주로 Foundry 사업과 CPU 수익화 능력의 향상 덕분이라고 지적했습니다.
월스트리트가 다음 분기 증가율에 대해 우려하는 가운데, 에이미 후드는 매우 자신감 있는 가이던스를 제시했습니다:
"Azure 측면에서 우리는 고정 환율 기준으로 수익 증가율이 49%에서 50%에 이를 것으로 예상합니다."
그녀는 제3자 GPU 서비스 계약의 지연에도 불구하고 마이크로소프트가 전방위적인 플랫폼 효율성 향상을 통해 이 격차를 메웠다고 강조했습니다.
이렇게 강력한 가이던스를 제시할 수 있는 핵심 논리는 AI 컴퓨팅 파워의 극심한 부족과 기본 하드웨어 최적화의 혜택이 겹친 것입니다. 에이미 후드는 현재의 시장 상황을 다음과 같이 직설적으로 설명했습니다:
"고객의 수요는 계속해서 우리가 사용할 수 있는 공급을 초과하고 있습니다."
그녀는 이어서 설명했습니다:
"엔지니어링 팀은 플랫폼 수준의 효율성을 높이는 데 매우 뛰어난 성과를 내고 있습니다... 우리는 이번 분기 활용되지 않은 CPU 용량을 식별하고 수익화하여 기존 용량 내에서 더 많은 증가하는 수요를 충족할 수 있었습니다."
사티아 나델라의 AI 야망: "Copilot은 작업의 새로운 운영 체제"
기초 인프라가 엔진이라면, Copilot과 그로 인해 만들어진 에이전틱(지능형) 생태계는 마이크로소프트의 궁극적인 무기입니다.
마이크로소프트 CEO 사티아 나델라는 회의에서 매우 야심찬 주장을 내놓았습니다:
"우리는 Copilot을 작업의 새로운 운영 체제로 보고 있습니다."
이 "새로운 OS"를 중심으로 마이크로소프트는 매우 눈부신 상업화 데이터를 보여주었습니다. 사티아 나델라는 다음과 같이 밝혔습니다:
"7월 이후 자동화된 작업 수가 거의 두 배로 증가했습니다. 일일 활성 사용자 수는 전 분기 대비 거의 50% 증가했으며, 전년 대비 5배 이상 증가했습니다."
또한, 5만 개 이상의 Copilot 좌석을 보유한 고객 수는 전년 대비 8배 이상 증가했습니다.
AI 기업용 애플리케이션의 발전 속도에 대해 질문을 받았을 때, 사티아 나델라는 월스트리트에 "장기주의"에 대한 신호를 전달했습니다. 그는 기업용 AI가 단순히 소수의 대고객이 몇 분기 동안 대량으로 구매하는 단기 폭발 현상이 아니라고 말했습니다:
"기업용 비즈니스는 매 분기마다 보는 것이 아닙니다. 이는 10년에 걸친 과정이며, 제가 항상 기대해온 것이며, 단지 네 명의 고객이 대량의 컴퓨팅 파워를 구매하고 몇 분기의 성장을 보여주는 것은 진정한 비즈니스라고 생각하지 않습니다."
경영진의 자신감 있는 답변: "최고의 해결책은 수익 증가"
수익의 고속 성장을 유지하면서도 마이크로소프트의 이번 분기 영업 이익률은 여전히 50%로 소폭 상승했습니다.
분석가들이 "어떻게 수익과 이익을 동시에 50% 높은 수준으로 유지할 수 있는가"에 대한 질문에 CFO 에이미 후드는 자신감 있게 답했습니다:
"최고의 해결책은 수익 증가입니다."
에이미 후드는 다음과 같이 말했습니다:
"많은 사람들이 제가 항상 손익계산서의 하단에서 위로 계산한다고 생각하는 것 같지만, 올바른 답은 항상 손익계산서의 상단에서 시작하여 아래로 추론해야 한다는 것입니다."
그녀는 높은 이익의 본질이 수익 규모의 확대 외에도 진정한 효율성 향상에 있으며, 이러한 효율성은 단순히 비용 절감이 아니라 "안정적이고 안전하며 신뢰할 수 있는, 가능한 최소 비용으로 최고의 품질의 제품을 제공하는 것"이라고 지적했습니다.
자본 지출은 "제3자 지연"에 의해 제한
기술 대기업 AI 군비 경쟁의 핵심 지표로서, 마이크로소프트의 이번 분기 자본 지출은 452억 달러로, 경영진은 외부 요인으로 인해 투자 속도가 사실상 강제로 둔화되었다고 밝혔습니다.
에이미 후드는 전화 회의에서 그 이유를 설명했습니다:
"우리가 1분기에 납품할 것으로 예상했던 일부 제3자 용량이 지연되었습니다."
하지만 이는 마이크로소프트의 투자 의지가 약화되었다는 것을 의미하지 않습니다. 마이크로소프트는 올해 자본 지출이 약 1700억 달러에 이를 것으로 예상하고 있습니다. 에이미 후드는 다음과 같이 강조했습니다:
"회계 연도 하반기에는 자본 지출이 가속화될 것으로 예상하며, 이는 주로 CPU(더 높은 메모리 및 저장소 비용 포함)와 GPU, 그리고 하반기로 이전된 제3자 용량 납품에서 비롯됩니다."
마이크로소프트는 핵심 사업의 강력한 성과 덕분에 긍정적인 자유 현금 흐름을 계속 유지할 것이며, 필요할 경우 자금 조달 등의 경로를 통해 언제든지 추가 자금을 보충할 준비가 되어 있다고 명확히 밝혔습니다.
마이크로소프트 Q2 회계연도 전화 회의 전체 내용 (AI 지원 번역):
접수원: 마이크로소프트 2027 회계연도 첫 분기 실적 전화 회의에 참석해 주셔서 감사합니다. 이번 회의는 현재 청취 모드에 있으며, 공식 발표가 끝난 후 질문 및 답변 세션이 진행될 것입니다. 이 회의는 녹음되고 있음을 유의해 주시기 바랍니다. 이제 투자자 관계 부사장 조나단 닐슨을 소개하게 되어 영광입니다.
조나단 닐슨, 투자자 관계 부사장: 오후 좋습니다. 오늘 참석해 주신 모든 분들께 감사드립니다.
오늘 전화 회의에 함께 참석한 분들은: 의장 겸 CEO 사티아 나델라, 최고 재무 책임자 에이미 후드, 최고 회계 책임자 앨리스 졸라, 그리고 부총괄 법률 고문 겸 회사 비서 브라이언 드포입니다.
마이크로소프트 투자자 관계 웹사이트에서 실적 보도 자료와 재무 요약 슬라이드를 찾을 수 있습니다. 이 슬라이드는 오늘의 공식 발언 내용을 보완하고 GAAP와 비GAAP 재무 지표 간의 차이 조정 설명을 제공합니다. 오늘 전화 회의의 실적 전망 세션에서는 더 자세한 전망 슬라이드도 마이크로소프트 투자자 관계 웹사이트에 동시 게시될 것입니다.
이번 전화 회의에서는 여러 비GAAP 항목에 대해 논의할 것입니다. 제공되는 비GAAP 재무 지표는 GAAP에 따라 작성된 재무 성과 지표의 대체 또는 우선으로 간주되어서는 안 되며, 이는 투자자들이 회사의 첫 분기 실적을 더 잘 이해하고 관련 항목 및 사건이 재무 결과에 미치는 영향을 파악하는 데 도움이 되는 보충 설명 항목으로 제공됩니다. 별도의 설명이 없는 한, 오늘 전화 회의에서 이루어진 모든 전년 동기 비교는 이전 회계 연도 동기와 일치합니다. 고정 환율 데이터가 제공되는 경우, 외환 환율 변동의 영향을 배제하기 위해 회사의 기본 비즈니스 성과를 평가하는 프레임워크로서 고정 환율 증가율도 제공할 것입니다. 고정 환율 증가율이 보고된 증가율과 동일한 경우, 보고된 증가율만 인용됩니다.
전화 회의가 끝난 후, 전체 텍스트 기록이 게시되기 전에 공식 발언 내용을 즉시 웹사이트에 게시할 것입니다. 오늘의 전화 회의는 온라인으로 생중계되며 동시에 녹음됩니다. 질문이 있으시면 귀하의 질문은 생중계, 텍스트 기록 및 녹음의 후속 사용에 포함될 것입니다. 마이크로소프트 투자자 관계 웹사이트에서 이번 전화 회의를 다시 시청하고 텍스트 기록을 확인할 수 있습니다.
이번 전화 회의에는 미래 사건에 대한 예측, 전망 또는 기타 설명을 포함한 전방위적 진술이 포함될 것입니다. 이러한 진술은 현재의 기대와 가정에 기반하며, 위험과 불확실성이 존재합니다. 실제 결과는 오늘의 실적 보도 자료, 이번 전화 회의의 논평 및 우리가 증권 거래 위원회에 제출한 10-K 양식, 10-Q 양식 및 기타 보고서와 문서의 "위험 요소" 부분에서 논의된 요인에 따라 크게 달라질 수 있습니다. 우리는 어떤 전방위적 진술도 업데이트할 의무를 지지 않습니다.
이제 발언권을 사티아에게 넘기겠습니다.
사티아 나델라, 의장 겸 CEO: 감사합니다, 조나단. 이번 회계연도 시작이 강력합니다. 마이크로소프트 클라우드 수익이 630억 달러를 돌파하며, 전년 대비 증가율이 30%로 가속화되었습니다. 우리는 현재 세 가지에 집중하고 있습니다: AI를 권한 부여 도구로 설계하고, 각 조직이 자신의 학습 데이터에 대한 주권을 갖도록 하며, 지능형 안전성과 보안을 보장하는 관리 메커니즘을 구축하여 신뢰를 구축하는 것입니다.
이제 위의 목표에 대한 우리의 진행 상황과 새로운 기술 스택을 구축하는 방법을 소개하겠습니다. 먼저 Copilot에 대해 이야기하겠습니다.
이번 분기 우리는 지금까지의 Copilot 최대 업데이트를 발표했으며, 채팅, 협업, 자동화 및 코드를 통합하여 하나의 통합된 경험을 제공합니다. 이는 비즈니스와 소비자 모두를 아우르는 통합 제품 경험이며, 전체 Office 응용 프로그램이 내장되어 있습니다. 우리는 Copilot을 차세대 작업 운영 체제로 위치 지었습니다.
고객들은 점점 더 많은 실제 작업을 수행하기 위해 Copilot을 사용하고 있습니다. 7월 이후 자동화된 작업 수가 거의 두 배로 증가했습니다. 일일 활성 사용자 수는 전 분기 대비 거의 50% 증가했으며, 전년 대비 5배 이상 증가했습니다. 사용자 만족도는 전 분기 대비 거의 20% 증가하여 역사적인 최고치를 기록했습니다. 90%의 Copilot 쿼리는 자동 모드로 수행되며, 이 모드는 모델 간에 동적으로 작업을 라우팅하여 품질, 속도 및 비용 간의 최적 균형을 이룹니다.
이러한 개선은 더 대규모의 구매로 이어지고 있습니다. 5만 개 이상의 Copilot 좌석을 보유한 고객 수는 전년 대비 8배 이상 증가했으며, 고객에는 카제트, HCL 테크, 히타치 그룹, 트루이스트 파이낸셜 및 영국 세관청이 포함됩니다. 지난주에는 폭스바겐이 33만 명 이상의 직원에게 Copilot을 배포할 계획을 발표했으며, 이는 유럽에서 가장 대규모의 배포 중 하나입니다.
우리는 E7 패키지에서도 강력한 성과를 보이고 있습니다. 이 패키지는 Copilot E5, Entra 및 Agent 365를 통합합니다. 지금까지 여러 산업의 수천 개 고객이 이 패키지를 구매했습니다. 고객에는 아마데우스, 블랙록, 피서브 및 뉴사우스웨일스 보건부가 포함됩니다.
우리의 비즈니스 모델은 좌석 기반 구독에서 사용량 기반 과금으로 확장되고 있으며, 이를 통해 총 잠재 시장(TAM)과 사용자당 평균 수익(ARPU)을 확대하고 있습니다. 구독 모델은 IT 부서의 자금 지원으로 모든 사용자에게 점점 더 강력한 일상 스마트 기능을 제공하며, 최전선의 발전을 조직 전체에 통합하여 배포합니다. 스마트 에이전트가 더 높은 가치의 작업을 수행함에 따라, 사용량 기반 과금 모델은 비즈니스 부서 주도의 수요를 창출하며, 지출은 스마트 에이전트가 창출하는 가치와 직접 연결됩니다.
이번 분기 동안 사용량 기반 과금 모델을 적극적으로 활용하는 Copilot 고객 수는 75% 이상 증가했습니다.
소프트웨어 개발 분야에서 모든 주요 프로그래밍 스마트 에이전트가 GitHub에 입주했습니다. 지난 6개월 동안 스마트 에이전트가 생성한 PR(풀 리퀘스트)은 6배 증가했으며, 스마트 에이전트가 시작한 PR 수는 현재 플랫폼 전체 PR의 3분의 1 이상을 차지하고 있습니다. GitHub에서 스마트 에이전트 활동이 지속적으로 증가함에 따라, 우리는 신뢰성에 지속적으로 투자하고 있습니다.
오늘 오전 GitHub Universe 컨퍼런스에서 우리는 용량 확장 방법과 스마트 에이전트 시대를 위한 핵심 Git 아키텍처 재구성에 대해 공유했습니다. 동시에 Copilot Fusion이 공식적으로 널리 사용 가능하다고 발표했습니다. 이는 소프트웨어 개발에 다중 모델 오케스트레이션을 도입하는 중대한 조치입니다. 이는 최대 40%의 속도 향상과 최대 77%의 비용 절감을 통해 최전선 수준의 품질을 실현할 수 있습니다. 사용량 기반 과금이 시작된 이후, GitHub 스마트 에이전트 기능의 포인트 소비량은 두 배 이상 증가했습니다. 우리는 또한 개발자가 코드 보안을 보호하고 AI가 생성한 코드를 고품질 소프트웨어로 전환하는 데 도움을 주고 있습니다. GitHub의 고급 보안 수익은 전년 대비 50% 이상 증가했으며, 고객은 AI 기능을 활용하여 전체 코드 저장소를 스캔하고 실시간으로 취약점을 수정하고 있습니다.
기업 애플리케이션 분야에서 우리는 "Copilot을 새로운 작업 운영 체제로"라는 비전을 확장하고 있으며, Dynamics 365의 비즈니스 논리와 기능을 Copilot에 직접 통합하여 각 조직이 무한 SaaS 공장을 구축할 수 있도록 돕고 있습니다. 이번 분기 동안 우리는 Dynamics 365에서 30개의 새로운 Copilot 기술을 출시하여 고객이 워크플로우에서 CRM 및 ERP 기능을 직접 호출할 수 있도록 했습니다.
채용 분야에서는 매일 1,000만 명 이상의 LinkedIn 회원이 우리의 AI 기반 직무 검색 기능을 사용하고 있으며, 25,000개의 고객이 우리의 스마트 채용 솔루션을 사용하고 있습니다. 채용 도우미를 사용하는 채용 담당자는 면접 품질 후보자를 33% 더 빠르게 찾을 수 있으며, 이력서 선별량을 83% 줄일 수 있습니다.
의료 건강 분야에서는 이번 분기 동안 3,000만 건의 환자 진료 기록을 자동화하여 처리했으며, 이는 전년 대비 70% 증가한 수치입니다. 이는 임상 의사가 행정 업무를 줄이고 환자 진료에 더 많은 시간을 할애할 수 있도록 돕습니다. Advocate Health, Mass General Brigham, Mercy, Intermountain Health를 포함한 10개의 의료 기관은 올해 초부터 각자 우리의 솔루션을 통해 100만 건 이상의 진료를 기록했습니다.
과학 분야에서 우리의 FDE 팀은 고객과 협력하여 Discovery를 활용해 과학적 진전을 가속화하고 있습니다. Saint-Gobain 그룹은 저탄소 건축 자재 개발을 가속화하기 위해 Discovery를 사용한 전형적인 사례입니다.
우리의 스마트 에이전트 경험의 기초는 범용 플랫폼입니다. 그 핵심은 Foundry로, 우리의 성장을 이끄는 점점 더 중요한 엔진이 되고 있습니다. Foundry는 조직이 비즈니스 배경에 뿌리를 둔 학습 루프를 구축하고 안전하게 대규모로 스마트 에이전트를 배포하는 데 도움을 줍니다. 현재 Foundry 고객 수는 12만 명을 초과하며, 수익은 전년 대비 3배 이상 증가했습니다. Foundry의 모델 선택 능력과 기능 세트는 우리의 전체 기술 스택과의 깊은 통합과 함께 차별화된 경쟁 우위를 형성하고 있습니다.
Azure OpenAI는 지난 분기에 OpenAI 모델의 중대한 발전으로 직접 혜택을 받았습니다. Foundry 내장 모델 선택 능력을 결합하여 고객은 품질, 비용 및 성능 간의 최적화를 통해 구축할 수 있습니다. 실제로 다중 모델로 스마트 에이전트 솔루션을 구축하는 고객 수는 전년 대비 5배 증가했으며, Foundry에서 오픈 소스 모델의 수익은 10배 증가했습니다.
우리는 자체 모델 개발에서도 지속적으로 빠른 진전을 이루고 있습니다. 우리의 목표는 비용과 효과의 최적 경계를 추진하는 것입니다. 즉, 최전선 모델이 출시된 후 3~6개월 이내에 매우 낮은 훈련 비용으로 이에 상응하는 능력을 제공하여 비용 절감을 고객에게 이전하는 것입니다. 이 목표는 오늘날의 제품에서 이미 나타나고 있습니다:
· MAI-Cyber는 현재 우리의 MDASH 코드 스캐너에서 40% 이상의 스캔을 지원하며, 각 스캔 비용을 18% 줄였습니다;
· MAI-Transcribe는 세계에서 가장 높은 정확도와 가장 낮은 비용의 음성 전사 모델로, Dragon Copilot의 다국어 워크플로를 지원합니다;
· MAI-Code-Flash는 지난달 GitHub에서 300만 명의 활성 사용자에 도달하여 개발자가 AI 포인트를 더 잘 활용할 수 있도록 돕습니다;
· Microsoft-Decision-1은 구조화된 결정을 위한 새로운 모델로, 지연 및 품질 면에서 LLM 및 기타 결정 모델보다 우수합니다. 출시 첫 달에 4,000개 이상의 고객이 사용했으며, 여기에는 Atos 그룹, Equinor 및 오스트리아 저축은행 그룹(RBI)이 포함됩니다;
· MAI-Base-2는 최근에 사전 훈련을 완료했으며, 우리가 테스트한 다른 오픈 가중치 모델에 비해 훈련 계산 효율성이 4배에서 12배 높습니다. 이 기본 모델은 추론, 코드 및 사이버 보안 분야를 포함하는 MAI 시리즈 모델에 사용될 예정입니다.
모델 외에도 우리는 Foundry에서 고객에게 우리의 Copilot 경험을 지원하는 능력 프레임워크를 개방하고 있습니다. 이는 고객이 추론하고 도구를 사용하며 복잡한 장기 작업을 수행할 수 있는 스마트 에이전트를 구축할 수 있는 Microsoft 관리 방식을 제공하며, 동시에 모델 선택의 자율성을 유지할 수 있습니다.
또 다른 핵심 층은 데이터 층입니다. 현재 유료 Fabric 고객 수는 44,000개로, 전년 대비 50% 이상 증가했습니다. 우리는 Foundry와 Fabric의 깊은 통합을 추진하여 고객이 데이터 옆에서 직접 자신의 스마트 에이전트를 구축할 수 있도록 하고 있습니다. 현재 19,000개 이상의 고객이 Foundry와 Fabric을 동시에 사용하여 기업이 실시간 운영 데이터, 분석 데이터 및 비구조화 데이터에서 스마트 에이전트를 연결하고 실행할 수 있도록 하고 있습니다. 고객은 또한 PostgreSQL, SQL DB, Hyperscale 및 Cosmos DB를 포함한 우리의 AI 최적화 데이터베이스를 빠르게 배포하여 스마트 에이전트에 빠르고 안전한 데이터 접근 능력과 필요한 컨텍스트를 제공합니다.
PostgreSQL의 성장은 4분기 연속 가속화되었으며, PostgreSQL과 Foundry를 함께 사용하는 고객 수는 전년 대비 90% 증가했습니다.
우리는 모든 기업에 필수적인 데이터베이스 중 하나인 Microsoft 365의 기본 지식베이스를 보유하고 있으며, 여기에는 인원, 인맥, 문서, 이메일, 회의, 채팅, 프로젝트 및 기타 작업 산출물이 포함됩니다. Work IQ는 이러한 컨텍스트를 모든 스마트 에이전트 작업 부하에 개방합니다. Microsoft IQ를 통해 우리는 Work IQ, Fabric IQ 및 Foundry IQ를 통합하여 스마트 에이전트 시스템의 통합 컨텍스트를 제공합니다. 현재 60,000개 이상의 고객이 Microsoft IQ를 통해 컨텍스트에 접근하고 있으며, 이는 전월 대비 25% 증가한 수치입니다.
기업에서 스마트 에이전트 수가 증가함에 따라 대규모 거버넌스의 필요성도 점점 더 절실해지고 있습니다. Agent 365를 통해 우리는 고객이 스마트 에이전트의 성능과 비용을 관리, 보호 및 최적화할 수 있는 AI 관측성 플랫폼을 제공합니다. 현재 등록부에는 5억 개 이상의 스마트 에이전트가 있으며, 이는 전월 대비 30% 이상 증가했습니다.
마지막으로, 스마트 에이전트가 기업 데이터 및 시스템에 대한 더 넓은 접근 권한을 얻음에 따라 보안이 점점 더 중요해지고 있습니다. 우리의 접근 방식은 스마트와 권한을 분리하여 모델 외부에서 인증, 권한 관리, 모니터링 및 격리 조치를 시행하는 것입니다. 지난주, 우리는 Purview의 기능을 확장하여 고객이 스마트 에이전트 내부 위협을 보호하고 격리할 수 있도록 돕는 새로운 기능을 출시했습니다. 여기에는 온프레미스 및 클라우드 환경에서의 확장 스마트 에이전트 발견, 각 작업에 대해 최소 권한 접근을 강제하는 동적 권한 관리, 지속적인 위험 평가가 포함됩니다. 우리는 또한 Guardian 스마트 에이전트 팀을 출범시켜 스마트 에이전트 활동을 지속적으로 모니터링하고 안전하지 않은 행동이 발생하기 전에 이를 차단하는 데 도움을 줍니다. KPMG, Nationwide Building Society, Northern Trust, Salentis를 포함한 미리보기 고객은 Purview에 대한 전반적인 피드백이 긍정적입니다.
더 넓은 차원에서 우리는 고객이 기업 내에서 AI 사용을 포괄적으로 보호하고 관리할 수 있도록 돕고 있습니다. 지금까지 고객은 Microsoft Purview를 사용하여 760억 건 이상의 스마트 에이전트 활동을 감사했으며, 이는 전월 대비 5배 증가한 수치입니다.
위의 모든 것을 지원하는 것은 우리의 인프라입니다. 우리는 지속적으로 증가하는 비즈니스 주문을 기반으로 유연하게 조정 가능한 통합 리소스 풀을 구축하여 컴퓨팅, 데이터, Foundry 및 Copilot 간에 용량을 동적으로 할당하고 가장 높은 가치의 기회를 포착하고 있습니다.
지속적으로 증가하는 수요는 이번 분기 동안 5대 대륙에 24개의 데이터 센터를 추가하는 원동력이 되었으며, 우리는 용량 출시 속도를 가속화하고 있습니다. 우리의 최대 지역(주요 GPU 배포 지역)에서는 새로운 GB300의 시작 주기가 전월 대비 약 20% 단축되었습니다. 동시에 우리는 데이터 센터 설계, 칩 시스템, 소프트웨어 및 모델 수준에서의 포괄적인 최적화를 통해 기존 인프라의 효율성을 지속적으로 향상시키고 있습니다. 예를 들어, 우리는 Copilot 작업 부하의 처리량을 전월 대비 50% 이상 향상시켰습니다.
우리는 NVIDIA, AMD의 최신 혁신 성과와 우리의 자체 개발한 Maia 시스템을 통해 기계를 확장하고 있습니다. 우리는 첫 번째 NVIDIA Vera Rubin GPU를 수령했으며, 이에 대해 매우 흥분하고 있습니다. Maia 200은 Copilot의 AI 경험과 Teams에서 와트당 성능을 1.7배 향상시켰으며, Maia 300은 추가적인 향상을 가져올 것입니다. 선도적인 GPU 시스템과 비교할 때, Maia 300은 와트당 성능을 40% 향상시킬 것입니다.
우리의 성장은 GPU에 국한되지 않습니다. 우리가 자체 개발한 클라우드 네이티브 Cobalt CPU는 광범위하게 채택되고 있으며, 일반 클라우드 작업 부하에 더 나은 비용 효율성을 제공합니다. Azure의 전체 성장은 기업 및 중소기업 세분 시장 모두에서 광범위하게 나타나며, 핵심 클라우드 서비스와 AI 인프라를 아우르고 있습니다.
마지막으로, 장치 및 소비자 비즈니스에 대해 이야기해 보겠습니다. Windows 측면에서 우리는 혼합 스마트를 모든 사무실과 가정의 각 책상에 가져오는 비전을 추진하고 있으며, 각 PC를 안전한 스마트 에이전트 단말기로 만들고 있습니다. 더 강력한 모델이 로컬에서 실행됨에 따라, 우리는 PC에 더 많은 스마트 기능을 부여할 수 있는 기회를 보고 있습니다. 이는 효과적으로 무한에 가까운 가능성을 제공합니다. 우리는 이러한 기능을 차세대 PC에 도입하기 위해 더 넓은 하드웨어 생태계와 협력하고 있으며, 여기에는 AMD Ryzen AI 400 시리즈, 인텔 Core Ultra Series 3, 퀄컴 스냅드래곤 X2 시리즈가 포함됩니다. 이번 달 초, 우리는 NVIDIA RTX Spark와 Windows용 DGX 워크스테이션을 탑재한 새로운 PC를 출시했습니다. 이러한 새로운 장치를 통해, 사용자는 노트북에서 지난해의 최전선 모델을 실행하고, 데스크탑에서 지난 분기의 모델을 실행할 수 있습니다.
우리는 Windows와 Agent 365를 통합하여 인공지능이 장치의 안전 경계 내에서 실행될 수 있도록 하고 있습니다. 우리는 Microsoft 실행 컨테이너(MXC)를 출시했습니다. ------ 이는 Windows 및 기타 플랫폼에서 인공지능을 관리하고 격리하기 위한 정책 기반 실행 계층으로, Agent 365와 통합되어 관리 및 관측 가능성을 제공합니다. OpenAI Codex, Anthropic Claude Code, Meta Muse 등의 인공지능이 MXC를 채택하고 있으며, Meta 등의 고객도 기업 환경에서 대규모로 배포를 시작했습니다.
검색 및 광고 분야에서 Bing과 Edge는 다시 점유율 성장을 이루었습니다. LinkedIn에서는 14억 명 이상의 회원과의 상호작용이 지속적으로 심화되고 있으며, 동적 콘텐츠의 조회 시간은 전년 대비 15% 증가했습니다.
게임 분야에서는 우리는 지속적으로 고품질 게임을 제작하는 데 집중하고 있으며, 플레이어가 콘솔, PC, 모바일 및 클라우드에서 다양한 게임 환경을 즐길 수 있도록 하고 있습니다. 《마인크래프트》는 이번 분기 역사적인 기록을 세우며, 상호작용량과 수익 모두에서 역대 최고 수준에 도달했으며, 《월드 오브 워크래프트》는 시리즈 역사상 가장 대규모의 베타 테스트를 맞이했습니다. 우리는 최근 몇 년간 가장 강력한 1인칭 및 3자 게임 라인업으로 휴가 쇼핑 시즌에 진입하고 있으며, 지난주에 출시된 《모던 워페어 IV》는 《콜 오브 듀티》 시리즈에서 10년 이상 최고의 평가를 받았고, 다음 달 Xbox에 출시될 《그랜드 테프트 오토 6》도 포함되어 있습니다.
요약하자면, 우리가 관찰한 수요, 제품 강점 및 전체 기술 스택에서 추진한 효율성 향상을 바탕으로, 우리의 투자에 대한 장기적인 수익률에 대한 신뢰는 그 어느 때보다 강합니다.
이제 발언권을 Amy에게 넘기겠습니다.
Amy E. Hood, 부사장 겸 최고재무책임자: 감사합니다, Satya. 여러분, 안녕하세요.
이번 분기 우리의 실적은 수익, 운영 이익 및 주당 순이익 모두에서 예상치를 초과했습니다. 이는 Microsoft 클라우드의 강력한 수요 덕분입니다.
이번 분기 수익은 923억 달러로 19% 증가했습니다. 총 이익은 17% 증가하여 총 이익률은 68%입니다. 운영 이익은 21% 증가했으며, 고정 환율 기준으로는 22% 증가했습니다. 주당 순이익은 4.89달러로, OpenAI 투자 영향을 제외한 후 18% 증가했으며, 고정 환율 기준으로는 19% 증가했습니다. 외환 영향은 가이던스와 대체로 일치합니다.
운영 비용은 6% 증가했으며, 이는 연구 개발 능력 및 인재에 대한 지속적인 투자에 의해 주도되었습니다. 운영 이익률은 전년 대비 소폭 상승하여 50%에 도달했으며, 이는 강력한 수익 성장, 플랫폼 효율성 향상 및 목표 투자 덕분이지만, 일부는 Azure 판매 구조의 전환으로 상쇄되었습니다.
OpenAI 투자 영향을 제외한 다른 수익과 지출은 -2.34억 달러로, 예상보다 약간 낮았습니다.
자본 지출은 452억 달러로, 일부 예상된 제3자 용량의 첫 분기 납품 지연으로 인한 것입니다. 자본 지출의 약 4분의 3은 단기 자산에 사용되었으며, 주로 CPU 및 GPU에 대한 더 높은 메모리 및 저장 비용을 포함하여 고객이 AI 애플리케이션을 구축하고 확장하는 데 필요한 인프라를 지원합니다. 나머지 지출은 장기 자산에 사용되었습니다. 이번 분기의 금융 리스는 74억 달러입니다. 우리는 임대 계약 시작 시 금융 리스의 전체 원금 가치를 확인하여 자본 지출에 포함합니다. 부동산, 공장 및 장비의 실제 현금 지급액은 394억 달러입니다.
운영 활동 현금 흐름은 580억 달러로 29% 증가했으며, 이는 강력한 클라우드 서비스 청구 및 수금 덕분입니다. 자유 현금 흐름은 186억 달러로, 높은 자본 지출을 반영합니다.
마지막으로, 우리는 배당금과 자사주 매입을 통해 주주에게 102억 달러를 환원했습니다.
이제 9월 발표된 업데이트된 부문 구조에 따라 각 부문의 실적을 보고하겠습니다.
인공지능 및 인프라 부문의 수익은 768억 달러로 25% 증가했으며, 이는 우리 플랫폼의 각 연결 계층의 전반적인 강세를 반영합니다. 상업 예약량은 12% 감소했으며, 고정 환율 기준으로는 11% 감소했습니다. 이는 전년 동기 대규모 Azure 약정의 기초 영향 때문이며, 일부는 이번 분기의 건강한 상업 판매 성장(이번 분기의 대규모 Azure 약정 포함)으로 상쇄되었습니다.
상업 잔여 이행 의무는 73% 증가하여 6770억 달러에 달했으며, 이는 이번 분기의 대규모 Azure 약정으로 인해 역사적 계절성 패턴보다 감소폭이 작았습니다. 우리의 잔여 이행 의무 가중 평균 기간은 2.3년이며, 약 30%는 향후 12개월 내에 수익으로 인식될 예정이며, 이는 전년 대비 29% 증가한 수치입니다. 향후 12개월 이후 인식되는 부분은 98% 증가했습니다.
이제 Microsoft 클라우드 비즈니스에 대해 이야기하겠습니다.
수익은 639억 달러로 증가 속도가 30%로 가속화되었으며, 고정 환율 기준으로는 31%입니다. 전년 대비 신규 금액은 거의 두 배로 증가했으며, 이는 Azure 및 M365 상업 클라우드의 강력한 수요를 반영합니다.
Azure 수익은 예상치를 초과하여 48% 증가했으며, 앞서 언급한 제3자 용량 지연이 성과에 일정 영향을 미쳤지만, 성장은 주로 Foundry 및 개선된 CPU 수익화에 의해 주도되었습니다. Foundry 수익은 전년 대비 3배 이상 증가했으며, 예상보다 더 높은 동력은 우리의 GPU 클러스터의 효율성 향상 덕분입니다. 이는 고객에게 추가 용량을 할당할 수 있게 해주었고, 이번 분기에는 더 높은 토큰당 수익을 얻었습니다.
CPU 클러스터 측면에서, 엔지니어링 작업은 우리가 이번 분기에 충분히 활용되지 않은 용량을 식별하고 활용할 수 있게 해주었으며, 이는 기존 용량으로 더 많은 성장 수요를 충족하는 데 도움이 되었습니다. 이러한 엔지니어링 효율성의 시점은 제3자 GPU 임대 계약 납품, 우리의 자체 용량 구축 및 모델 조합 변화로 인한 ARPU 조정과 함께 전년 대비 성장률의 분기 간 변동을 초래할 수 있습니다.
M365 상업 클라우드 수익은 18% 증가했으며, 고정 환율 기준으로는 19% 증가했습니다(전년 동기 기초에서 1%의 당기 수익 인식 영향을 제외한 후). 보고 기준으로 수익은 17% 증가했으며, 고정 환율 기준으로는 18% 증가했습니다. 결과는 예상보다 우수했으며, 이는 GitHub Copilot의 더 강력한 채택률과 사용량에 의해 주도되었고, 일부는 M365 E3 및 독립 SKU의 판매 실행력이 약한 것에 의해 상쇄되었습니다.
우리는 전통적인 좌석 SKU 리듬과 새로운 고급 E7, M365 Copilot 및 사용량 기반 생산성 제품 간의 균형을 맞추기 위해 판매 전략을 지속적으로 최적화하고 있습니다.
전년 대비 성장은 ARPU와 좌석 모두에 의해 주도되었습니다. ARPU 성장은 고급 좌석 제품에서 비롯되었으며, M365 Copilot, E5 및 E7(수백만 개의 유료 좌석에 도달) 및 GitHub Copilot을 중심으로 한 사용량 과금 제품의 추가 기여가 포함됩니다. Copilot 수익 성장 속도는 전 분기 대비 가속화되었으며, M365, GitHub 및 보안 제품에서 지속적으로 확산되고 있습니다.
유료 M365 상업 좌석은 5% 증가했으나, 앞서 언급한 판매 실행 약화로 인해 다소 영향을 받았습니다. 성장은 각 고객 세분 시장의 설치 기반 확장에 의해 주도되었으며, 주로 중소기업 및 일선 직원 제품에 집중되었습니다.
M365 소비자 클라우드 수익은 17% 증가했으며, 고정 환율 기준으로는 16% 증가했습니다. 전년 대비 가격 인상 효과의 높은 기초 단계에 진입하면서 전 분기 대비 다소 하락했습니다.
생산성 및 서버 라이선스 수익은 3% 감소했으며, 고정 환율 기준으로는 2% 감소했습니다. 이는 전년 대비 제품 출시로 인한 일회성 구매 고점과 당기 거래성 구매 감소에 의해 주도되었으며, 일부는 계약 구조에서 더 높은 비율의 당기 수익 인식으로 상쇄되었습니다.
산업 솔루션 클라우드 수익은 10% 증가했으며, Dynamics 365 및 LinkedIn 인재 솔루션 모두 성장했습니다. 그러나 예약 추세는 지속적으로 둔화되고 있습니다. 전방 및 지원 서비스 수익은 4% 증가했으며, 고정 환율 기준으로는 5% 증가했습니다. 이는 지원 서비스에 의해 주도되었습니다.
Microsoft 클라우드 총 이익률은 전년 대비 66%로 감소했으며, 이는 Azure로의 판매 구조 전환에 의해 주도되었고, 일부는 Azure 중심의 제품 수준 총 이익률 개선으로 상쇄되었습니다. 본 부문의 총 이익은 20% 증가했으며, 고정 환율 기준으로는 21% 증가했습니다. 운영 비용은 10% 증가했으며, 이는 앞서 언급한 연구 개발 투자에 의해 주도되었습니다. 운영 이익은 24% 증가했으며, 고정 환율 기준으로는 25% 증가했습니다. 운영 이익률은 전년 대비 소폭 감소하여 53%에 도달했으며, 강력한 수익 성장, 플랫폼 효율성 향상 및 목표 투자가 Azure로의 판매 구조 전환에 의해 더 큰 정도로 상쇄되었습니다.
이제 장치 및 소비자 비즈니스에 대해 이야기하겠습니다.
수익은 155억 달러로 3% 감소했습니다. 검색 및 광고 수익(트래픽 획득 비용 제외)은 12% 증가하여 예상치를 초과했으며, 이는 LinkedIn, Edge 및 Bing의 양과 가격 모두의 상승에 의해 주도되었습니다. Xbox 수익은 2% 감소했으며, Xbox 콘텐츠 및 서비스 수익은 2% 감소했습니다. 고정 환율 기준으로는 1% 감소했으며, 이는 제3자 콘텐츠 및 Xbox Game Pass의 하락에 의해 주도되었고, 일부는 1인칭 콘텐츠의 증가로 상쇄되었습니다. Windows OEM 및 장치 수익은 22% 감소했으며, 이는 예상보다 낮았고, 27% 감소했으며, 고정 환율 기준으로는 28% 감소했습니다. 이는 전년 동기 Windows 10 지원 중단으로 인한 수요 감소, OEM 및 채널 파트너 재고 소진 및 PC 시장 수요 약화로 인한 것입니다. 현재 재고 수준은 여전히 높은 상태입니다.
본 부문의 총 이익은 전년 대비 거의 변동이 없으며, 운영 비용은 3% 감소했습니다. 이는 Xbox에 의해 주도되었으며, 일부는 앞서 언급한 지속적인 연구 개발 투자로 상쇄되었습니다. 운영 이익은 2% 증가했으며, 고정 환율 기준으로는 3% 증가했습니다. 운영 이익률은 전년 대비 35%로 증가했으며, 이는 Activision 인수로 인한 무형 자산 상각 감소 덕분이며, 일부는 Windows OEM 수익 비율 감소의 영향을 받았습니다.
이제 2분기 전망으로 넘어가겠습니다. 특별히 언급하지 않는 한, 이하 내용은 모두 달러 기준입니다.
현재 환율을 기준으로 할 때, 우리는 외환이 총 수익, 운영 비용 및 운영 비용 증가율, 그리고 두 개의 부문의 수익 증가율에 실질적인 영향을 미치지 않을 것으로 예상합니다.
다음은 가이던스입니다:
인공지능 및 인프라 부문의 수익은 801억 달러에서 807억 달러 사이로 예상되며, 24%에서 25% 증가할 것으로 보입니다. 상업 예약 측면에서 우리는 상업 판매가 건강하게 성장할 것으로 예상하지만, 결과는 전년 동기 대규모 Azure 약정의 영향을 받을 것입니다. 이러한 대규모 Azure 약정이 시간적으로 예약 변동을 초래하여 분기 증가율이 기초 판매 실행 상황을 나타내는 의미가 줄어들 것입니다.
Azure 수익은 고정 환율 기준으로 49%에서 50% 증가할 것으로 예상되며, CPU 및 GPU 클러스터의 지속적인 효율성 향상이 제3자 GPU 서비스 계약의 하반기 지연 영향을 일부 상쇄할 것입니다. 고객 수요는 지속적으로 가용 공급을 초과하고 있습니다. 2분기 이후 전망은 전년 대비 성장률이 분기 내 엔지니어링 효율성 향상 시점 및 규모, 신규 생산 능력, 하반기 가속 성장 포함한 강력한 전년 대비 기초를 지속적으로 반영할 것입니다.
M365 상업 클라우드는 고정 환율 기준으로 약 19% 증가할 것으로 예상되며, 외환은 보고 증가율을 1% 미만으로 낮출 것으로 보입니다. 우리는 고급 좌석 제품과 사용량 과금 제품의 모멘텀이 지속될 것으로 예상하며, E3 및 독립 SKU의 판매 실행도 개선될 것입니다. 성장은 주로 ARPU에 의해 주도될 것이며, 좌석도 기여할 것입니다. 우리는 연간 수익 증가율이 점진적으로 가속화될 것으로 계속 예상합니다.
M365 소비자 클라우드 수익은 저수치 두 자릿수 성장을 예상하며, 전년 대비 가격 조정의 비교 기간에 진입하면서 전 분기 대비 하락할 것입니다.
생산성 및 서버 라이선스 수익은 중고수치 감소를 예상하며, 전년 대비 하락할 것입니다. 이는 계약 구조에서 높은 당기 수익 인식 비율이 감소할 것으로 예상되기 때문입니다. 분기 증가율은 계약 구조, 제품 출시 시기 및 기타 거래성 구매 추세에 따라 큰 변동을 보일 수 있습니다.
산업 솔루션 클라우드는 중고수치 성장을 예상하며, 앞서 언급한 예약 추세의 영향이 지속적으로 나타날 것입니다.
전방 및 지원 서비스는 낮은 중고수치 성장을 예상합니다.
Microsoft 클라우드 총 이익률은 약 65%로 예상되며, 전년 대비 감소할 것으로 보입니다. 지속적인 제품 수준 총 이익률 개선은 Azure로의 판매 구조 전환에 의해 더 큰 정도로 상쇄될 것입니다.
장치 및 소비자 부문은 159억 달러에서 164억 달러 사이의 수익을 예상합니다. 검색 및 광고 수익(트래픽 획득 비용 제외)은 저수치 두 자릿수 성장을 예상하며, 안정적인 비율과 양의 추세에 의해 주도될 것입니다. 전체 검색 및 광고 수익은 유사한 증가율을 예상합니다.
Xbox 콘텐츠 및 서비스의 예상 수익 성장률은 중간에서 높은 한 자릿수로, 전분기 대비 증가할 것으로 보이며, 이는 제3자 및 제1자 콘텐츠의 출시 일정에 의해 함께 주도될 것입니다. 연간 콘텐츠 출시 리듬이 전개됨에 따라, 2분기에 가장 강력한 성장세를 보일 것으로 예상되며, 3분기에는 다소 둔화되고, 4분기에는 더욱 느려질 것으로 보입니다.
하드웨어 수익은 2분기에 전년 동기 대비 감소할 것으로 예상됩니다.
Windows OEM 및 장치 수익은 전년 동기 대비 약 30% 감소할 것으로 예상됩니다. 성장세는 재고 수준이 높고, PC 시장 수요 및 Windows 10 지원 종료로 인한 지난해 동기 높은 기준의 영향을 지속적으로 받을 것입니다. 이전 분기와 마찬가지로, 잠재적 결과의 범위는 여전히 정상적인 상황보다 넓습니다. 이러한 추세는 본 회계연도 나머지 기간 동안 지속될 것으로 예상됩니다.
전사적으로, 수익은 960억 달러에서 971억 달러 사이로 예상되며, 18%에서 19% 성장할 것으로 보입니다. 예상 영업 비용은 327억 달러에서 329억 달러로, 26%에서 27% 증가할 것으로 보이며; 운영 비용은 185억 달러에서 186억 달러로, 9% 증가할 것으로 예상되며, 이는 연구 개발 능력 및 인재에 대한 지속적인 투자의 결과입니다. 영업 비용 및 운영 비용의 비용 지침은 최근 발표된 직원 자발적 퇴직 프로그램의 비용 추정치를 포함하고 있습니다. 영업 이익률은 전년 동기 대비 소폭 감소할 것으로 예상됩니다.
OpenAI 투자 영향을 제외한 다른 수익 및 지출은 약 -3억 달러로 예상되며, 이자 수익은 이자 지출(데이터 센터 금융 임대와 관련된 이자 지급 포함)을 초과할 것으로 보입니다.
2분기 유효 세율은 약 20%로 예상됩니다.
자본 지출 측면에서, 2분기에는 500억 달러를 초과할 것으로 예상됩니다. 따라서 앞서 언급한 세 가지 생산 능력 지연을 고려할 때, 전체 연간 지출은 약 1700억 달러로 예상됩니다. 하반기에는 자본 지출이 주로 CPU(더 높은 메모리 및 저장 비용 포함), GPU 및 하반기로 연기된 제3자 용량 납품에 의해 추진되어 가속화될 것으로 예상됩니다. 인프라 효율성을 지속적으로 향상시키면서, 자본 지출의 매달러는 장기적으로 더 많은 수익과 더 높은 수익률을 지원할 것으로 기대됩니다.
강력한 비즈니스 성과를 바탕으로, 우리는 2027 회계연도 전체에서 자유 현금 흐름이 긍정적인 값을 유지할 것으로 예상합니다. 비즈니스에서 발생한 현금을 보충하고 재무 유연성을 유지하기 위해, 매력적인 시점에 추가 자금 조달원을 확보할 계획입니다.
요약하자면, 우리는 2027 회계연도를 강력한 모멘텀으로 시작했으며, 마이크로소프트 클라우드의 성장 속도가 가속화되고 있습니다. 제품 개선 및 데이터 센터 인프라와 제1자 애플리케이션 및 지능체의 효율성 향상이 고객에게 창출하는 가치와 제공 결과를 지속적으로 향상시키고 있습니다. 고객에게 지속적으로 가치를 제공함으로써, 우리는 지속 가능한 장기 성장을 이룰 것입니다.
이제 질문 및 답변 세션으로 넘어가며, Jonathan에게 넘깁니다.
질문 및 답변 세션
Jonathan Neilson, 투자자 관계 부사장: 감사합니다, Amy. 이제 질문 및 답변 세션으로 들어갑니다. 다른 참석자를 존중하기 위해, 각 참여자는 하나의 질문만 해주시기 바랍니다. 연결 담당자, 운영 지침을 반복해 주시기 바랍니다.
연결 담당자: 첫 번째 질문은 모건 스탠리의 Adam Wood님으로부터 나왔습니다. 질문해 주시기 바랍니다.
Adam Wood, 분석가(모건 스탠리): 자본 지출이 예상보다 낮고 클라우드 총 이익률이 전분기 대비 개선되었습니다. 더 많은 AI 용량이 온라인으로 전환됨에 따라, 향후 몇 년간 수익을 주도할 더 중요한 요소는 무엇인가요? ------ 활용률을 높이고 단위 비용을 낮추는 것인가요, 아니면 Fabric, Foundry 및 Copilot의 각 레벨에서 더 많은 작업 부하를 수익화하는 것인가요?
Satya Nadella, 회장 겸 CEO: 질문 감사합니다, Adam. 두 가지 모두 중요합니다. 하지만 우리의 사고는 통합된 자원 풀을 유지하고 가능한 한 효율성과 유연성을 높이는 것입니다. 즉, 데이터 센터의 물리적 구축에서 운영 관리의 엄격함, 그리고 인프라에서 최적화된 작업 부하를 어떻게 실행할 것인지가 우리의 출발점입니다.
이렇게 한 후에는 수요 신호를 관찰하여 자원을 할당하는 방법입니다. 심지어 우리의 새로운 부서 구조에서도 이를 볼 수 있습니다: Copilot의 기본 상태 데이터베이스는 Work IQ이며, Work IQ는 Foundry에서 호출됩니다 ------ Foundry는 고객이 다중 지능체 공급망 시스템을 구축하는 곳으로, 이 시스템은 비구조적 및 구조적 데이터를 모두 포함하며, Azure의 PostgreSQL 데이터베이스도 사용됩니다. 모든 지능체 작업은 Agent 365에 등록되며, Purview가 그 보안을 관리합니다. 우리는 이 모든 것을 동일한 인프라로 간주합니다. 물론, 우리는 다양한 제품 형태로 여러분에게 보고할 것입니다.
하지만 당신의 핵심 질문으로 돌아가면 ------ 이익은 어디에서 오는가, 레버리지는 어디에서 오는가? 특정한 한 지점에서 오는 것이 아니라, 모든 레벨에서 오며, 우리가 레벨 간 협력할 때 이익은 복리 효과를 발생시킵니다.
Amy E. Hood, 수석 부사장 겸 CFO: Adam, 질문의 전반부를 듣지 못한 것 같아 죄송합니다. 우리는 적어도 후반부를 받았습니다.
Adam Wood, 분석가(모건 스탠리): 매우 도움이 되었습니다. 감사합니다.
연결 담당자: 다음 질문은 UBS의 Karl Keirstead님으로부터 나왔습니다. 질문해 주시기 바랍니다.
Karl Keirstead, 분석가(UBS): 감사합니다. Amy와 Satya, 이번 전화 회의의 핵심 지표 중 하나인 12월 Azure 고정 환율 성장률 49%에서 50%에 대한 지침을 더 해석해 주실 수 있나요? 여러 변수들이 관련되어 있다고 생각하는데: 온라인 용량, 제3자 고객에 대한 할당, 그리고 OpenAI의 강력한 수요가 있을 수 있습니다. 주요 추진 요소에 대해 추가 설명해 주실 수 있나요? 감사합니다.
Amy E. Hood, 수석 부사장 겸 CFO: 질문 감사합니다, Karl. 아마도 1분기부터 시작하는 것이 2분기 및 더 긴 기간의 상황을 이해하는 데 도움이 될 것입니다. 이는 Adam의 질문과도 관련이 있습니다.
1분기 동안, 엔지니어링 팀은 플랫폼 수준에서 효율성을 높이는 데 정말 뛰어난 성과를 거두었습니다. 이는 단순히 GPU 효율성 향상 문제만이 아니라, 모든 레벨에서의 효율성 향상입니다 ------ 애플리케이션 레벨이 플랫폼을 어떻게 활용하는지, Foundry가 플랫폼을 어떻게 활용하는지, 그리고 Azure 플랫폼 자체의 효율성입니다. 이러한 효율성 개선은 매주 지속적으로 추진되고 있으며, 좋은 아이디어와 많은 실천이 있으며, 일부는 성공하고 일부는 그렇지 않지만 지속적으로 노력하고 있습니다. 따라서 매 분기마다 얼마나 큰 영향을 미칠지는 예측하기 쉽지 않을 수 있습니다. 1분기 동안 팀은 매우 뛰어난 성과를 거두었으며, 이는 우리가 이번 분기에 Foundry에 더 많은 용량을 할당할 수 있었던 이유입니다.
이는 좋은 일입니다. 왜냐하면 제가 전화 회의에서 언급했듯이, 우리의 수요는 여전히 공급을 초과하고 있기 때문입니다. 따라서 엔지니어링 팀이 효율성을 높일 수 있을 때마다, 우리는 최대한 Foundry에 우선적으로 투입하려고 합니다. 왜냐하면 Satya가 설명한 것처럼, Foundry는 고객이 새로운 기술 스택을 구축하는 데 매우 중요하기 때문입니다.
둘째, 언급하신 각 토큰 가격도 일정한 변동성을 가져올 수 있습니다. 이번 분기 동안 우리의 토큰 가격은 예상보다 높았습니다. 고품질 모델을 활용하고 좋은 수익을 얻는 것은 이번 분기에 긍정적인 기여를 했습니다. 1분기에도 그랬습니다. 또한, 1분기의 수치에는 GPU뿐만 아니라 CPU 저장 메모리의 효율성 향상도 포함되어 있습니다 ------ 이는 모든 구성 요소를 포함하는 작업 부하로, 모든 부분이 협력하여 작동해야 합니다.
따라서 기존 클러스터에서 추가 용량을 창출할 수 있는 능력은 우리가 1분기에 수요를 상당히 빠르게 전환할 수 있게 해주었습니다. 2분기에는 이러한 효율성 향상이 계속될 것이며, 이는 좋은 일입니다. 우리는 효율성 공간을 더 깊이 파고들 필요가 있으며, 이는 우리가 제시한 지침을 달성하는 데 의존하는 부분입니다 ------ 저는 팀이 1분기 동안 수행한 작업에 대한 신뢰를 2분기에도 이어가고 있지만, 우리는 이러한 작업이 일부 공급 부족을 보완하는 데 도움이 필요합니다. 왜냐하면 일부는 원래 2분기에 도착할 것으로 예상되었던 공급이 하반기로 연기되었기 때문입니다.
또한, 분기 내 토큰 가격에도 일정한 불확실성이 있으며, 이러한 요소는 언제든지 변할 수 있습니다. 전반적으로, 우리가 관찰한 효율성 향상에 기반하여, 그리고 제가 이러한 향상을 예측할 수 있을 때 제공한 지침에 대해 저는 낙관적입니다. 그러나 다른 요소의 예측 가능성은 낮습니다. 이것이 각 추진 요소를 이해하는 데 도움이 되기를 바랍니다, Karl.
Karl Keirstead, 분석가(UBS): 매우 도움이 되었습니다. 감사합니다, Amy.
연결 담당자: 다음 질문은 번스타인 리서치의 Mark Moerdler님으로부터 나왔습니다. 질문해 주시기 바랍니다.
Mark Moerdler, 분석가(번스타인 리서치): 매우 감사합니다. 회사의 뛰어난 분기 성과와 지침을 축하합니다. Azure AI의 강력한 성장 뒤에 있는 추진 요소에 대해 알고 싶습니다 ------ 전통적인 기업 고객에서 오는 것인가요, 아니면 디지털 네이티브 또는 AI 네이티브 고객에서 오는 것인가요? 추론 수요가 증가하기 시작하면서, 마이크로소프트가 기업의 첫 번째 선택 플랫폼인 만큼, Amy, 현재 기업 고객의 작업 부하가 전체 작업 부하에서 차지하는 비율은 어떻게 이해해야 할까요? Satya, Azure AI 플랫폼의 강력한 성장은 구체적으로 무엇에 의해 추진되나요 ------ 기업인가요, 아니면 디지털 네이티브 고객인가요? 분명히 두 가지 모두 있지만, 기업 수요 증가를 반영하는 세부 정보는 매우 가치가 있습니다.
Satya Nadella, 회장 겸 CEO: 질문 감사합니다, Mark. 저는 지난주 유럽에서 돌아왔고, 많은 고품질 지능체 시스템이 광범위하게 배포되고 있는 것을 보게 되어 매우 기뻤습니다.
독일 은행은 자동 거래 및 쿠폰 분쟁 관리를 위한 완전 지능체 무인 시스템을 배포했습니다. 롤스로이스는 제트 엔진의 모든 유지보수를 관리하기 위한 시스템을 배포했습니다 ------ 각 엔진에는 30,000개의 부품이 있으며, 공급망은 매우 복잡하고 계획, 실행, 재고 관리가 모두 Foundry 지능체 시스템 위에 구축되어 있습니다.
오스트리아 저축은행 그룹(RBI)은 저에게 신용 및 기타 분야에서 20개 이상의 엔드 투 엔드 비즈니스 프로세스를 보여주었으며, 그들은 더 최적화된 방식으로 처리할 수 있습니다. 작업 부하의 폭이 인상적이며, 다중 모델 특성이 매우 두드러집니다 ------ 그들은 최전선 모델에서 시작했으며, 유니레버는 심지어 우리의 추적 데이터를 사용하여 MAI 모델을 훈련했습니다. 이러한 모델 최적화, 작업 부하 최적화, 토큰 최적화의 복잡성은 놀랍습니다.
전반적으로 기업 작업 부하는 실제로 확장되고 있습니다. 이는 과거 기업들이 데이터베이스 애플리케이션을 구축하던 시절을 떠올리게 합니다. 지금, 이 모든 것이 AI 분야에서 재현되고 있습니다. 동시에, "신선함"을 추구하는 수요는 감소하고 있습니다 ------ 기업들은 점점 더 안정적인 시스템을 구축할 수 있는지, 모델 가중치를 제어할 수 있는지, 비용과 신뢰성을 관리할 수 있는지, 보안은 어떤지에 대해 관심을 가지고 있습니다. 이러한 의미에서 기업 작업 부하의 광범위한 확장은 시작되고 있습니다.
하지만 모든 기업 비즈니스와 마찬가지로, 이는 한 분기 안에 완료될 수 있는 일이 아니며, 10년에 걸친 여정입니다. 이는 제가 항상 보고 싶었던 것입니다 ------ 몇몇 고객이 대량의 용량을 구매하여 몇 분기의 성장을 지탱하는 것이 아니라, 진정으로 지속 가능한 비즈니스입니다.
제가 보고 싶은 것은 폭입니다. 우리는 폭에서 좋은 위치를 차지하고 있으며, 우리에게 구매할 의향이 있는 대형 고객이 있습니다. 우리는 이러한 협력을 환영합니다. 가격이 합리적이라면 우리는 그들을 이길 것이며; 그렇지 않다면 우리는 인내심을 가지고 폭넓은 비즈니스를 구축할 것입니다.
연결 담당자: 다음 질문은 골드만삭스의 Gabriela Borges님으로부터 나왔습니다. 질문해 주시기 바랍니다.
Gabriela Borges, 분석가(골드만삭스): 안녕하세요, 감사합니다. Satya, 폭이라는 주제를 계속 논의하고 싶습니다. 당신은 발언 중에 MAI가 현재 최전선 모델 출시 후 3~6개월 이내에 동등한 성능에 도달할 수 있다고 언급했으며, OpenAI는 이번 분기에 수익의 11%를 차지했습니다. 더 거시적인 관점에서, 최전선 모델, MAI 및 더 복잡한 기업 고객 자율 AI 전략 간의 토큰 조합 및 토큰 가치가 어떻게 진화하고 있는지에 대한 최신 생각을 말씀해 주실 수 있나요? 감사합니다.
Satya Nadella, 회장 겸 CEO: 저는 모든 작업 부하에 대해 다음 세 가지를 도구 상자로 간주할 수 있다고 생각합니다:
첫째, 새로운 모델이 출시되고, 그 모델이 당신에게 중요한 지표에서 뛰어난 성과를 보일 때, 그것을 사용해야 합니다. 지난 분기 OpenAI의 몇몇 모델이 그랬으며, 그들은 훌륭한 모델입니다. 우리는 OpenAI가 Astra에서 이룬 진전과 미래의 돌파구에 대해 매우 고무되어 있으며, 좋은 수요를 보았습니다.
둘째, 사람들은 생각하기 시작합니다: 여러 최전선 모델을 동시에 사용할 수 있을까요? 이러한 모델은 가격 차이가 큽니다. 사실, 오늘 아침 "인공지능 분석"에서 발표된 진정으로 가치 있는 벤치마크가 있습니다------우리의 Fusion 프로그래밍 에이전트를 사용하여 우리는 2위 또는 3위를 차지했으며, 이는 매우 고무적입니다. 이는 당신이 현재 45% 더 빠른 속도와 75% 더 낮은 비용으로 최전선 수준의 성능을 얻을 수 있음을 의미합니다. 누가 이런 솔루션을 원하지 않겠습니까? 프로그래밍 에이전트 사용자로서, 당신은 Anthropic과 OpenAI가 당신의 작업 부하를 위해 경쟁하기를 원합니다. 분기마다가 아니라 각 작업에 대해 말입니다. 이것이 바로 우리가 라우터와 자동 Fusion 오케스트레이션을 통해 실현하고자 하는 가치이며, 우리는 이에 대해 기대가 큽니다.
셋째, 또 다른 중요한 방법이 있습니다. 많은 고객들이 말하고 있습니다: 유니레버를 보세요, 그들은 자신의 시스템을 가지고 있으며, 결국 최전선 모델에서 축적된 데이터를 추적하여 자신의 모델을 훈련할 것입니다. 이는 오픈 가중치 모델일 수도 있고, MAI 모델일 수도 있습니다.
이 세 가지 방법은 모두 옵션으로 열려 있어야 합니다. 가격 및 고객 요구에 따라 그들은 유연하게 선택할 것입니다. 그리고 이는 시간적 특성이 있습니다------일단 선택되면 고정되는 것이 아닙니다. 최전선 모델에서 시작한 후, 오픈 가중치로 전환하고, MAI 모델로 전환한 다음, 다음 최전선 모델이 출시될 때 몇 달 동안 다시 돌아가는 식으로 순환할 수 있습니다. 이것이 제가 생각하는 이러한 작업 부하의 동적 특성입니다. 그렇기 때문에 Foundry, Fabric, Copilot 및 GitHub Copilot의 구축에서 우리가 진정으로 만들고자 하는 것은 고객에게 지속적으로 가치를 창출할 수 있는 모델 시스템이며, 그들이 특정 선택에 갇히지 않도록 하는 것입니다.
접수원: 다음 질문은 제프리의 브렌트 틸로부터입니다. 질문해 주세요.
브렌트 틸, 분석가(제프리): 감사합니다, 에이미. Azure가 50%에 가까운 성장률을 보이는 것을 보니 기쁩니다. 또 다른 50%에 가까운 지표가 있습니다------여러분의 영업 이익률입니다. 많은 사람들이 물어볼 것입니다. 여러분은 어떻게 매출과 이익 모두에서 50% 정도의 수준을 유지할 수 있습니까? 지속적으로 추진하고 있는 운영 개선이 어떻게 이익의 높은 수준을 유지하는지에 대해 이야기해 주실 수 있나요?
에이미 E. 후드, 부사장 겸 최고 재무 책임자: 감사합니다, 브렌트. 먼저 말씀드리고 싶은 것은, 가장 좋은 해결책은 항상 수익 성장이라는 것입니다. 많은 사람들이 제가 손익계산서의 하단에서 위로 보고 있다고 생각하는 것 같습니다. 하지만 올바른 접근법은 상단에서 아래로 보는 것입니다.
우리의 초점은 거의 모든 논평에 걸쳐 있다고 할 수 있습니다: 우리는 부서 구조를 조정했습니다. 왜냐하면 우리는 고객에게 제품과 서비스를 제공하는 방식을 변경하고 있기 때문입니다------우리가 제공하는 것은 완전히 새롭고, 다르며, 더 가치 있는 제품이며, 이러한 제품 간의 통합 정도는 이전보다 훨씬 높습니다. 매출이 가속적으로 성장할 때, 의심할 여지 없이 이는 이익에 긍정적인 기여를 할 것입니다. 여기서 저는 여러분이 이익의 절대 금액에도 주목해야 한다고 생각합니다.
두 번째는, 효율성 향상이 우리가 진정으로 집중하고 있는 초점입니다. 효율성에 대해 이야기할 때, 많은 사람들이 이것이 비용과 관련이 있다고 생각합니다. 결과적으로 비용에 반영되지만, 효율성의 진정한 가치는 안정성, 안전성 및 신뢰성에 있습니다------가능한 한 낮은 비용으로 최고의 품질의 단위 산출물을 제공하는 것이 운영 우수성의 본질입니다.
제품 우수성 측면에서, 저는 지난 분기 각 팀이 매우 훌륭한 작업을 했다고 생각합니다. 그 위에는 개선에 대한 지속적인 운영 집중과 운영 비용이 실제로 새로운 것을 구축하거나 안전과 품질을 보장하는 데 사용되도록 하는 것이 있습니다. 저는 우리가 이 환경에서 매우 능동적으로 이 두 가지 방향을 고수했다고 생각하며, 이는 매우 중요합니다. 이러한 것을 달성하고, 고객의 폭과 글로벌 비즈니스가 모두 긍정적인 좋은 시장에 위치해 있을 때, 좋은 결과를 보게 될 것입니다. 이번 분기는 특히 그러했습니다------우리는 분기 내내 많은 효율성 향상을 이루었고, 추가 비용을 증가시키지 않고도 수익 성장을 달성했으며, 자연스럽게 이로 인해 혜택을 보았습니다. 하지만 제가 안심하는 것은 이 숫자 뒤에 있는 것입니다------저는 이것이 올바른 레버리지에 대한 집중이라고 생각합니다.
접수원: 다음 질문은 스티펠의 브래드 리백으로부터입니다. 질문해 주세요.
브래드 리백, 분석가(스티펠): 죄송합니다, 방금 제 이름이 불려지는 것을 듣지 못했습니다. M365의 사용량 과금에 대해: 여러분이 GitHub를 좌석 기반 모델에서 사용량 과금 모델로 전환할 때, 여러분에게 많은 수익 성장을 가져왔습니다. 이제 M365 핵심 고객군의 사용량 과금 측면에서 도구가 준비됨에 따라, 여러분은 이러한 해방이 GitHub처럼 빠르게 오고 많은 판매 노력이 필요하지 않을 것이라고 생각하십니까? 아니면 이러한 측정 지표가 실제로 돌아가게 하려면 상당한 노력이 필요할까요? 감사합니다.
사티아 나델라, 회장 겸 최고 경영자: 질문 감사합니다. 프로그래밍 분야에서는 해방이 더 빠를 것이라고 생각합니다. 왜냐하면 시장이 이미 이러한 지불 방식에 익숙해져 있기 때문입니다. 또한, 오늘 GitHub Universe에서 발표된 Fusion 관련 내용이 더 매력적인 솔루션을 제공하기를 바랍니다------여러분은 포인트를 구매하고, 이러한 포인트를 가장 효율적으로 사용하기를 원합니다. 이것이 바로 GitHub Copilot Fusion의 가치입니다. 우리는 이 분야에서의 진전에 대해 매우 낙관적입니다.
Copilot 자체에 대해서는, 우리는 매번 모델 업데이트에 따라 구독에 더 많은 가치를 지속적으로 주입하는 데 전념하고 있으며, 본질적으로 모든 사람에게 최전선의 발전을 통합하고, 조직 전체의 광범위한 배포를 추진하고 있습니다. 많은 경우, 제가 말했듯이, 이 부분은 IT 부서에서 자금을 지원합니다------이것은 여러분이 조직 전체에서 표준으로 삼고자 하는 것입니다. 동시에, 필요한 상황에 대해 온디맨드 또는 사용량 과금 모델을 활성화할 수도 있습니다. 이 두 가지 옵션은 모두 열려 있습니다.
따라서 도전 과제는 고객이 이 두 가지 옵션을 이해하고 최적의 방식으로 활용하도록 돕는 것입니다. 우리는 그들이 한 가지 방식에 과도하게 구매하여 포인트가 소진되는 것을 원하지 않습니다------이는 누구에게도 도움이 되지 않습니다. 우리는 그들이 구독의 가치를 이해하기를 바랍니다------구독은 지속적으로 향상되며 정적이지 않습니다; 동시에 그들은 사용량 과금을 유연하게 사용할 수 있습니다. 이러한 이중 이해의 성숙도가 우리의 판매 전략과 고객 인식에서 점진적으로 형성되고 있으며, 우리는 진전에 대해 낙관적이지만 여전히 해야 할 일이 많습니다.
에이미 E. 후드, 부사장 겸 최고 재무 책임자: 제가 한 가지를 보충하겠습니다------이것이 우리가 최전선 협력 회사에 지속적으로 투자하고 판매 전략을 조정하는 이유입니다. 우리는 이 두 가지 측면이 함께 작용하여 고객이 Copilot 라이센스를 최대한 활용하고 적절한 시기에 사용량 과금 모델을 선택하도록 해야 합니다. FDE 조직(최전선 협업)에 대한 투자든, 현대화된 사무실 및 Microsoft 365 판매 팀 내 새로운 판매 전략이든, 모두 이 목표를 향하고 있습니다.
사티아가 말했듯이, 프로그래밍 분야 외에서는 상대적으로 느린 과정이 될 것이지만, 우리는 여전히 고무적인 신호를 보고 있으며, 이에 대해 낙관적입니다.
접수원: 마지막 질문은 미국 은행의 탈 리아니로부터입니다. 질문해 주세요.
탈 리아니, 분석가(미국 은행): 제가 방금 말씀하신 내용을 확인하고 싶습니다------이번 분기 여러분은 Copilot 관련 데이터를 공개하셨나요? 또한, 제 질문은 자본 약속이나 자본 전략에 관한 것입니다. 발언 중에 필요할 경우 미래에 자금을 조달할 것이라고 언급하셨습니다. 부채와 주식 및 기타 자금 조달 방식 간의 전략에 대해 이야기해 주실 수 있으며, 필요할 경우 어떻게 자금을 조달할 계획인지 말씀해 주실 수 있나요? 감사합니다.
에이미 E. 후드, 부사장 겸 최고 재무 책임자: 제가 이 질문에 답하겠습니다. 제 말은, 매력적이고 합리적이라면, 우리는 충분한 자금 조달 유연성을 가지고 있다는 것입니다. 저는 이전에 이 문제에 대해 이야기한 적이 있습니다: 금융 리스는 우리가 계속 사용해 온 자금 조달 방식입니다; 또한, 우리는 채권 시장에 진입할 수 있는 운이 좋았으며, 우리의 신용 등급을 고려할 때, 이는 우리가 아직 완전히 활용하지 않은 옵션입니다; 물론 다른 선택지도 존재합니다.
전반적으로, 우리는 자유 현금 흐름을 긍정적으로 유지하는 것에 대해 낙관적이며, 모든 자본 지출에 대한 수익에 대해 자신감을 가지고 있습니다. 따라서 우리는 적절한 시점에 매력적인 경우, 자금 조달 시장에 진입할 수 있는 충분한 선택지를 가지고 있다고 믿습니다.
당신의 직접적인 질문에 대해------이번 분기 우리는 Copilot의 구체적인 숫자 업데이트를 공개하지 않았으며, 수익과 사용 증가 추세에 대해서만 언급했습니다.
조너선 닐슨, 투자자 관계 부사장: 감사합니다 탈. 오늘 실적 전화 회의의 질문 및 답변 세션은 여기서 종료됩니다. 참여해 주셔서 감사하며, 곧 다시 여러분과 소통하기를 기대합니다.
사티아 나델라: 감사합니다 여러분.
에이미 E. 후드: 감사합니다.
접수원: 참여해 주셔서 감사합니다. 오늘 회의는 여기서 종료되며, 각자 연결을 끊어 주시기 바랍니다. 참여해 주셔서 감사합니다.
위험 경고 및 면책 조항
시장은 위험이 있으며, 투자에는 주의가 필요합니다. 본 문서는 개인 투자 조언을 구성하지 않으며, 개별 사용자의 특별한 투자 목표, 재정 상태 또는 필요를 고려하지 않았습니다. 사용자는 본 문서의 의견, 관점 또는 결론이 자신의 특정 상황에 부합하는지 고려해야 합니다. 이에 따라 투자하는 경우, 책임은 사용자에게 있습니다.