드디어, 아마존도 자유 현금 흐름을 "소진했다"
아마존 CEO 앤디 재시. 이미지 AI 처리됨
글|수양
편집|서청양
미국 현지 시간 10월 29일, 아마존은 2026년 3분기 재무 보고서를 발표했다.
재무 보고서에 따르면, 아마존은 이번 분기 수익이 2019.44억 달러로, 전년 동기 대비 12% 증가했으며; 영업 이익은 280.76억 달러로, 전년 동기 대비 61% 증가했다; 순이익은 206.85억 달러로, 전년 동기 대비 2% 감소했다; 희석 후 주당 수익은 1.89달러로, 지난해 같은 기간의 1.95달러보다 낮았다. 수익과 주당 수익 모두 시장의 예상에 미치지 못했다.
순이익 감소는 주로 지난해 동기 Anthropic 투자 수익으로 인한 높은 기준선의 영향을 받았다. 2025년 3분기, 아마존은 95억 달러의 관련 세전 수익을 포함시켜 비교 기준을 높였다.
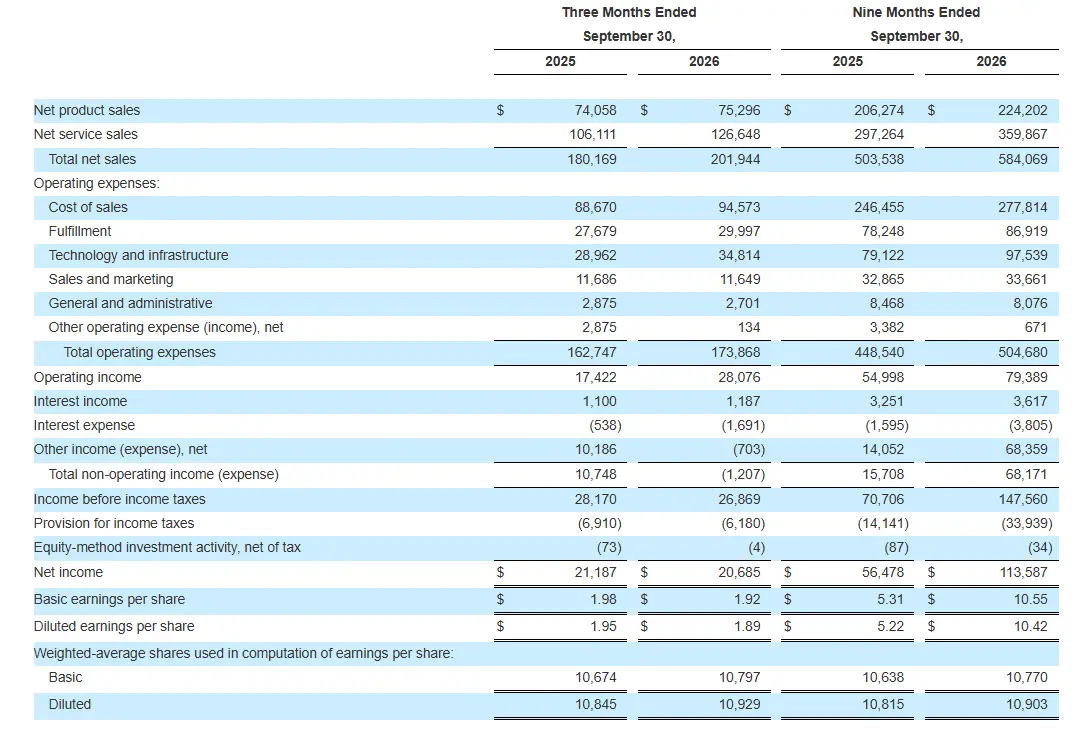
아마존의 3분기 영업 이익률은 13.9%로, 역사적인 최고치를 기록했다. 그러나 지난 12개월의 자유 현금 흐름은 -423.57억 달러로, 1년 전 동기에는 147.88억 달러였다. 즉, AI 인프라 투자로 인해 클라우드 비즈니스 수익이 증가하고 있지만, 자금 수요도 급격히 증가하고 있다.
아마존은 4분기 수익을 2400억에서 2470억 달러로 예상하며, 이는 분석가의 평균 예상보다 낮다. 동시에, 아마존은 2026년 약 2200억 달러의 자본 지출 계획을 유지하고 있다.
재무 보고서 발표 후, 주가는 장외에서 한때 7% 이상 하락했다. 주가 반응의 배경에는 투자자들이 단순히 한 분기의 실적뿐만 아니라 아마존의 향후 몇 분기의 운영 리듬에 주목하고 있다는 점이 있다.
이로 인해 아마존의 이번 분기의 핵심 문제는 더욱 구체화되었다: AWS가 새로운 컴퓨팅 파워를 지속적으로 소화할 수 있을지, AI 수익이 인프라 투자를 커버할 수 있을지, 그리고 소매 비즈니스가 연말 쇼핑 시즌에 충분한 현금 흐름을 제공할 수 있을지.
01 AWS 누적 주문이 5780억 달러에 도달
AWS는 여전히 아마존 이번 분기 가장 중요한 성장 엔진이다.
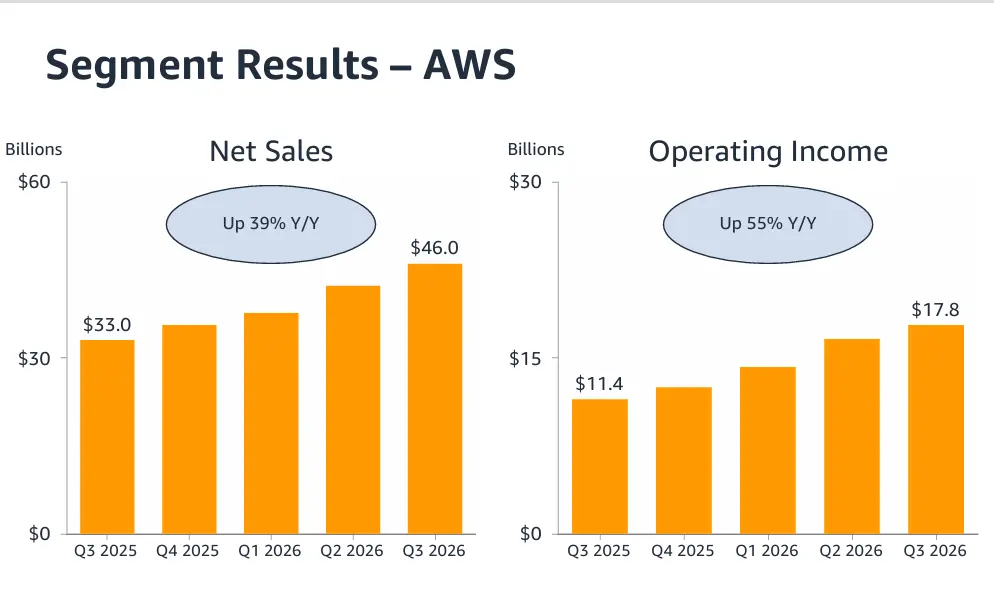
3분기 수익은 459.84억 달러로, 전년 동기 대비 39.3% 증가했으며, 2분기의 36.7%보다 높아 최근 5년간 가장 빠른 증가율을 기록했다. 이 규모에 따르면, AWS 연간 수익 운영률은 약 1840억 달러에 달한다.
AWS 영업 이익은 177.73억 달러로, 전년 동기 대비 약 55% 증가했으며; 영업 이익률은 38.7%로, 2분기의 39.4%보다 낮지만, 지난해 동기 대비 34.6%보다 높다. 수익과 이익 모두 빠른 성장을 이루었지만, 이익률은 소폭 감소했다.
누적 주문의 증가는 AWS 다음 단계 수익의 중요한 근거가 된다.
아마존 CEO 앤디 재시는 재무 보고서 전화 회의에서 AWS 누적 주문(Backlog)이 5780억 달러에 도달했으며, 이는 2분기 말의 4960억 달러보다 계속 증가했다고 밝혔다. 누적 주문은 이미 계약된, 아직 수익으로 인식되지 않은 계약 금액을 반영하며, 실제 수익은 자원 제공과 고객 사용 상황에 따라 달라진다.
재시는 현재 회사가 평균 14초마다 AI 가속기를 설치하고 있으며, 고객의 새로운 컴퓨팅 파워에 대한 수요가 여전히 강하다고 말했다. 그는 AWS가 2027년과 2028년의 수익 증가율이 모두 40%를 초과할 것으로 예상하고 있다.
소매 비즈니스의 성장은 상대적으로 온건하다. 3분기, 아마존 북미 사업 수익은 1128.52억 달러로, 전년 동기 대비 6% 증가했으며; 국제 사업 수익은 431.08억 달러로, 전년 동기 대비 5% 증가했으며, 환율 영향을 제외하면 8% 증가했다.
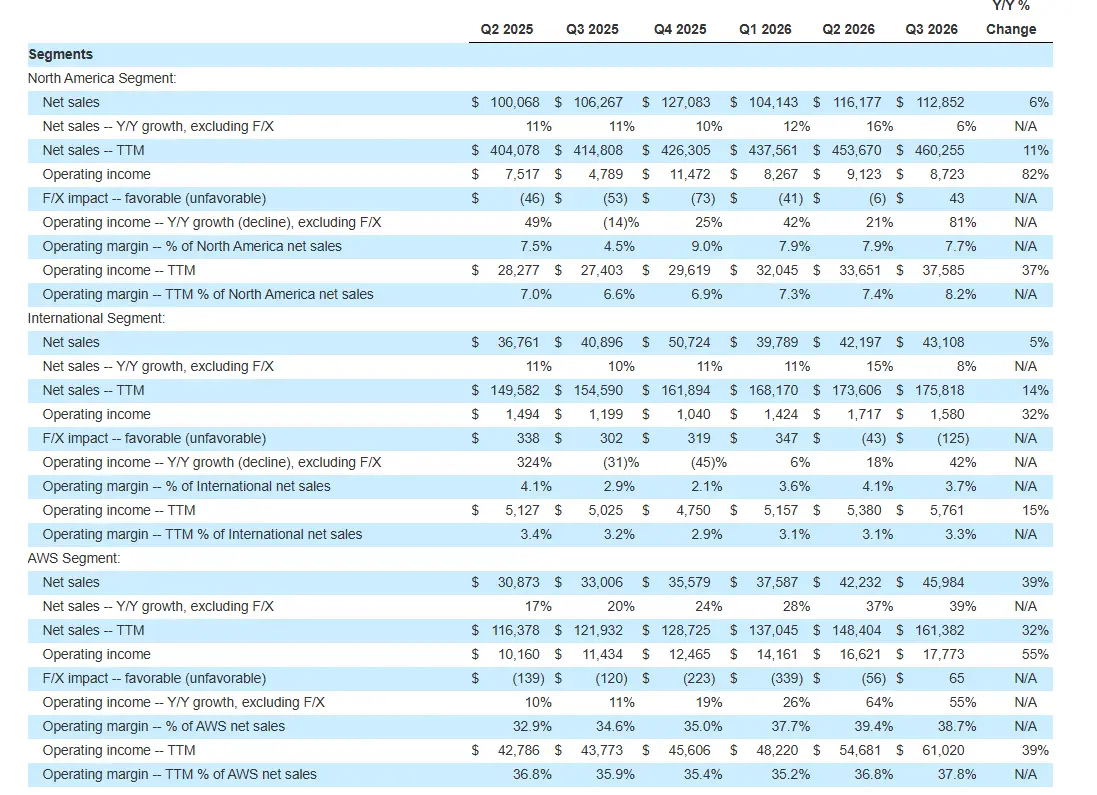
프라임 데이 시간 조정이 당분기의 전년 동기 대비 성과에 영향을 미쳤다. 2026년 대부분의 주요 시장의 프라임 데이 활동이 2분기로 앞당겨졌고, 지난해는 모두 3분기에 포함되었다. 아마존은 이 시간 차이를 제외하면 3분기 수익 증가율이 약 4%포인트 높아질 것이라고 밝혔다.
광고 사업은 3분기에 환율 영향을 제외하고 12% 증가했으며, 아마존은 4분기 증가율이 다시 두 자릿수로 회복될 것으로 예상하고 있다. 아마존은 이번 재무 보고서에서 광고 사업의 구체적인 수익 금액을 별도로 공개하지 않았다.
02 모델 및 에이전트 사업 지속 확장
아마존은 AI 사업을 기초 컴퓨팅 파워에서 모델 서비스 및 에이전트 개발로 확장하고 있다.
3분기, 포춘 500대 기업의 Amazon Bedrock에서의 지출이 전년 동기 대비 거의 7배 증가했으며, 플랫폼 토큰 호출 총량이 거의 17배 증가했다.
Bedrock은 AWS가 기업에 제공하는 모델 서비스 플랫폼으로, 고객은 다양한 공급업체의 모델을 호출하고 AWS 인프라에서 AI 애플리케이션을 배포할 수 있다.
이번 분기, Bedrock은 OpenAI, Anthropic, 월의 어두운 면, xAI 및 지표 등의 회사 모델을 추가하여 기업 고객의 선택 범위를 더욱 확장했다. 아마존은 OpenAI 모델에 내장 웹 검색 기능을 추가하여 기업이 모델을 호출할 때 실시간 정보를 검색할 수 있도록 했다.
에이전트 측면에서, 아마존은 Bedrock 관리 에이전트 공개 미리보기를 출시하여 기업이 생산 환경에서 AI 에이전트를 구축하고 배포할 수 있도록 돕고 있다. 개발자는 Strands Harness를 사용하여 에이전트를 구축할 수 있다. 아마존은 동일한 최첨단 모델을 사용할 경우, 이 도구가 토큰 사용 효율성을 높이고 작업 비용을 32% 줄이며, 동시에 상당한 또는 더 높은 정확도를 유지할 수 있다고 밝혔다.
이러한 제품은 모델 호출, 에이전트 개발 및 배포 단계를 포괄한다. 그러나 아마존은 아직 Bedrock 및 에이전트 사업의 수익을 별도로 공개하지 않았으며, 플랫폼 호출량 증가가 직접적으로 수익 증가와 동일하지 않다.
03 Trainium 및 Graviton 수요 20배 증가
자체 개발 칩은 아마존이 컴퓨팅 비용을 낮추고 AWS 제품 차별화를 확대하는 중요한 구성 요소이다.
재시는 재무 보고서 전화 회의에서 Trainium과 Graviton의 수익 약속이 전년 동기 대비 20배 이상 증가했으며, 칩 사업 전체가 세 자릿수 성장을 유지하고 있다고 밝혔다. Trainium은 주로 AI 모델 훈련 및 추론에 사용되며, Graviton은 일반 클라우드 컴퓨팅을 대상으로 한다.
3분기, 아마존은 또한 Meta, 엔비디아, OpenAI, Salesforce, 오라클, 퀄컴, Verizon 및 Stripe와 새로운 AWS 계약을 체결했다고 밝혔다. 그러나 회사는 이러한 계약에 해당하는 칩 모델, 컴퓨팅 규모 및 구매 금액을 개별적으로 공개하지 않았다.
그러나 고객이 체결한 구매 또는 컴퓨팅 계약은 칩 제공 및 실제 사용에 따라 점진적으로 수익으로 전환되어야 한다.
아마존은 이전에 자체 개발 칩 사업의 연간 수익 운영률이 이미 250억 달러를 초과했다고 밝혔다.
아마존은 차세대 칩 배포를 확대하고 있으며, 2027년 하반기에 Trainium의 AWS 외부 사용 범위를 확대할 계획이다.
이전에 Anthropic은 Trainium 2를 활용하여 Project Rainier 컴퓨팅 클러스터를 구축했으며, 배포 규모는 50만 개 이상의 칩을 초과했다.
외부 사용 범위를 확대하는 것은 Trainium에 새로운 판매 채널을 추가할 것이지만, 아마존은 소프트웨어 생태계, 공급망 및 고객 지원을 더욱 개선해야 한다.
Graviton은 주로 EC2 클라우드 컴퓨팅 인스턴스를 서비스한다. 아마존은 자체 개발 CPU를 통해 서버 성능과 에너지 효율성을 높이고, 외부 프로세서 공급업체에 대한 의존도를 줄이기를 희망하고 있다.
04 연간 자본 지출 2200억 달러 유지
AI 인프라 투자는 아마존의 현금 지출을 계속 증가시키고 있다.
3분기, 아마존은 관련 부동산 및 장비 구매에 대한 현금 지출이 772.59억 달러에 달했으며, 지난해 동기에는 350.95억 달러였다; 자산 매각 수익 및 관련 인센티브를 제외한 순 지출은 758.78억 달러였다. 첫 세 분기 동안 부동산 및 장비 구매에 대한 현금 지출은 누적 1756.70억 달러에 달했다.
아마존은 연간 약 2200억 달러의 현금 자본 지출 예상치를 유지하고 있으며, 이번 재무 보고서에서 추가로 상향 조정하지 않았다. 회사는 이전에 연간 투자 계획을 이 수준으로 높였으며, 주로 데이터 센터, 서버, 네트워크 장비 및 AI 인프라 구축에 사용된다.
자본 지출 증가도 현금 흐름에 영향을 미치기 시작했다. 9월 30일까지의 지난 12개월 동안, 아마존의 운영 현금 흐름은 1683억 달러에 달해, 전년 동기 대비 29% 증가했다. 자유 현금 흐름은 -424억 달러로, 지난해 동기에는 +148억 달러였다.
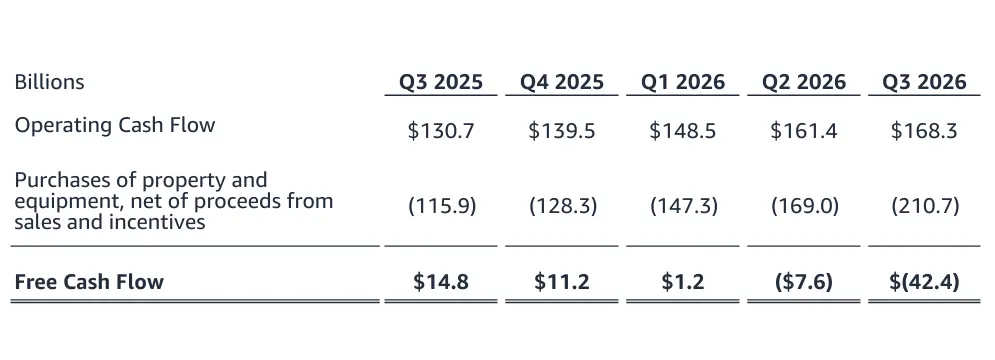
지난 12개월 동안, 회사의 운영 현금 흐름은 376억 달러 증가했지만, 순 자본 지출은 948억 달러 증가하여 운영 현금 흐름의 증가량을 초과했다. 이것이 자유 현금 흐름이 마이너스로 전환된 주요 원인이다.
05 시장이 투자 수익에 주목하기 시작하다
아마존은 4분기 수익을 2400억에서 2470억 달러로 예상하며, 전년 동기 대비 12%에서 16% 증가할 것으로 보인다; 영업 이익은 285억에서 335억 달러로, 지난해 동기 250억 달러보다 높다.
시장은 이전에 아마존의 4분기 수익이 약 2445억 달러에 이를 것으로 예상했으며, 회사의 지침 중간값은 2435억 달러로, 분석가의 예상보다 약간 낮다. 재무 보고서 발표 후, 로이터와 월스트리트 저널은 주가 하락을 수익 전망, 자본 지출 및 자유 현금 흐름 압박과 연관지었다.
4분기는 아마존의 연간 가장 중요한 소매 판매 성수기이다. 회사는 광고 사업 증가율이 두 자릿수로 회복될 것으로 예상하며, 미국에서 약 30만 명의 계절 직원 채용을 계획하고 있다, 연휴 쇼핑 시즌의 주문 수요에 대응하기 위해.
이번 재무 보고서 발표 전, 시장은 아마존의 3분기 수익이 약 2022억 달러에 이를 것으로 예상했으며, 조정 후 주당 수익은 약 1.97달러, AWS 증가율은 약 37%에서 38%로 예상했다. 실제 AWS 성과는 예상치를 초과했지만, 수익, 주당 수익 및 4분기 수익 지침은 모두 시장 요구에 미치지 못했다.
투자자들은 두 가지 측면에 집중하고 있다: 하나는 AWS가 현재 성장 속도를 유지할 수 있을지, 다른 하나는 막대한 자본 지출이 언제 수익과 현금 흐름으로 전환될 수 있을지.
AWS 성장 속도 증가, 이는 기업 클라우드 컴퓨팅 및 AI 컴퓨팅 수요가 여전히 확대되고 있음을 나타낸다. 그러나 아마존의 인프라 투자는 빠르게 증가하고 있으며, 지난 12개월 동안 자유 현금 흐름은 이미 마이너스로 전환되었다. 4분기 수익 지침이 시장 예상보다 낮다는 것은 투자자들이 추가적인 증거를 확인해야 함을 의미하며, 새로운 컴퓨팅 파워가 지속적으로 비즈니스 수익과 이익으로 전환될 수 있음을 확인해야 한다.