
홍숭합 화 인: SpaceX는 엔비디아식 성장 폭발의 전야에 서 있으며, Starship, AI 컴퓨팅 파워 및 위성과 직접 연결된 휴대폰이 심각하게 저평가되고 있다
저자:조영,월스트리트 저널
최근 세쿼이아 캐피탈 파트너인 숀 매과이어가 X에 글을 올리며, 스페이스엑스가 엔비디아의 지난 3년간 수익 폭발적 성장 전야에 처해 있으며, 대부분의 투자자들이 이를 심각하게 과소평가하고 있다고 주장했습니다.
매과이어는 스페이스엑스의 재무 보고서 전화 회의 후, 하향식 재무 모델을 공개하며 모델이 제시하는 숫자가 "놀라울 정도"라고 주장했습니다. 그는 시장이 지정학적 불확실성, 인플레이션 압력 등 일련의 거시적 요인으로 인해 공황에 빠져 있으며, 이 시점에서 역행하여 "90% 이상의 투자자들이 미친 짓이라고 생각할 것"이라는 예측을 발표하기로 선택했다고 밝혔습니다.
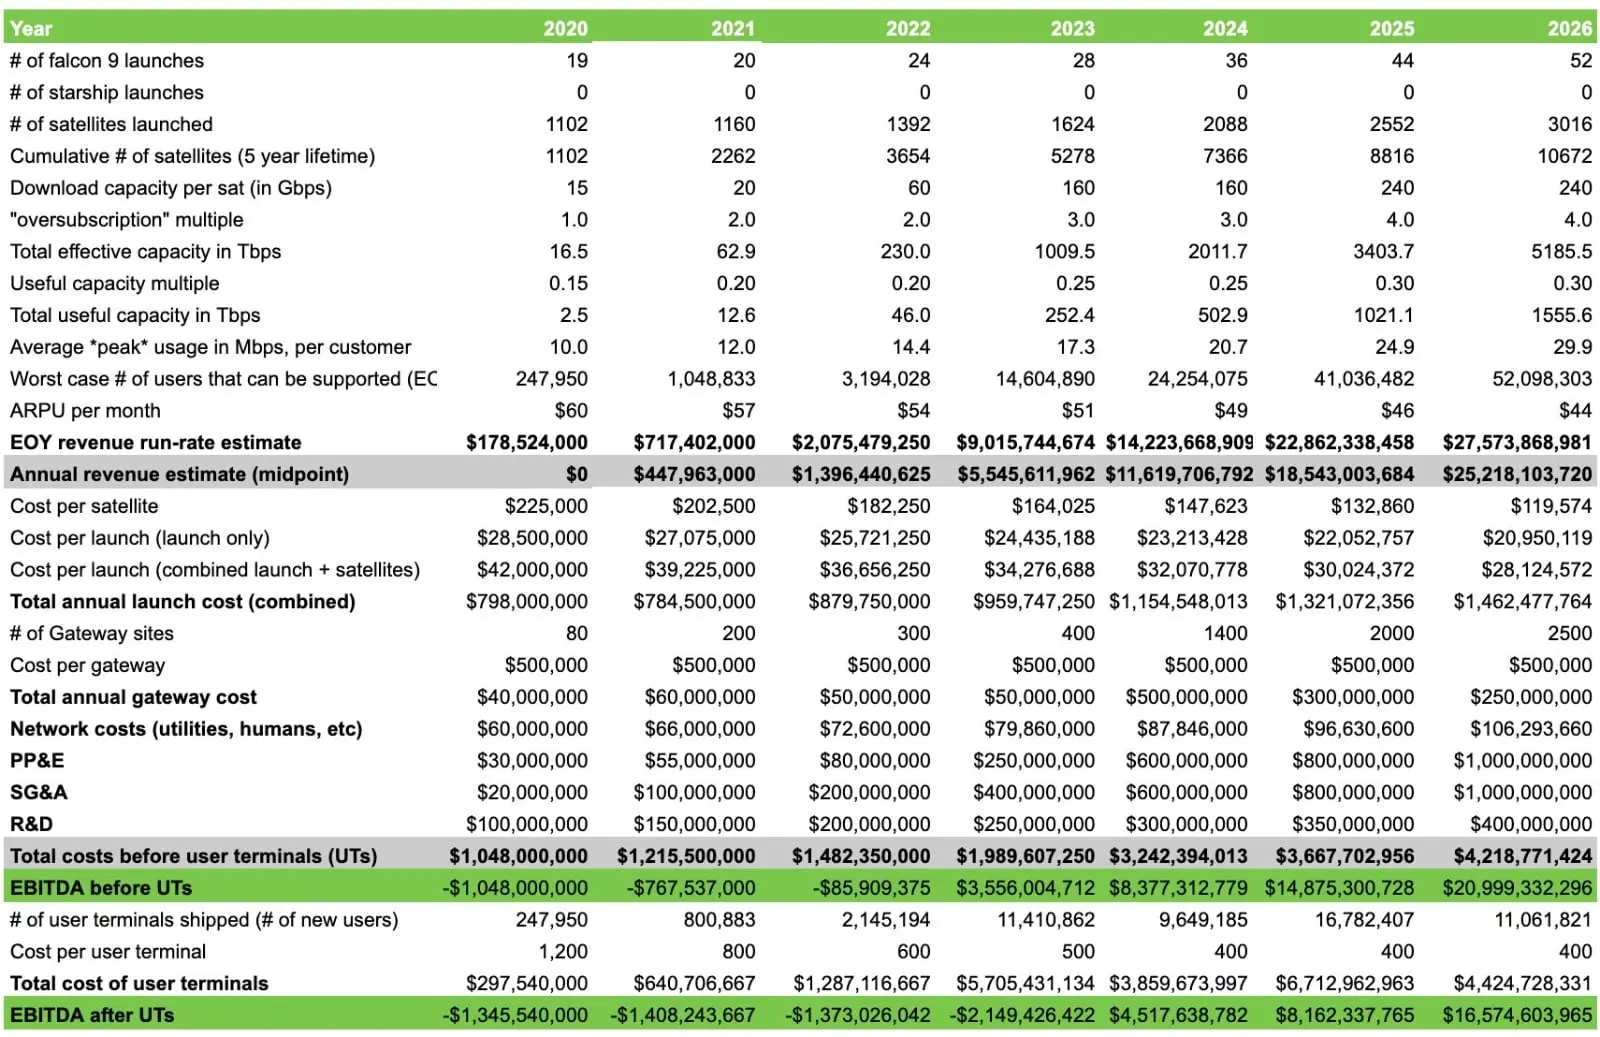
매과이어는 특히 최고의 인재 밀도, 스페이스엑스의 AI 컴퓨팅 인프라 분야에서의 저비용 공급자 지위, 스타쉽이 구축한 역사적인 방어선, 그리고 스타링크의 단위 경제 모델이 현재 시장에서 가장 과소평가된 세 가지 핵심 논리라고 강조했습니다. 그는 Direct to Cell(직접 연결 모바일) 사업이 2029년에서 2030년 사이의 수익 규모에서 거의 모든 시나리오에서 스타링크를 초과할 것이라고 예상했습니다.
최고의 인재 밀도: 스페이스엑스의 숨겨진 장벽
매과이어는 스페이스엑스의 팀을 "지구상에서 가장 엘리트 팀"으로 규정하고, 그들의 강도 문화를 실리콘밸리의 다른 기술 회사들과 명확히 구분했습니다.
그는 스페이스엑스의 독특함이 극단적인 작업 강도와 궁극적인 객관적 평가 메커니즘을 결합한 데 있다고 생각합니다. 즉, 로켓은 날거나 폭발해야 하며, 정치적 공간에서 회전할 여지가 없습니다. 이러한 물리적 차원의 강력한 피드백 메커니즘은 평범한 사람들이 내부에서 생존할 수 없게 만들어, 25년의 축적 속에서 매우 높은 인재 밀도를 형성했습니다.
AI 컴퓨팅 대규모 구축의 물결 속에서, 매과이어는 이 점이 결정적 의미를 가진다고 생각합니다. 아마존, 구글 및 각종 클라우드 서비스 제공업체는 일부 우수 인재를 보유하고 있지만, 스페이스엑스는 "모든 사람이 우수하다"고 주장했습니다. 기가급 AI 데이터 센터의 구축 난이도에 직면하여, 그는 이것이 과거 메가와트급 CPU 데이터 센터보다 1~2개 수량급 더 높다고 생각합니다. 스페이스엑스는 "원자 수준"의 복잡한 문제를 처리하는 능력으로 다른 경쟁자들을 압도하고 있습니다. 터빈 부족, 주 간 전력 전송, 대형 장비의 국제 운송 등 이러한 도전 과제는 그가 보기에 스페이스엑스 팀에게는 모두 해결책이 있습니다.
스타쉽: 인류 역사상 가장 큰 기술 방어선
매과이어는 글에서 스타쉽이 인류가 지금까지 구축한 가장 복잡한 시스템이라고 주장하며, 첨단 칩 제조, ASML의 EUV 노광기, 국제 열핵 융합 실험로 등 공인된 기술 정점을 초월한다고 설명했습니다.
그의 평가 프레임워크는 다음과 같습니다: 만약 최고의 인재들이 무한한 자원으로 특정 기술 최전선에 도달하기 위해 얼마나 오랜 시간이 걸릴까요? 스타쉽 앞에서 그는 그 답이 다른 어떤 기술 분야보다 훨씬 더 길다고 생각합니다.
매과이어는 글로벌 경쟁 구도를 인용하여 증거로 제시했습니다: 스페이스엑스는 2015년에 첫 번째 부스터 회수를 완료했으며, 경쟁자는 동등한 이정표를 달성하는 데 약 10년이 지체되었습니다. 그는 스타쉽이 지속적으로 추진됨에 따라 이 격차가 여전히 확대되고 있다고 강조했습니다.
그는 스타쉽의 공급망이 스페이스엑스 내부에서 고도로 수직 통합되어 있어 방어선의 깊이가 "상상할 수 없을 정도로 크다"고 강조했습니다.
저비용 공급자 지위: 컴퓨팅 시장의 구조적 이점
매과이어는 대량 상품 시장에서 저비용 공급자가 되는 것이 전략적으로 매우 가치 있는 위치라고 생각합니다. 그는 AI 컴퓨팅의 가격 동태를 석유 생산에 비유하며, 인터넷 버블 시대의 브로드밴드와는 다르다고 주장했습니다. 그 이유는 기가급 AI 컴퓨팅의 진입 장벽이 후자보다 훨씬 높고, 공급망이 더 긴축되어 있으며, 구축 주기가 더 길기 때문입니다.
그의 판단은 다음과 같습니다: 비록 컴퓨팅 비용이 기가당 약 100억 달러로 떨어지더라도, 스페이스엑스는 저비용, 가장 유연한 참여자로서 여전히 경쟁 우위를 가질 것이라고 예상했습니다. 그는 향후 약 4년 내에 컴퓨팅 비용이 기가당 200억 달러 이하로 떨어질 가능성이 낮다고 보며, 이 가격대에서 스페이스엑스의 단위 자본 지출은 경쟁이 줄어들면서 더욱 감소할 것이라고 생각합니다.
그는 글에서 2028년까지의 회사 범위 내 예측 모델을 구축했으며, 기가당 수익과 기가당 자본 지출이 "결합 상수"의 쌍이라고 지적했습니다. 즉, 전자가 감소하면 후자도 비례적으로 감소하며, 동시에 스페이스엑스가 배치하는 총 기가 수는 증가하여 수익 손실을 일부 상쇄할 것입니다.
스타링크 단위 경제학: 한 번의 발사로 수십억 수익 창출
매과이어는 스타링크의 자본 효율성을 설명하기 위해 핵심 데이터를 공개했습니다. 현재 스타링크 별자리의 연간 수익은 약 200억 달러이며, 이 별자리는 약 400회의 팔콘 9 발사로 구축되었습니다.
단일 스타쉽 발사의 운반 능력이 약 20회의 팔콘 9 발사와 같기 때문에, 이론적으로 약 20회의 스타쉽 발사만으로 200억 달러의 연간 수익을 지원할 수 있으며, 이는 각 발사당 약 10억 달러의 연간 수익에 해당하며, 5년의 수명 주기로 계산할 경우 50억 달러의 단일 발사 평생 수익을 의미합니다.
그는 스타쉽이 상업 운영에 투입됨에 따라 스타링크, 직접 연결 모바일 및 궤도 컴퓨팅의 비용이 크게 감소할 것이며, 도달 가능한 시장 규모가 확대될 것이라고 밝혔습니다. 그의 시나리오 예측에 따르면, Direct to Cell의 2029년에서 2030년 사이의 수익 규모는 스타링크의 주요 사업을 초과할 것입니다.
매과이어는 또한 궤도 컴퓨팅 사업이 2029년부터 재무 모델에 상당히 반영될 것이며, 향후 10년 내에 스페이스엑스의 칩 분야 수직 통합 정도가 오늘날 로켓 분야의 지위와 비슷해질 것이라고 예상했습니다.