
“행운에 기대지 마세요, 기술주 투자자여”, JP모건이 기술주에서 손을 떼라고 경고했습니다: “아직 팔지 않은 사람들이 많습니다”
저자:고지모,월스트리트저널
미국 주식 기술 섹터가 2020년 3월 이후 최대 주간 하락폭을 기록한 가운데, 모건 스탠리의 포지션 정보 팀의 존 슐레겔은 최신 주간 보고서에서 단테의 《신곡》의 유명한 구절을 인용하며 시작했다: "기술 주식을 거래하는 자여, 모든 희망을 버려라."
모건 스탠리와 골드만삭스의 최신 데이터에 따르면, 헤지펀드가 대폭 포지션을 줄였음에도 불구하고 대규모 자금을 보유한 장기 자산 관리 기관과 개인 투자자들은 여전히 대규모로 이탈하지 않았다.
지난 주, S&P 500 지수는 7일 연속 하락하며 금요일 6910포인트로 마감했고, 7000포인트를 하회했다; 나스닥 100 지수는 10.4% 급락했으며, 필라델피아 반도체 지수(SOX)는 17% 하락했다. 매도는 원자재와 암호화폐에도 동시다발적으로 영향을 미쳤으며, 금은 주간 9.5% 하락했고, 비트코인은 14.2% 하락했으며, 구리 가격은 9% 이상 하락했다.
두 투자은행 모두 헤지펀드의 포지션 축소만으로는 시장 바닥을 확인할 수 없다고 경고했다; 모건 스탠리는 현재 시장이 2018년 4분기와 유사한 흐름에 가까워지고 있다고 지적했다.
헤지펀드, 지난해 4월 이후 최악의 주간 하락, 순 레버리지 바닥 탐색, 공매도 대폭 증가
빠른 자금이 가장 먼저 압박을 받았다.
모건 스탠리는 헤지펀드가 금요일 하루에 1.5% 하락했으며, 최근 5거래일 동안 3% 이상 하락했다고 추정했다. 11월 이후 누적 하락률은 약 4%로, 2025년 4월 7일 "해방일" 폭락 이후 최악의 5일 성과를 기록했으며, 5일 및 63일 수익률은 평균보다 3표준편차 이상 낮았다. 10월과는 달리, 이번 손실은 주식 선택(알파) 자체가 명확히 실패한 것이 아니라 시장 전체 하락(베타)에서 비롯되었다.
골드만삭스의 주요 중개 거래팀의 카르틱 싱할은 금요일 저녁 보고서에서 유사한 통계를 제시했다: 기본적인 다수-소수 전략 펀드는 당일 1.2% 하락했으며, 약 4분의 3이 손실을 기록했고, 미국 주식 및 유럽 주식 펀드는 각각 1.6% 및 1.3% 하락했지만, 주식 선택 알파는 +0.3%였다. 금요일 하락폭을 포함하면, 주식 선택형 펀드는 지난 6거래일 동안 누적 약 2.8% 하락했으며, 이는 같은 기간 S&P 약 9% 하락폭의 3분의 1에 해당한다.
낮은 노출이 현재 유일한 완충재가 되었다. 11월 12일 S&P 500 지수는 연초 대비 약 12% 상승했으나(배당 포함), 이번 주 금요일에는 0.9%로 줄어들었고, 나스닥 100 지수는 0.9% 하락으로 전환되었다; 골드만삭스가 추적하는 글로벌 주식 선택형 펀드는 연초 대비 여전히 7.0% 상승했으며, 퀀트 펀드는 17.7%의 상승폭을 기록했다.
순 레버리지가 바닥을 탐색하는 동시에, 총 레버리지는 상승하고 있다. 목요일 마감 기준, 골드만삭스의 주요 중개 거래 장부에 있는 글로벌 기본 다수-소수 순 레버리지는 42.3%로, 5년 만에 최저치를 기록했다; 베타 조정 후 48.2%로, 지난 12개월 최고치인 84.6%에서 36포인트 하락했다; 전체 다수-소수 비율 1.57도 5년 바닥에 위치해 있다. 그러나 전체 총 레버리지는 3.8포인트 상승하여 315.9%에 도달하며 5년 98%의 높은 위치에 있다.
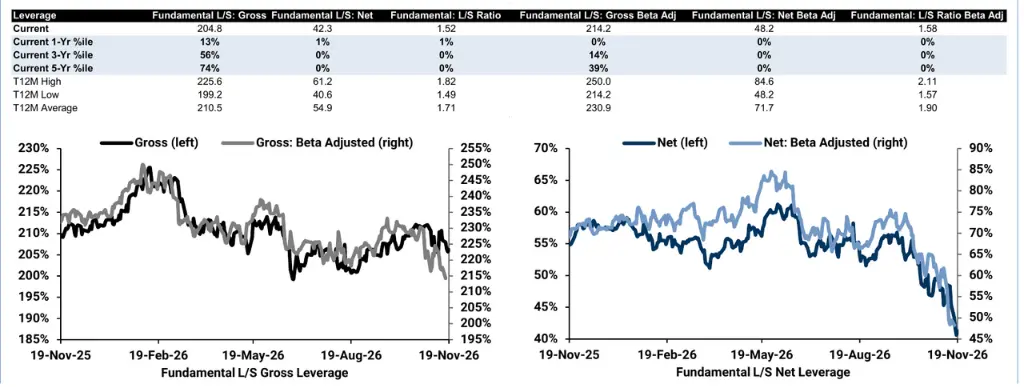
모건 스탠리 또한 총 자금 흐름이 저점에서 회복되고 있음을 모니터링하고 있다. 순 노출이 바닥을 탐색하고 총 포지션이 커지면서, 답은 하나뿐이다: 헤지펀드가 대규모로 공매도를 늘리고 있다. 골드만삭스의 파생상품 팀은 지난 6주 동안 헤지펀드가 기록적인 속도로 기술 주식을 매도했으며, 매도 강도는 4표준편차를 초과했다고 지적했다. 글로벌 기술 주식의 다수-소수 비율은 최소 2017년 이후 최저 수준으로 떨어졌다.
반등이 없는 이유? 장기 자금과 개인 투자자들은 여전히 시장에 있다
과거 경험에 비추어 볼 때, 빠른 자금이 이 정도로 매도되면 반등이 일어났어야 했다.
모건 스탠리는 순 레버리지가 현재 저점으로 떨어진 후, S&P 500 지수가 향후 3개월 평균 6.3% 상승할 것이라고 추정했다; 모건 스탠리의 주식 전략가는 11일 전에 바닥을 잡을 것을 권장했으며, 골드만삭스의 매크로 트레이더는 연말에 강제 청산을 예상하고, 모건 스탠리의 마이크 윌슨은 원래 7100포인트로 되돌아갈 것이라고 보았다. 결과적으로 S&P는 7000포인트를 직접 하회했다.
노무라 증권의 찰리 맥엘리곳은 목요일 분석에서 모든 퀀트 머신이 매수할 준비가 되어 있는데 주식 시장이 여전히 상승하지 않을 때, 포지션 지표를 주시하는 것이 잘못된 방향을 볼 수 있다고 말했다.
문제는 헤지펀드가 단지 테이블 위의 한 자리일 뿐이라는 것이다.
목요일 기준, 모건 스탠리의 미국 전술 포지션 모니터링 지표(US TPM)의 4주 변동은 -1 표준편차에 불과하며, -1.5 표준편차의 전면 청산 기준에 도달하지 않았다. 전체 포지션이 2015년 이후 13%의 분위로 떨어졌지만, CTA(상품 거래 자문)는 위험을 줄이지 않았고, 자산 관리 기관은 여전히 선물 노출을 유지하고 있다.
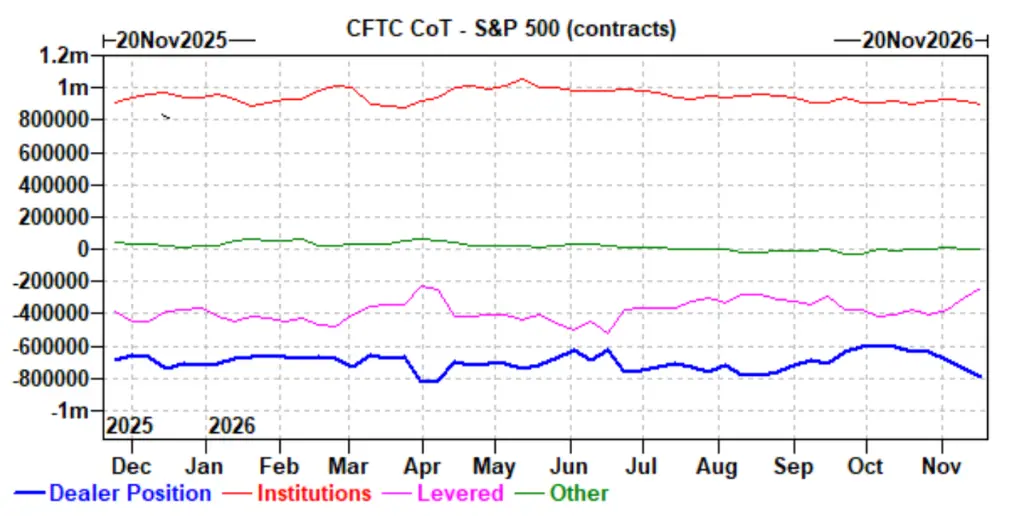
골드만삭스의 파생상품 및 선물 거래팀은 CFTC(미국 상품 선물 거래 위원회) 데이터를 인용하여 이러한 분리를 더 명확하게 드러냈다: 나스닥 100 선물에서 CTA는 순 공매도 36억 달러로 전환되어 10년 바닥에 근접했지만, 비거래상(non-dealer) 포지션은 여전히 순 매수 530억 달러로, 65억 달러의 10년 평균보다 훨씬 높고, 610억 달러의 정점에 가까워지고 있다.

S&P 500 선물도 마찬가지이다. 기관들은 연중 약 90만 계약의 순 매수 포지션을 유지하고 있으며, 11월에는 거의 변동이 없었다; 시장에서의 변동은 거의 레버리지 펀드에 의해 이루어졌으며, 그들은 11월 10일부터 19일 사이에 6.8만 계약의 공매도를 회복했다(약 250억 달러).
하락세를 이끄는 반도체 주식과 주식 펀드의 흐름은 "느린 자금이 매도하지 않았다"는 것을 더욱 입증하고 있다. 반도체 섹터는 10월 초 이후 33% 급락했으며, 이는 최근 두 달 동안 미국 주식에서 가장 많이 순매도된 섹터이지만, 모건 스탠리의 데이터에 따르면 그 포지션은 2018년 이후 63% 분위로 돌아갔으며(장기 평균 근처), "매도가 끝났는가"에 대한 대답은 "아니오"로 명확하다. 골드만삭스의 현물 거래팀은 순수 매수 기관(롱 전용)이 최근 반도체 주식에서 매도 주문을 내기 시작했으며, 매수세가 얼어붙고 나스닥 VIX가 팬데믹 이후 최고 수준으로 상승했다고 말했다.
장외 개인 투자자들은 여전히 역으로 매수하고 있다. 리퍼 데이터에 따르면, 지난주 주식 펀드는 590억 달러의 순 유입을 기록하며 6월 이후 최고치를 기록했다; 뱅크 오브 아메리카가 인용한 EPFR 데이터에 따르면, 지난 4주 동안 누적 유입액은 기록적인 3100억 달러에 달했다. 뱅크 오브 아메리카의 최신 조사에서는 펀드 매니저들이 2006년 이후 가장 빠른 속도로 기술 주식을 매도하고 있다고 밝혔다.

자금이 방어 섹터에 집중, 월스트리트는 "2018년 시나리오"를 주목
기술 주식에서 철수한 자금이 방어 섹터로 빠르게 이동하고 있다.
모건 스탠리의 데이터에 따르면, 지난주 미국 주식의 순 매수는 공공 서비스, 통신, 제약 생물학, 식음료 담배 및 부동산으로 집중되었으며, 필수 소비재 유통 및 소매 포지션은 역사적 최고치에 도달했다. 그러나 피난처가 혼잡해지면 쉽게 실패할 수 있으며, 골드만삭스의 변동성 거래팀은 고객에게 필수 소비재 섹터를 헤지할 것을 권장했으며, 해당 섹터의 옵션 비대칭(skew)은 지난 20년 동안의 3백분위로 떨어졌다.
전 세계적으로, 모건 스탠리가 모니터링하는 각 지역 포지션은 모두 20% 분위 아래로 떨어졌으며, 전 세계적으로는 약 10% 분위에 위치하고 있다(-1.5 표준편차, 2022년 이후 저점과 동일). 일본, 중국, 홍콩, 유럽 모두 저점에 위치하고 있지만, 슐레겔은 지금까지의 조정 폭이 여전히 상대적으로 얕다고 경고했다.
골드만삭스의 공포 지수는 9.8(만점 10점)으로 급등했으며, 이번 주에는 휴일로 인해 거래일이 줄어들어 기술적 반등이 언제든지 발생할 수 있다. 그러나 중기 방향을 결정짓는 한계 매도는 이미 바뀌었다------더 이상 포지션을 줄인 헤지펀드가 아니라, 반도체 주식에서 매도 주문을 낸 순수 매수자, 가만히 있는 자산 관리 기관, 그리고 지난주에 돈을 쏟아 부은 개인 투자자들이다.
존 슐레겔은 4분기 매도가 연초 상승폭을 거의 지워버렸으며, "2018년 유사성"이 월스트리트의 초점이 되고 있다고 지적했다: 그 해 S&P 500 지수는 11월 말에 잠시 반등한 후 12월에 더 강력한 매도를 맞았다. 다른 점은, 2018년의 바닥은 전 시장의 항복과 연준의 전환에 의존했지만, 현재 연준은 여전히 금리를 인상하고 있으며, 골드만삭스는 주식 시장이 계속 하락해야만 그들이 멈출 수 있다고 생각한다. 금요일이 더 광범위한 항복식 매도를 촉발했는지 여부는 후속 포지션 데이터로 검증해야 한다.