
조작당하고, 자금이 철회되며, Papertrade의 천 배 레버리지 실험이 순조롭게 시작되지 않았다
저자: Zhou, ChainCatcher
10월 10일, HyperEVM 기반의 합성 영구 프로토콜 Papertrade가 공식 출시되었으며, 최대 1000배 레버리지를 자랑하고, 사용자가 손실을 입으면 토큰 PAPER를 받을 수 있으며, 예치금 단계에서 약 1억 3800만 달러의 자금을 유치했습니다.
출시 약 8시간 후, 한 체인 주소가 Hyperliquid의 ETH 가격을 이용해 Papertrade에서 약 128만 달러를 순이익으로 얻었습니다. 공식 응답은 위험이 이미 예견되었으며, 포지션 한도를 조정하기 시작했다고 밝혔습니다.
이후 플랫폼의 열기는 눈에 띄게 감소했습니다. 공식 웹사이트 데이터에 따르면, 기사 작성 시점에 플랫폼의 TVL은 약 6060만 달러로, 예치금 대비 절반 이상 줄어들었으며; 미청산 포지션은 정점의 33억 달러에서 4억 달러 미만으로 감소했습니다.
1. 손실이 곧 채굴, 거래량 중 상당한 부분은 허위
Papertrade는 트레이더 Jez와 Blurr가 공동 설립했습니다. Jez는 Taiki Maeda 팟캐스트에서 전통 금융의 양적 트레이더였으며, 고빈도 옵션 시장 조성자로 일한 경험이 있다고 밝혔습니다. 이 에피소드는 출시 며칠 전에 방영되었으며, Jez는 대부분의 사람들이 파생상품 거래를 하지 말아야 한다고 솔직하게 말했습니다. 방향 판단이 맞더라도, 8배 레버리지는 무작위 변동 속에서 기대값이 음수라고 언급했습니다.
그러나 그는 투기 열풍은 거스를 수 없으며, 암호화폐 산업의 진정한 수요는 투기라고 생각했습니다. 사람들에게 도박을 하지 말라고 권하는 것보다 카지노를 소유하는 것이 낫다고 주장했습니다. 며칠 후, Papertrade가 공식 출시되었고, 최대 레버리지는 1000배였습니다.
공식 문서에 따르면, Papertrade는 주문서가 없고, 시장 조성자도 없습니다. 사용자의 모든 거래는 직접 프로토콜 자금 풀을 상대방으로 하며, 가격은 Hyperliquid 주문서의 최적 매수 및 매도 가격의 중간값을 기준으로 하며, 플랫폼 자체는 Hyperliquid에서 실제로 주문하지 않습니다.
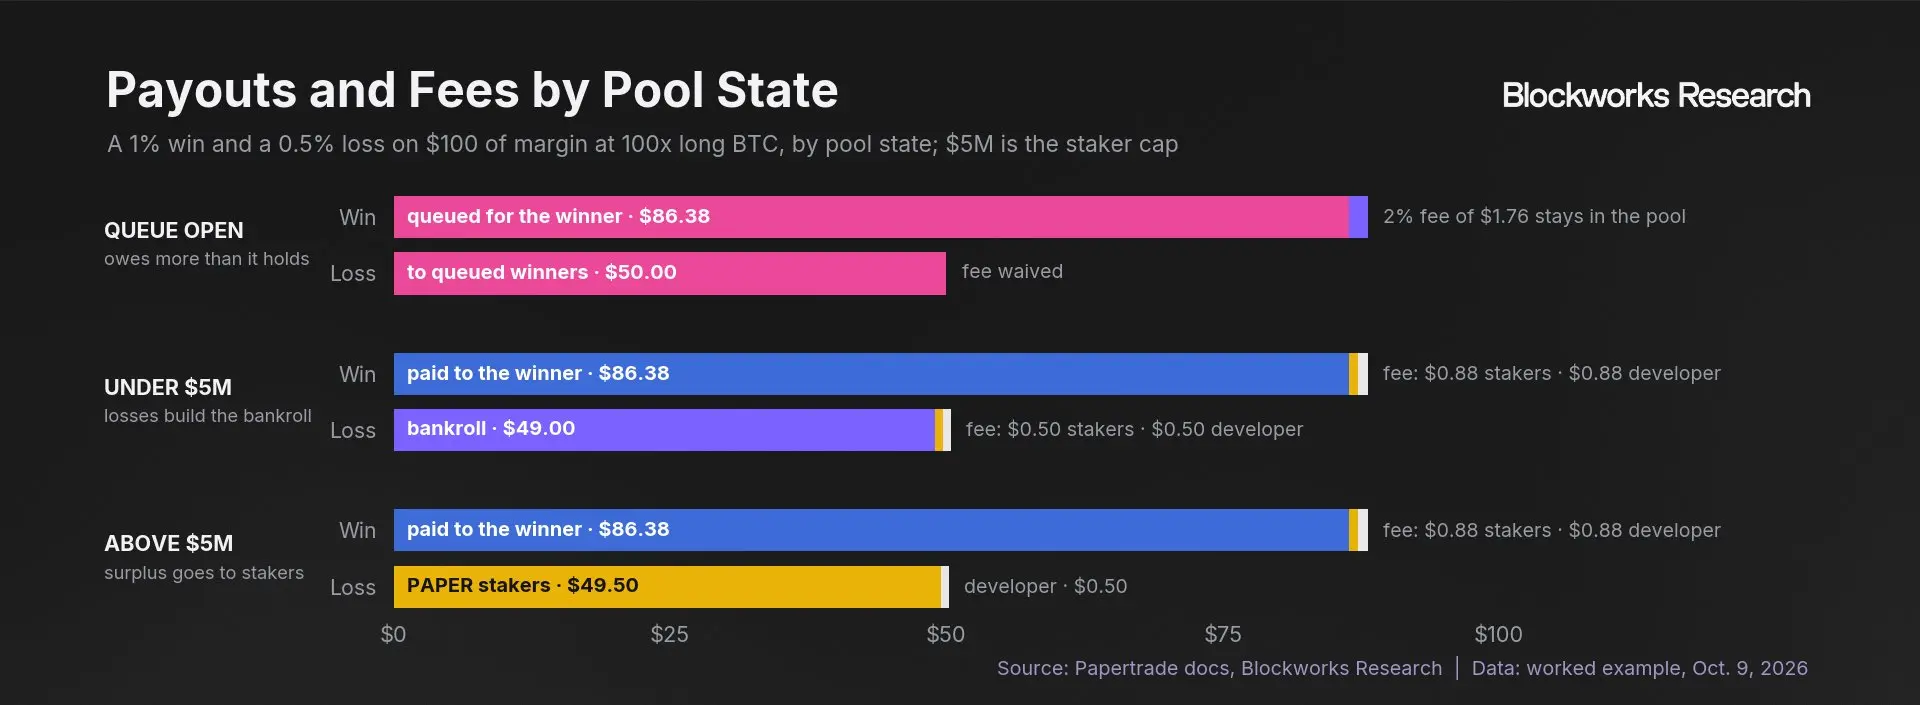
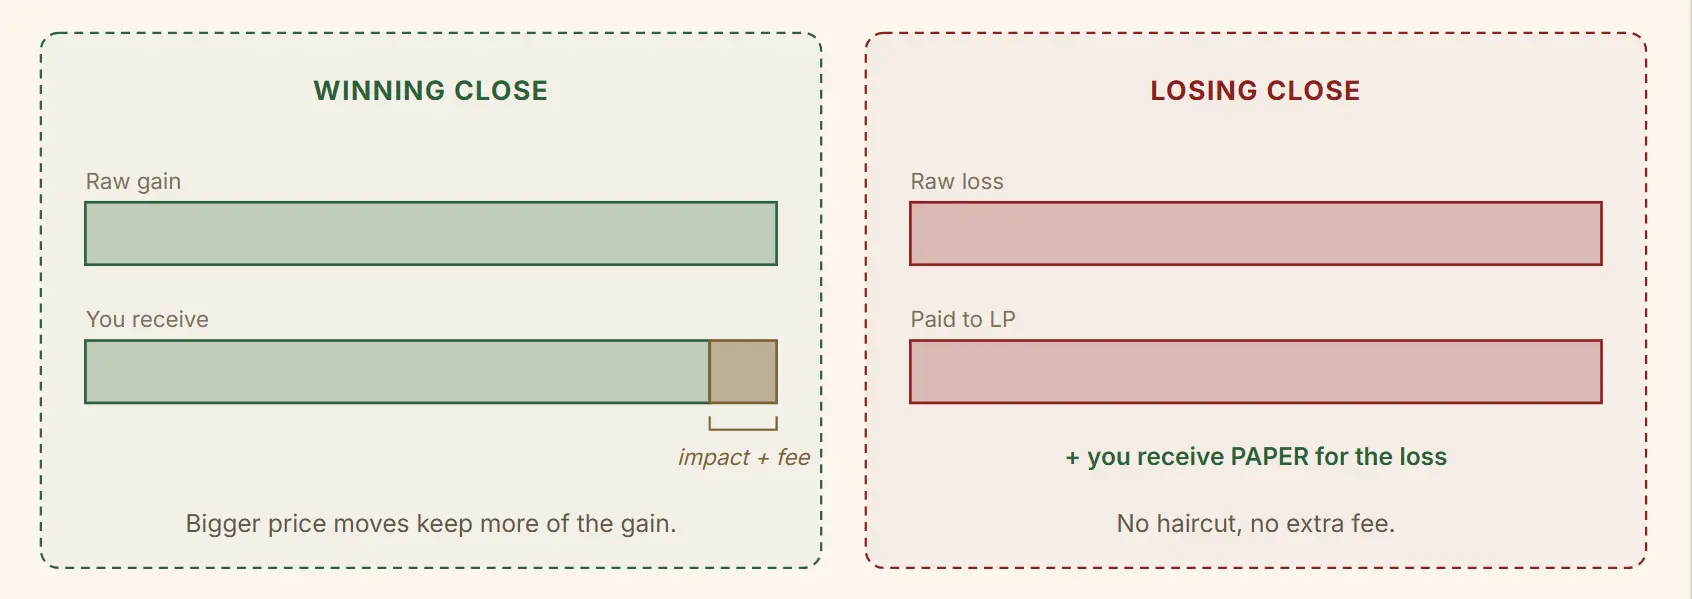
이 자금 풀은 제로에서 시작하며, 외부 자금을 받지 않고, 유일한 자금 출처는 거래자의 손실입니다. 승자의 이익은 자금 풀에서 지급되며, 풀의 자금이 부족할 경우, 미지급 이익은 대기열에 들어가 후속자의 손실이 풀에 보충되면 순서대로 정산됩니다.
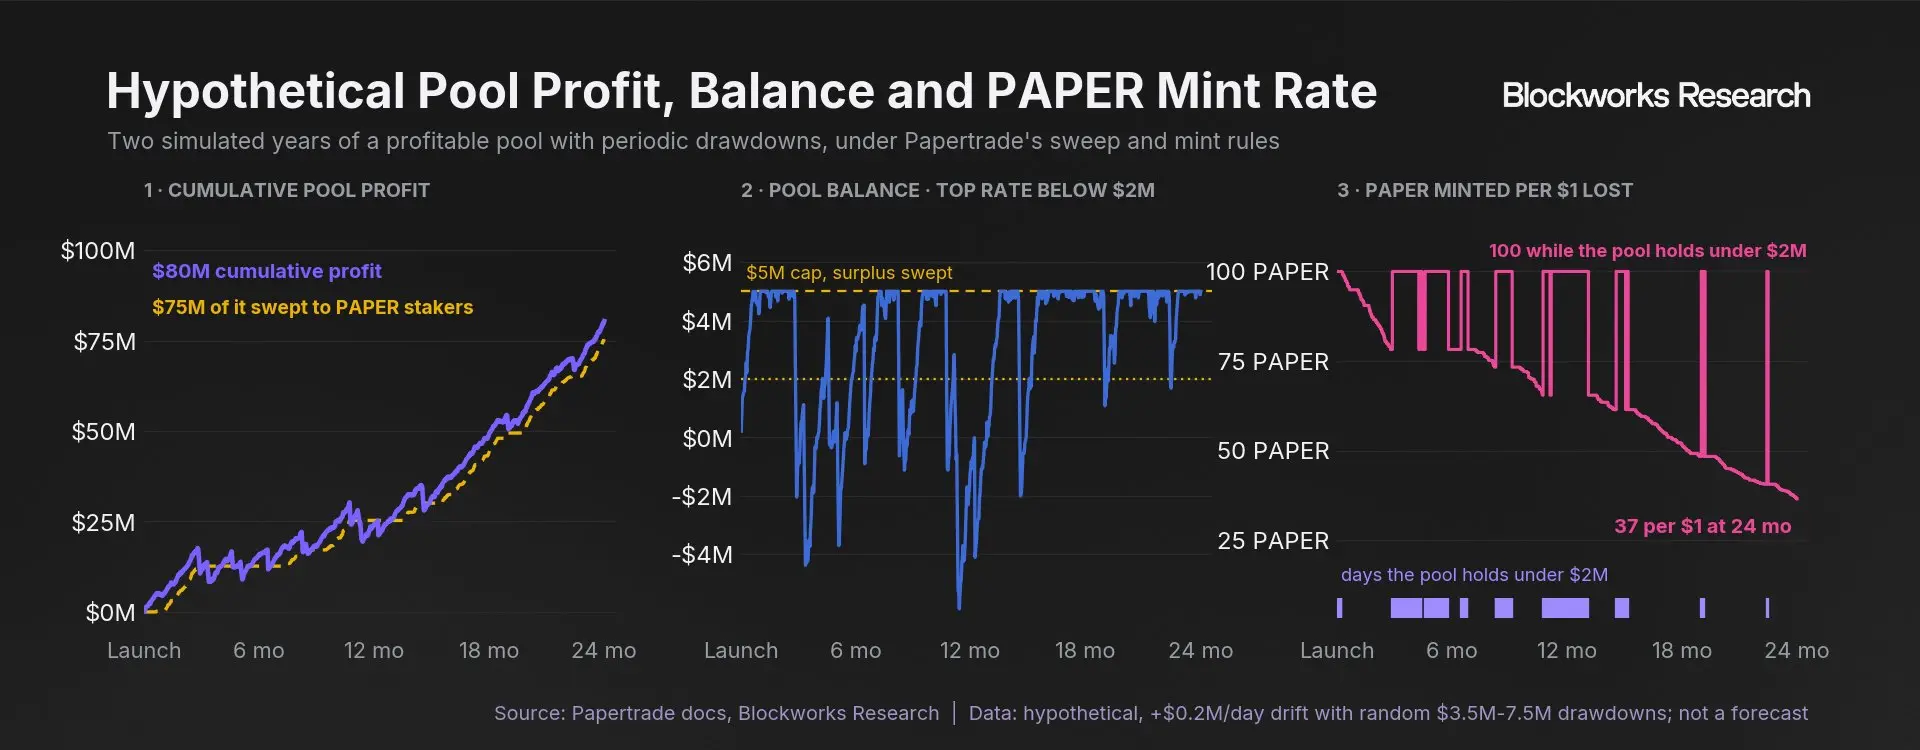
사람들이 참여하도록 유도하기 위해, Papertrade는 토큰 PAPER를 설계했습니다. 사용자가 손실을 입거나 청산될 때마다 손실 금액에 따라 PAPER를 받을 수 있습니다. 자금 풀의 누적 손익이 200만 달러 이하일 때, 1달러 손실당 100개의 PAPER를 발행할 수 있으며, 이후 발행 속도는 점차 감소합니다.
PAPER를 스테이킹하면 프로토콜 수익을 공유할 수 있으며, 이미 정산된 손익의 1%와 자금 풀이 500만 달러를 초과한 후의 모든 초과 수익을 포함합니다. 즉, 초기 손실자는 이후 플랫폼에서 발생하는 수익을 공유할 수 있습니다.
이 설계는 커뮤니티에서 상반된 해석을 불러일으켰습니다. 암호화폐 KOL인 블루 폭스는 이것이 카지노와 도박꾼의 대립 관계를 초기 손실자가 미래의 수익자가 되는 것으로 전환하며, 외부 자금 없이도 차가운 스타트를 가능하게 한다고 주장했습니다.
또한, 이것은 본질적으로 상호 지원과 배당의 결합이며, 승자의 이익은 후속자의 손실로 보충되며, 초기의 높은 발행 속도는 선입자에게 더 높은 보상을 제공하는 것과 같다고 주장하는 사람들도 있었습니다.
프로젝트 측도 이 메커니즘에서 수익을 얻습니다. 공식 문서에 따르면, 각 청산마다 2%의 수수료가 발생하며, 절반은 스테이커에게, 나머지 절반은 개발자에게 돌아갑니다. PaperDash의 통계에 따르면, 개발자 수수료는 현재 약 177만 달러에 달합니다.
출시 후, 플랫폼의 거래액은 빠르게 수천억 달러에 도달했지만, 이 숫자는 보증금과 함께 고려해야 합니다. 공식 웹사이트 데이터에 따르면, 출시 약 12시간 후, 플랫폼의 미청산 포지션은 33.22억 달러에 달했지만, 해당 보증금은 약 2029만 달러에 불과하며, 명목 포지션과 보증금 비율을 계산하면 평균 레버리지는 160배를 초과합니다.
거래액 중 상당 부분은 허위 거래에서 비롯된 것으로 보이며, 두 창립자도 이에 대해 숨기지 않았습니다. Jez는 이전에 사용자가 동시에 매수 및 매도 포지션을 열 수 있으며, 손실이 난 쪽을 청산하여 토큰을 채굴할 수 있다고 언급하며, 이것이 자금 풀의 건강을 유지하는 데 도움이 된다고 생각했습니다. Blurr는 AI를 사용하여 PAPER를 채굴할 것을 제안했으며, 플랫폼이 이를 위해 설계되었다고 주장했습니다.
Blockworks Research의 분석가인 shaunda devens는 이러한 헤지 거래가 자금 풀에 가져오는 자금은 적지만, 새로운 토큰을 지속적으로 발행한다고 지적했습니다. 이는 명목 거래액이 플랫폼의 실제 자금 규모를 반영하기 어렵다는 것을 의미합니다.
2. 가격 위험은 이미 공개되었으며, 출시 첫날에 이용됨
Papertrade의 가격은 완전히 Hyperliquid의 주문서에서 가져오며, 누군가 Hyperliquid에서 가격을 조정하면 Papertrade의 포지션 손익도 그에 따라 변동합니다. 1000배 레버리지 하에서는 0.1%의 가격 변동만으로도 보증금이 두 배가 될 수 있습니다.
두 창립자는 이러한 조작이 경제적으로 이득이 되지 않는다고 생각합니다. Jez는 Hyperliquid의 주문서가 충분히 깊어 가격을 조작하려면 8자리 수의 자금을 사용해야 하며, 그 비용이 감당하기 어려울 정도로 높다고 밝혔습니다. Blurr는 자금 풀의 한도가 약 500만 달러로 설정된 이유는 BTC 또는 ETH의 주문서를 조정하는 비용보다 항상 낮게 유지하기 위해서라고 설명했습니다.
그러나 출시 다음 날 아침, 커뮤니티 사용자 Boblob은 한 지갑이 Hyperliquid에서 약 2000만 달러의 거래로 ETH 가격을 조정하고 있는 것으로 보인다고 발견했습니다. 트레이더 Rune은 이후 Papertrade의 공식 문서에서 이러한 가격 조작 위험이 이미 공개되었다고 지적했습니다.
Papertrade 공식 웹사이트 계정 페이지에 따르면, 베이징 시간 11일 6:01, 주소 0x2025는 Hyperliquid에서 약 6060개의 ETH를 연속으로 매수하여 가격을 약 0.12% 올린 후, 약 5210개의 ETH를 매도했습니다. 해당 주소는 Papertrade에서 반복적으로 대량 포지션을 먼저 구축한 후 가격을 조정하고 청산하여, 6:06에 플랫폼에서 154만 달러를 인출했습니다.
한 시간 이상 후, 해당 주소는 유사한 작업을 다시 시도했습니다. 7:13, 해당 주소는 660배 레버리지를 사용하여 30개의 ETH 공매도 포지션을 열었고, 명목 가치는 총 2.97억 달러에 달했으며, 이후 Hyperliquid에서 약 6590개의 ETH를 매도하여 가격을 2504.40달러로 낮췄습니다.
이번에는 성공하지 못했습니다. ETH 가격은 이후 다시 상승하였고, 이 공매도 포지션은 3시간 18분 후인 10:31에 모두 청산되었으며, 45만 달러의 손실을 입었고, 동시에 해당 주소에 약 1760만 개의 PAPER가 발행되었습니다.
공식 웹사이트 계정 페이지에 따르면, 해당 주소는 Papertrade에서 누적 거래액 약 31.8억 달러를 기록했으며, 순이익은 약 128만 달러로, 현재 계좌 잔액은 100달러에 불과합니다. The Block에 따르면, 이 지갑은 2025년 2월부터 Hyperliquid에서 거래를 하였으며, 누적 이익은 약 1310만 달러로, 시장을 잘 아는 숙련된 트레이더입니다.
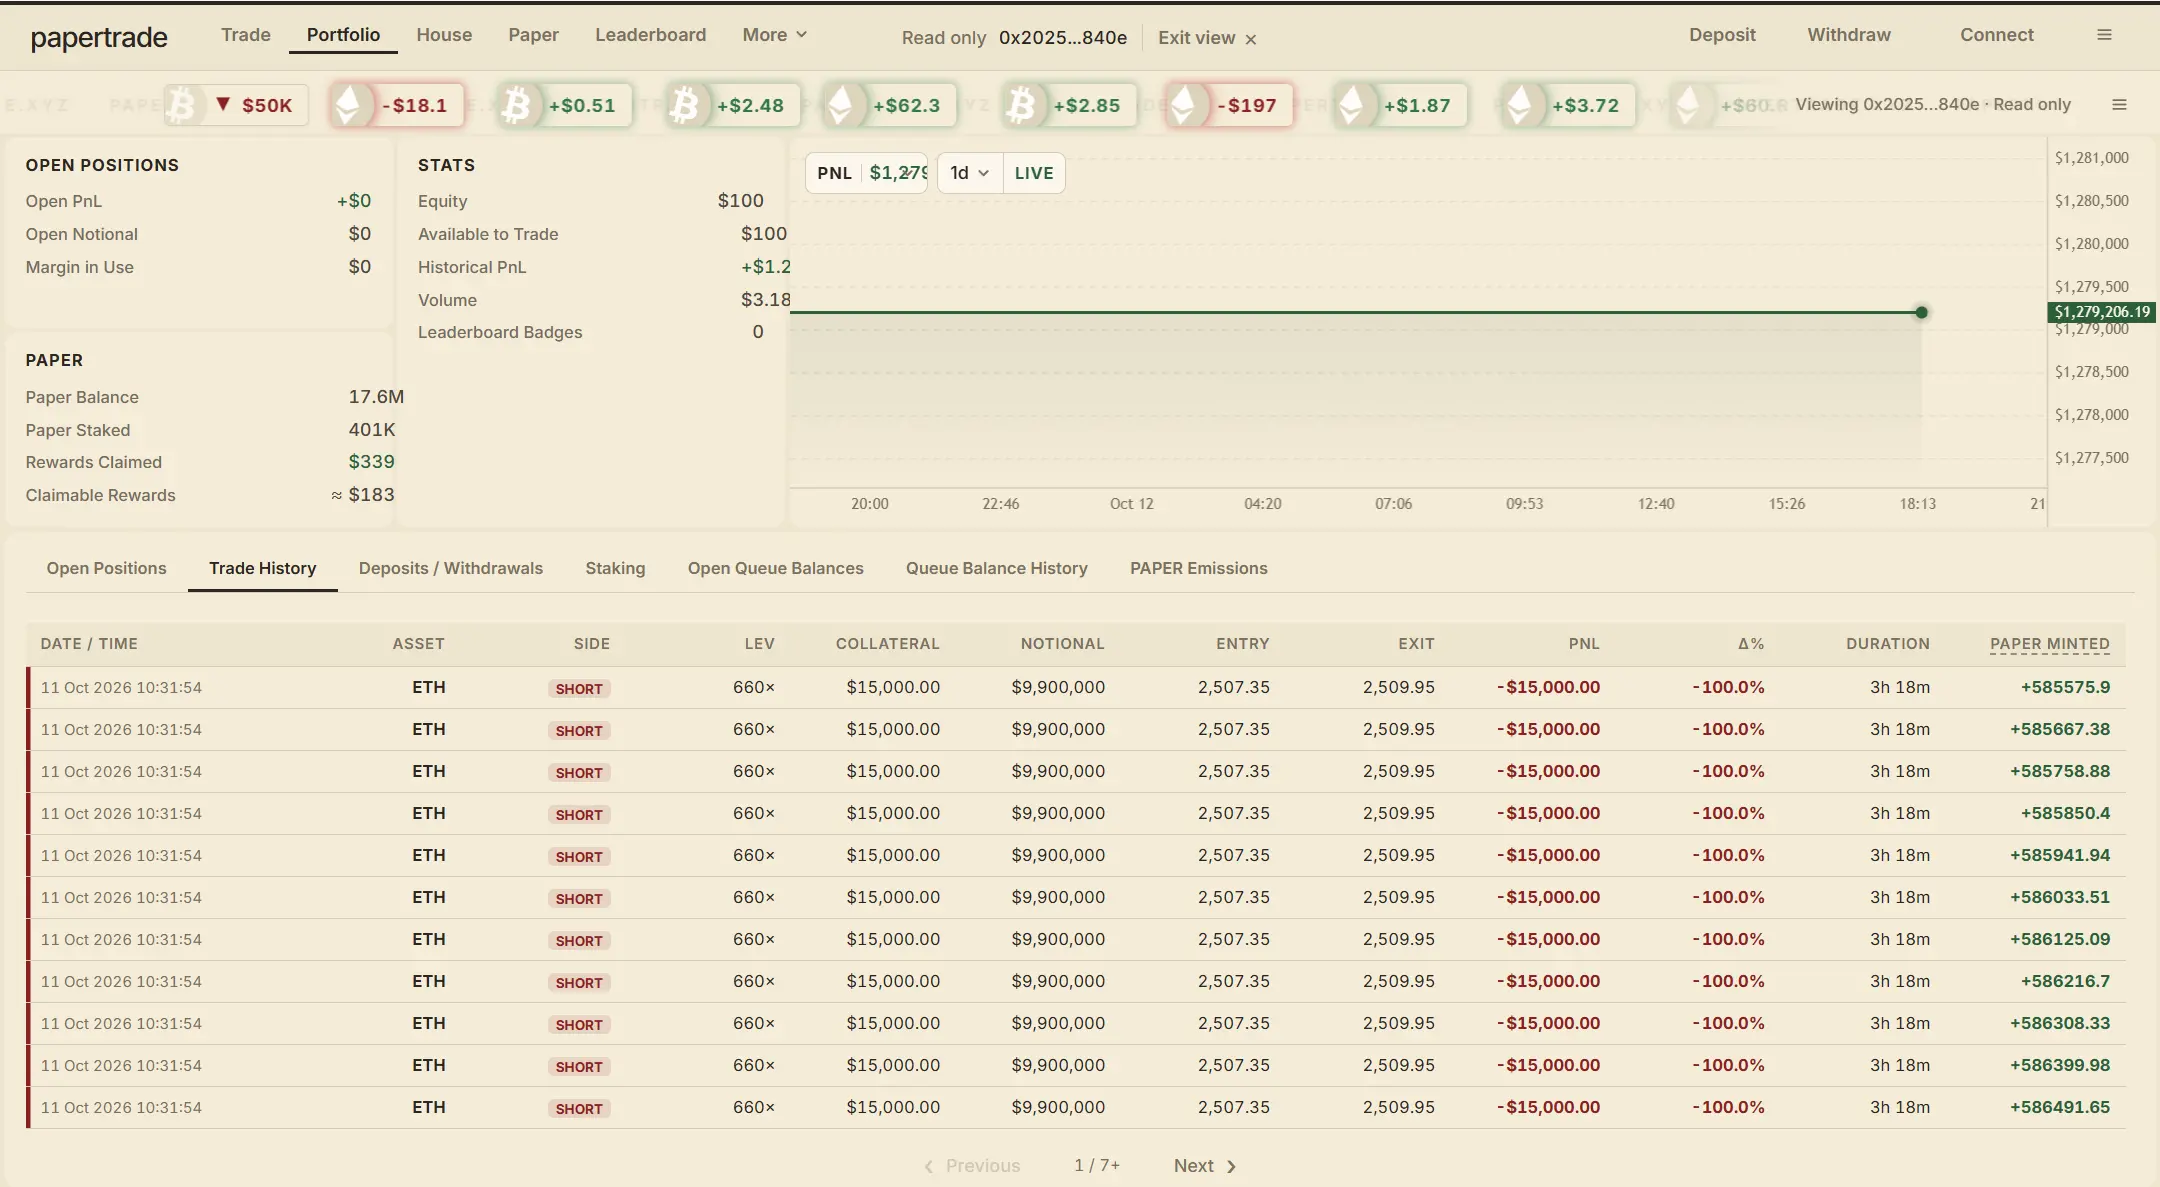
이는 창립자들의 이전 판단과 명백히 다릅니다. 해당 주소가 사용한 자금은 실제로 8자리 수 수준이었지만, 매수 후 즉시 매도하여 자금은 거의 원상복구되었습니다. 통계에 따르면, Hyperliquid에서 지불한 수수료는 약 5.2만 달러에 불과하며, 순이익은 이 비용의 20배 이상입니다.
사건이 확대된 후, Papertrade는 X에서 이러한 조작 시도가 6개월 동안 설계된 메커니즘의 결함이 아니라는 점을 밝혔습니다. 이러한 일이 발생한 이유는 출시 초기 혼잡을 해결하기 위해 포지션 한도가 매우 느슨하게 설정되었기 때문이라고 설명했습니다. 공식 측은 이미 체인과 중계 레벨에서 한도를 조정했으며, 목표는 조작이 거의 항상 무익하도록 만드는 것입니다.
공식 측은 또한 수익자가 이후 지속적으로 시도하여, 결국 새로운 계정을 통해 거의 모든 이익을 자금 풀에 반환했다고 주장했습니다. 그러나 이 주장은 현재 체인에서 확인할 수 없으며, 공식 웹사이트 계정 페이지에 따르면, 0x2025 주소는 여전히 약 128만 달러의 순이익을 기록하고 있습니다.
공식 문서의 위험 섹션에서는 공격자가 Hyperliquid의 매수 및 매도 가격 차이 내에 거래가 필요 없는 소액의 제한 주문을 걸기만 하면 중간 가격을 조정할 수 있다고 설명하고 있습니다. 가격 결정 과정에 독립적인 참조 가격이 없어 비정상적인 가격을 거부할 수 없기 때문에, 공식 측은 이를 실제로 존재하는 잔여 위험으로 규정했습니다.
또한 문서에서는 수익 사각지대, 수익 할인 곡선 및 방향별 포지션 한도 세 가지 방어 조치를 나열했지만, 이러한 조치가 조작이 불가능하거나 무익하다는 것을 증명할 수 없다고 명시했습니다. 동시에 포지션 한도는 현재 포지션을 기준으로 10억 달러의 추가 공간을 열어주는 것이며, 총량 한도가 아닙니다.
3. 열기가 눈에 띄게 감소, 상환 완충 규모 제한적
출시 다음 날부터 Papertrade의 거래 열기는 눈에 띄게 감소했습니다. 데이터에 따르면, 플랫폼의 미청산 포지션은 출시 12시간 후 33.22억 달러에서 24시간 후 13억 달러로 감소했으며, 12일 저녁에는 약 4억 달러로 줄어들었습니다. 같은 기간 보증금은 약 2029만 달러에서 약 500만 달러로 감소했습니다.
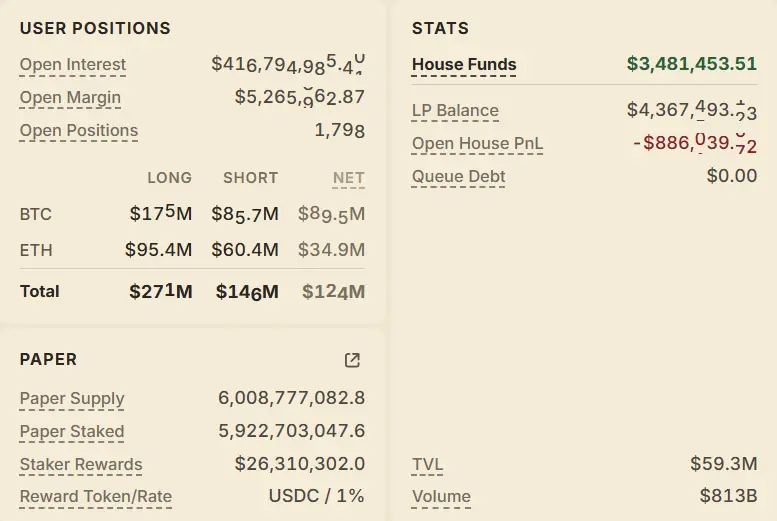
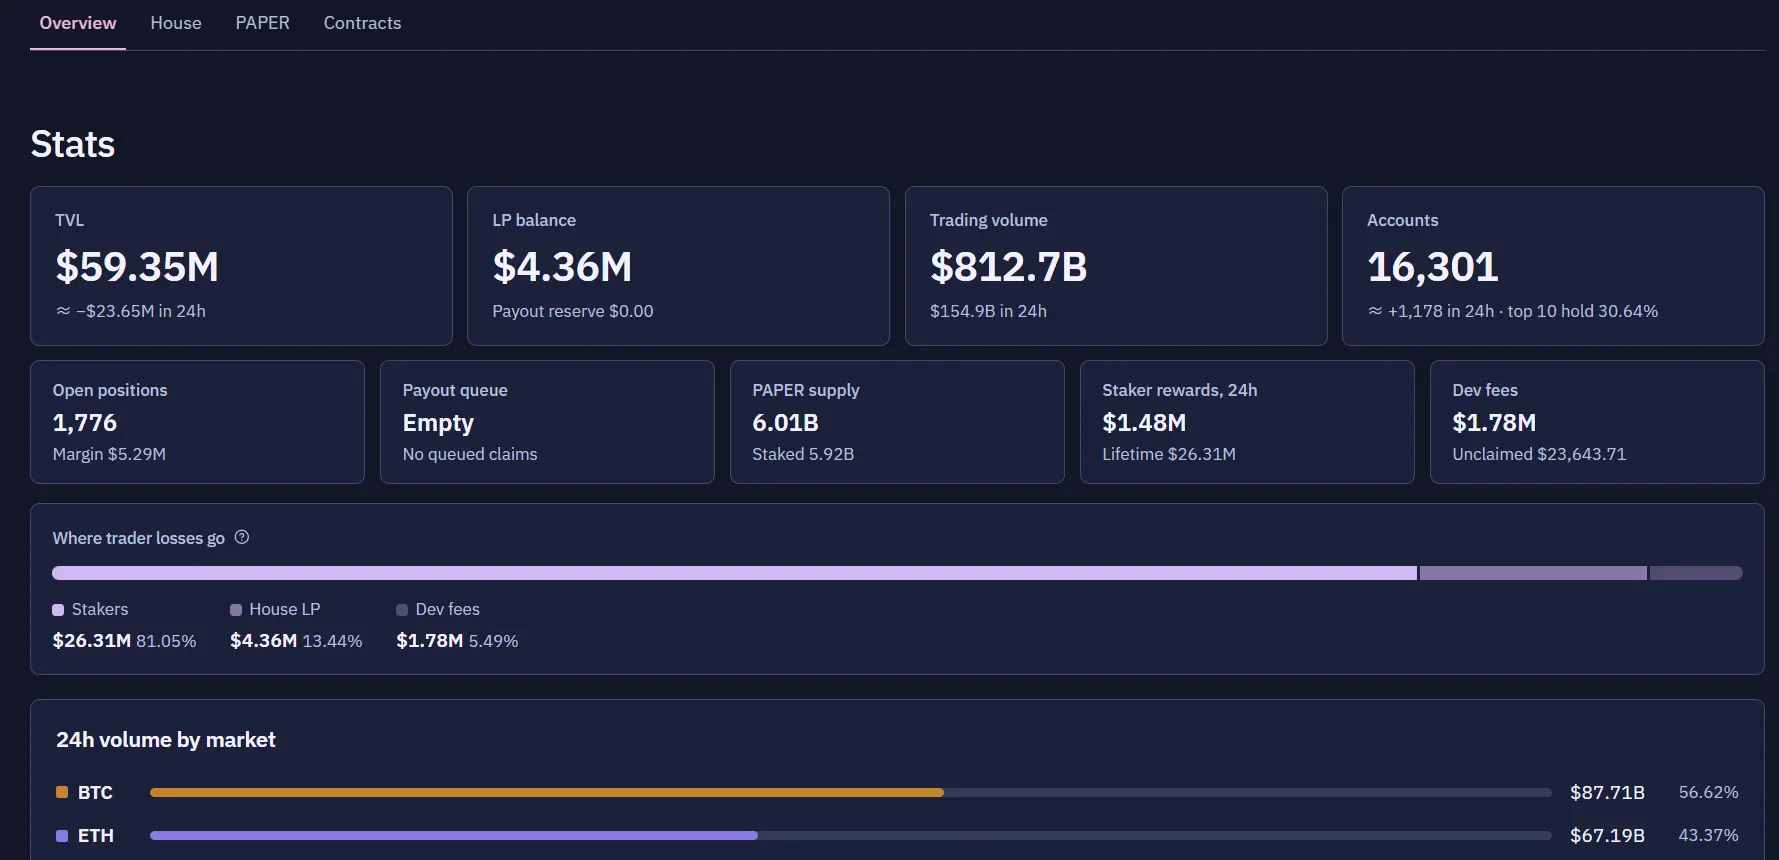
거래도 눈에 띄게 감소했습니다. 출시 첫날 플랫폼의 명목 거래액은 6780억 달러를 초과했지만, PaperDash 데이터에 따르면 최근 24시간의 거래액은 약 1500억 달러로, 첫날의 4분의 1에도 미치지 못합니다.
이 변화는 PAPER의 인센티브 설계와 관련이 있습니다. 공식 규칙에 따르면, 발행 속도는 자금 풀의 누적 이익 증가에 따라 감소합니다. PaperDash 데이터에 따르면, 현재 1달러 손실당 약 30.8개의 PAPER만 발행할 수 있으며, 이는 출시 초기의 100개에서 약 70% 감소한 수치입니다.
배당금은 시작 시점에 집중되어 있습니다. 스테이커는 약 2630만 달러의 배당금을 누적하여 받았으며, 최근 24시간 동안 약 156만 달러로 총액의 6%에도 미치지 못합니다. Blockworks 분석가 s하운다 데븐스는 이전에 게시한 글에서, 출시 시 발행된 PAPER는 첫 3개월 동안 첫 해 배당금의 절반을 가져갈 수 있으며, 이후에는 새로운 공급으로 인해 지속적으로 희석될 것이라고 언급했습니다.
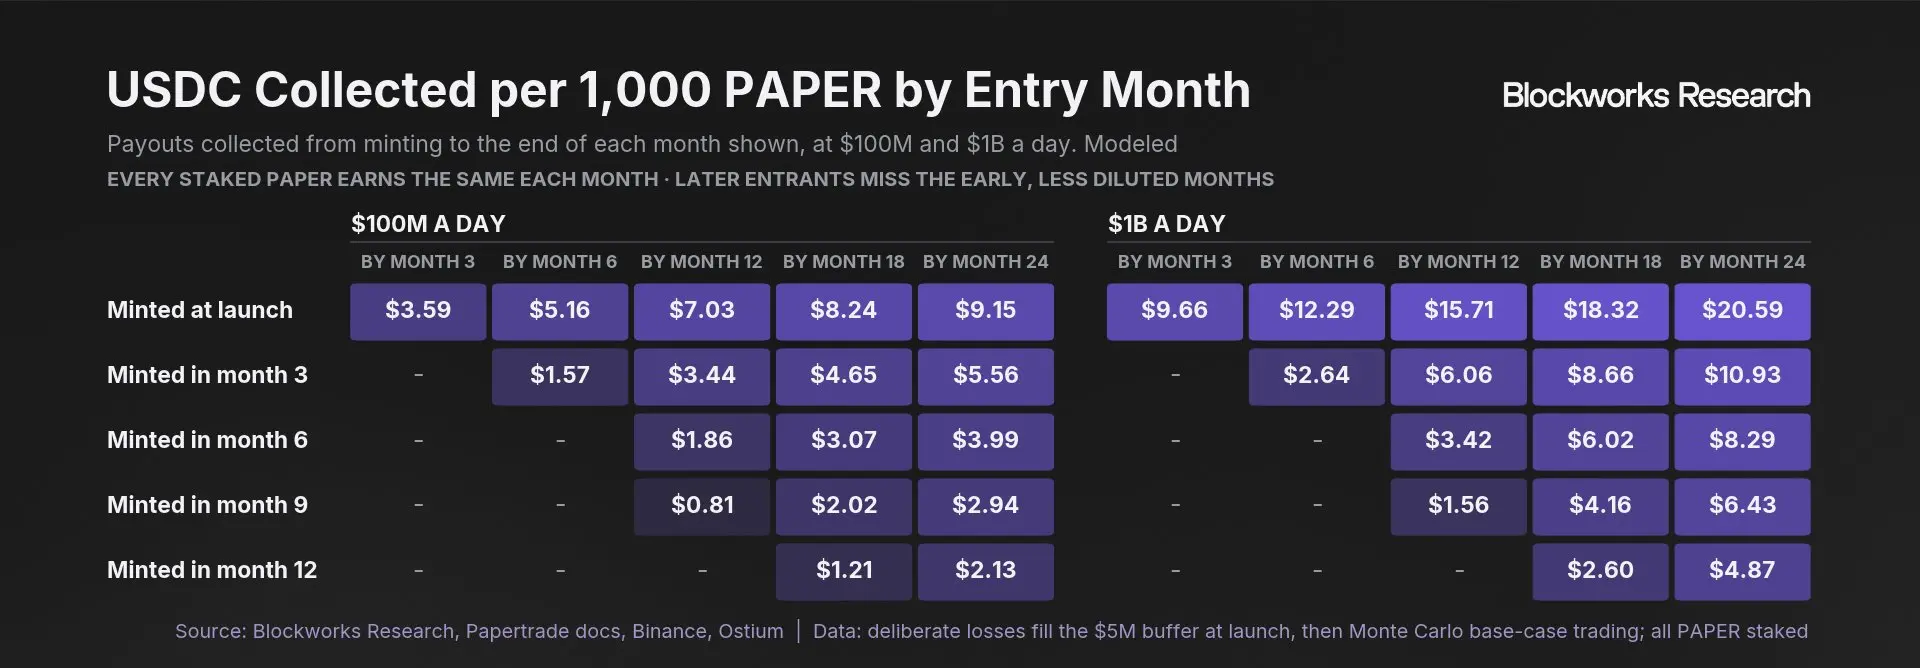
이는 이러한 설계가 점차 꼬리를 먹어치울 것임을 의미합니다. 후발 주자에게는 같은 돈을 잃더라도 받는 토큰은 더 적고, 분배받는 수익도 더 적습니다.
다행히도 현재 지급 측면에서는 문제가 발생하지 않았습니다. 공식 웹사이트에 따르면, 자금 풀 잔액은 약 444만 달러이며, 미청산 부실 손실을 제외한 순자산은 약 347만 달러이고, 대기 중인 부채는 제로입니다.
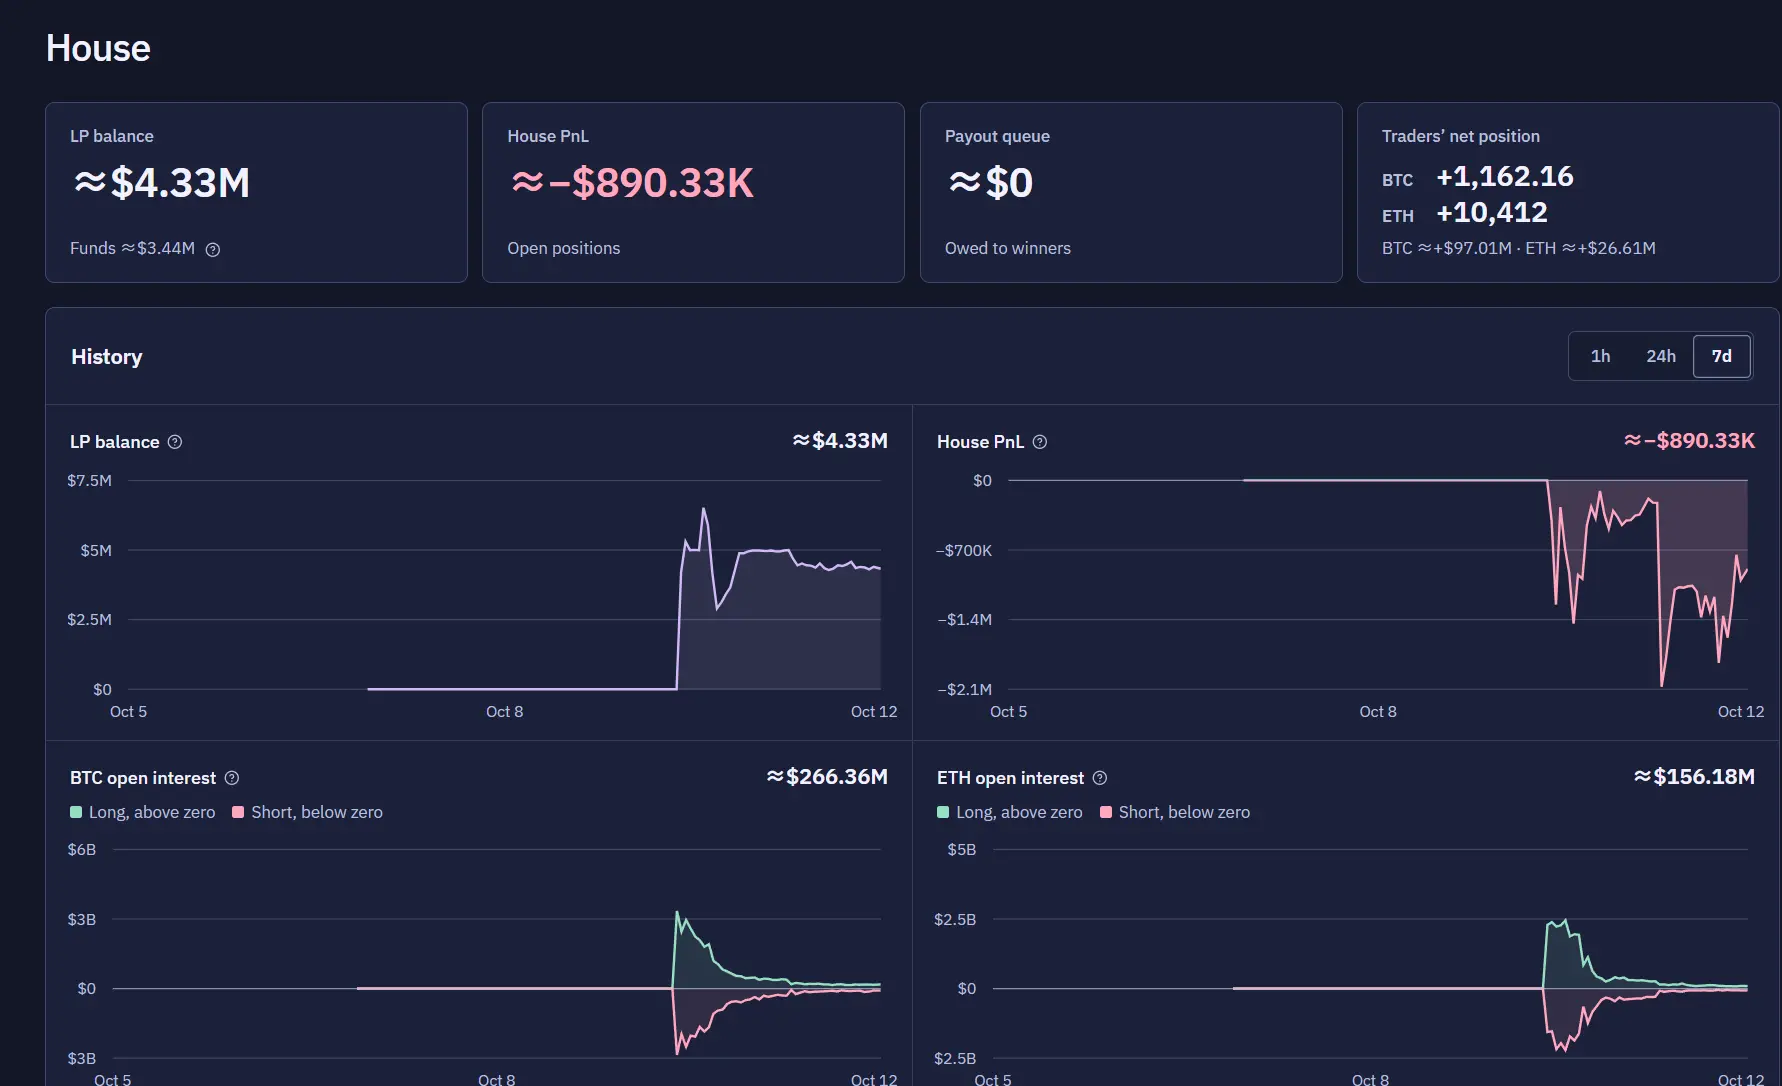
하지만 이 완충의 규모는 제한적입니다. 설계에 따르면, 자금 풀이 500만 달러를 초과하는 부분은 모두 스테이커에게 분배되며, 완충은 이 규모를 초과하지 않습니다. 공식 웹사이트 데이터에 따르면, 사용자 전체 순 롱 포지션은 약 1.14억 달러이며, 자금 풀은 단방향 상승 시장에 더 민감합니다.
Jez는 이 모델이 일시적인 자산 부족을 견딜 수 있다고 솔직히 말했으며, 전제 조건은 모든 사람이 카지노가 미래에 채무를 갚을 것이라고 믿고, 플레이어가 계속해서 게임을 할 것이라는 것입니다. 반대로, 신뢰가 흔들리면 이 메커니즘은 시험대에 오르게 됩니다.
Blockworks는 대기 중인 부채가 거래자를 겁줄 만큼 쌓이면, 손실로 자금 풀을 보충하는 메커니즘이 무효화되어 결국 승자가 돈을 받지 못하는 상황이 발생할 수 있다고 밝혔습니다.
커뮤니티 사용자들은 가격이 급등할 때, 손실을 본 쪽은 최대한 보증금을 잃고, 이익을 본 쪽은 전체 점프폭에 따라 정산되며, 동시에 롱과 숏 포지션을 열면 보증금으로 스트래들 옵션을 구매한 것과 같아 매번 큰 시장에서 자금 풀에서 돈을 빼갈 수 있다고 지적했습니다. 이렇게 되면, 지급 대기열이 길어지고, 소액 투자자가 이탈하며, 배당금이 사라지는 자기 강화의 순환이 형성될 수 있습니다.
또한, 완전한 체인 기반 프로토콜인 이 프로젝트의 핵심 권한은 여전히 소수의 손에 집중되어 있습니다. Jez는 현재 프로젝트에 그와 Blurr 두 사람만 있으며, 프론트엔드는 AI가 수행한다고 말했습니다. 공식 출시 공지에 따르면, 관리자는 Jez, Blurr, UngusTrade로 구성된 3인 2다중 서명으로, 포지션 개설 중단, 시장 동결 및 요율 매개변수 수정이 가능하며, 계약 업그레이드는 7일의 시간 잠금이 필요합니다.
현재로서는 Papertrade가 지급 측면에서 일시적으로 방어하고 있지만, 그것이 운영되는 두 가지 전제 조건인 거래자 행동 예측 가능성과 외부 가격 신뢰성이 출시 첫날 도전에 직면했습니다.