
Delphi Digital: 암호화 옵션 DEX, 다음 Hyperliquid를 실행할 수 있을까?
편집: 가환, ChainCatcher
암호화폐 산업에서 옵션은 거의 피해야 할 주제가 되었다. 많은 프로토콜과 팀이 암호화 옵션 탈중앙화 거래소를 구축하려고 여러 번 시도했지만 결국 실패로 돌아갔고, 투자자들은 돈을 잃었을 뿐만 아니라 이러한 도구에 대한 관심도 완전히 잃었다. 최근에는 영구 계약과 예측 시장이 옵션을 완전히 대체해야 한다고 주장하는 사람들도 많아졌다. 그들에겐 옵션이 금융 도구 중 공룡과 같아 결국 역사 속 화석이 될 것이라고 생각하고 있다.
저는 옵션 거래자는 아니지만, 옵션이 왜 그렇게 강력한지, 왜 전통 금융 시장에서 널리 사용되는지를 이해하고 있으며, 더 많은 기관이 블록체인에 진입함에 따라 암호화 시장에서 중요한 위치를 차지할 가능성도 이해하고 있다.
사실, 전 세계 파생상품 시장은 전례 없는 교차로에 도달했다. 블랙록 비트코인 ETF와 같은 경로를 통해 점점 더 많은 기관 자금이 디지털 자산 시장에 유입되면서, 중요한 질문이 떠오른다: 옵션이 영구 계약과 예측 시장에 의해 대체될 것인가, 아니면 기관 참여로 인한 성장 공간을 고려할 때 암호화 옵션이 가장 간과된 다음 기회가 될 것인가?
오늘, 저라는 평범한 투자자가 이 질문에 답해 보겠습니다. 또한 암호화 옵션 분야에서 가장 주목해야 할 방향을 지적하고 싶습니다. 왜냐하면 이러한 프로토콜에 참여하는 보상 활동의 수익이 다른 거래자들과의 영구 계약 DEX에서의 경쟁보다 더 클 가능성이 높기 때문입니다. 그러나 그 전에, 전통 옵션이 시장에서 오랜 시간 동안 자리 잡고 지속적으로 수익을 창출할 수 있었던 이유를 먼저 살펴보아야 합니다.
구식 도구의 생명력: 옵션 거래량 다시 신기록
전례 없는 성장세
전통 금융의 옵션 시장은 여러 차례 그 쇠퇴와 소멸에 대한 예언을 깨뜨리며 거래량이 6년 연속 신기록을 세웠습니다. 2024년, 미국 옵션 시장에서 거래된 계약 수는 38억 건에 달하며, 일일 평균 거래량은 1500만 건에 가까워졌습니다. 이는 옵션의 실용 가치가 소액 투자자들에 의해 자주 간과되고 있음을 보여줍니다.
동시에, 0DTE 옵션, 즉 당일 만료되는 옵션은 실제로 거래 방식을 변화시켰습니다. 이 제품만으로도 S&P 500 지수 옵션 거래량의 절반을 차지합니다. 단기 투기에 치우친 이러한 경향은 오늘날의 암호화 시장과 유사하며, 후자는 즉각적인 자극을 추구하는 100배 레버리지 영구 계약에 의해 주도되고 있습니다. 전체 금융 시장을 바라보면, 이러한 변화는 거래의 "짧은 비디오화"를 반영합니다: 속도는 점점 빨라지고, 피드백은 점점 즉각적입니다. 그리고 암호화 시장은 이 추세의 선두에 서 있습니다.
점점 더 많은 공격적인 투기를 선호하는 거래자들이 전통 금융 시장에 진입하고 있지만, 기관의 옵션 사용은 더 이상 거래량으로만 측정할 수 없습니다. 전문 헤지펀드와 자산 관리 기관은 점점 더 많이 옵션을 활용하여 투자 포트폴리오를 구성하고 변동성 위험 프리미엄을 수익으로 얻고 있습니다.
동시에, 일반 소액 투자자와 전문 기관 사이의 고급 거래자들이 빠르게 부상하고 있으며, 그들은 기관급 거래 능력을 필요로 하면서도 제품이 소액 투자자용 도구처럼 쉽게 사용되기를 원합니다.
이러한 배경 속에서 인프라의 지속적인 확장은 놀랍지 않습니다: 현재 미국에는 18개의 옵션 거래소가 운영되고 있으며, 두 개의 거래소가 추가로 준비 중입니다. 겉보기에는 시장이 더욱 분산될 것 같지만, 실제로는 더 많은 경쟁과 전문 분업을 가져와 특정 세분 시장의 유동성 깊이와 거래 경험을 개선하고 있습니다.
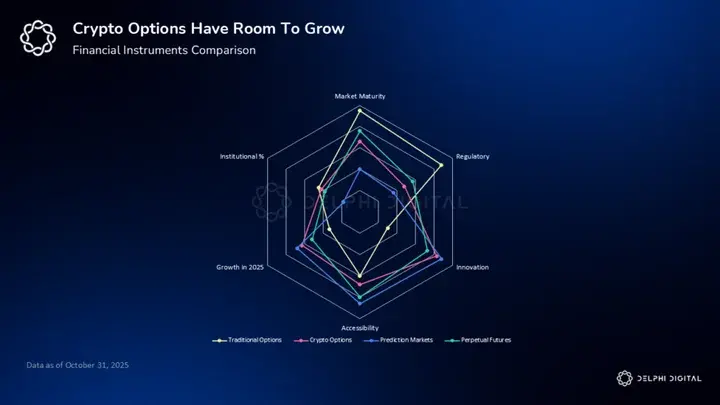
암호화 옵션의 저주
암호화 커뮤니티의 대부분은 암호화 옵션에 대해 "외상 후 스트레스"를 겪고 있으며, 이는 비밀이 아닙니다.
2021년부터 2024년까지 암호화 옵션 프로토콜은 연이어 무너졌고, 종종 매우 처참하게 패배했습니다. Opyn은 미국 상품선물거래위원회(CFTC)로부터 25만 달러의 벌금을 부과받은 후 쇠퇴하였고, 창립자는 암호화 산업에서 완전히 퇴출되었습니다.
Hegic의 총 잠금 자산(TVL)은 10억 달러에 달했으나, 이후 80% 감소했습니다. DopeX는 26개의 보안 취약점이 발견되어 거의 중단될 뻔했습니다. 한편, Deribit과 같은 CEX는 여전히 약 90%의 암호화 옵션 시장을 차지하며 수십억 달러의 옵션 거래를 처리하고 있지만, DEX는 하나씩 어려움에 빠지고 있습니다.
하지만 이러한 추세는 변화하기 시작했습니다. 2025년 9월, 미국 증권거래위원회(SEC)와 CFTC는 규제된 거래소가 현물 암호 자산 거래를 수행할 수 있도록 허용하는 공동 성명을 발표했습니다. 이후, 《GENIUS 법안》과 《CLARITY 법안》과 같은 입법도 진전을 이루어 상당한 초당파적 지지를 얻었습니다. 또한, 85%의 기관 투자자들이 디지털 자산에 배분할 의향이 있다고 밝혔습니다.
규제와 가격 촉매 요소가 이 시점에서 교차하면서, 1973년을 떠올리게 합니다. 당시 시카고 옵션 거래소(CBOE)는 SEC의 지원을 받아 블랙-숄즈 가격 모델을 결합하여 최초로 표준화된 옵션을 출시했습니다. 이후 시장은 하루에 약 2만 건의 계약이 거래되던 것에서 현재 매시간 50만 건 이상의 S&P 500 지수 옵션이 거래되는 수준으로 발전했습니다.
더 중요한 것은, 암호화 시장에도 이제는 자체 특성에 맞는 블랙-숄즈 개선 모델이 생겼고, Kou와 Bates 모델과 같은 모델이 등장했습니다. 신뢰할 수 있는 청산 인프라, 즉 블록체인과 스마트 계약이 마련되었고, 결국 더 명확한 규제 환경도 도래했습니다.
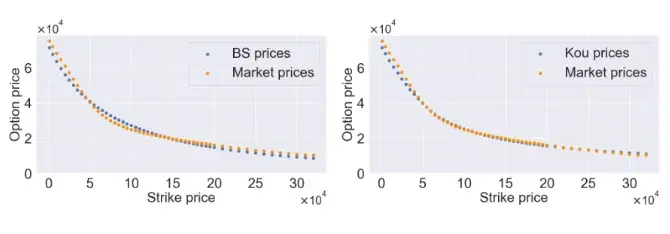
브로츠와프 공과대학교의 Julia Kończal의 뛰어난 연구는 블랙-숄즈 모델과 Kou 모델을 비교했습니다.
많은 옵션 DEX 프로토콜은 실패와 규제 저항 속에서 수년간 탐색하고 반복하며, 마침내 전통 금융에 대응할 수 있는 조합 마진 시스템을 구축했습니다. 이제 기관급 기능과 DEX 투명성을 모두 갖춘 옵션 플랫폼이 드디어 등장했습니다. 이는 Hyperliquid가 영구 계약 시장에 가져온 변화와 같습니다.
암호화 옵션 프로젝트 "묘지"가 남긴 교훈
실행 가능한 옵션 DEX로 가는 길에는 무너진 프로젝트들이 곳곳에 있으며, 후발주자들에게 경고하고 있습니다: 이렇게 복잡한 금융 도구를 체인으로 옮기는 것은 근본적인 도전이 존재합니다. 2021년 1월부터 2022년 2월까지 옵션 DEX의 전체 TVL은 24% 감소했습니다. 일부 프로토콜은 상황이 더 나빠, 피크 대비 80% 이상 줄어들었습니다.
많은 경우, 이러한 플랫폼은 단순히 너무 일찍 등장했으며, 규제 규칙이 따라오지 못했습니다.
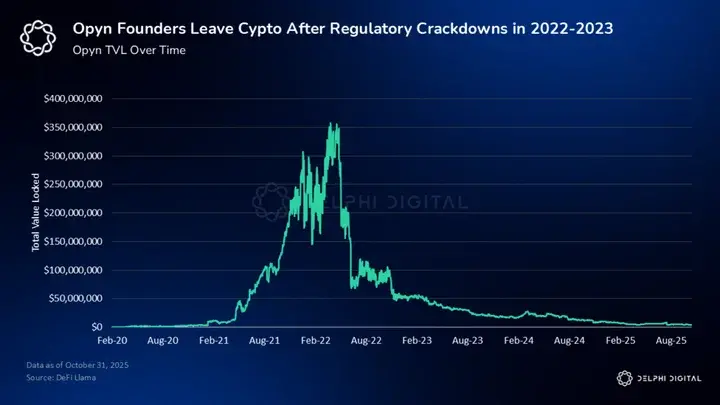
예를 들어, 당시 업계 선두주자였던 Opyn은 2023년에 CFTC의 고발을 받았습니다. 그 이유는 라이센스 없이 파생상품 거래소를 운영하고 Squeeth라는 옵션 제품을 제공했기 때문입니다. CFTC는 Opyn이 스왑 실행 시설로 등록해야 한다고 밝혔지만, Opyn은 해당 자격을 전혀 갖추지 못했습니다.
Opyn은 제한된 지역의 IP 주소를 차단하여 문제를 해결하려고 했지만, CFTC는 이를 받아들이지 않았습니다. Opyn은 또한 은행 비밀법에 따라 적절한 고객 신원 확인 및 자금 세탁 방지 조치를 이행하지 않았습니다. 즉, KYC/AML을 준수하지 않았습니다.
단 두 달 후, 두 창립자는 암호화 산업에서 완전히 퇴출되었습니다. 그들은 "Opyn이 규제 조치를 받은 후, 우리는 암호화 산업을 떠나기로 결정했습니다. 이는 저와 알렉시스에게 정말 받아들이기 힘든 일이었습니다. 우리는 원래 이 산업에서 평생을 보내리라 생각했습니다."라고 말했습니다.
DopeX에서 드러난 기술적 결함은 스마트 계약이 얼마나 심각한 보안 위험을 초래할 수 있는지를 보여줍니다. Code4rena의 감사에서 DopeX의 인프라에서 9개의 고위험 취약점과 17개의 중위험 취약점이 발견되었습니다.
예를 들어 ReLP의 슬리피지 계산은 잘못된 가격 방향을 사용하여 ETH/RDPX를 RDPX/ETH로 잘못 작성했습니다. 맞습니다, 정확히 반대로 작성되었습니다. 이는 사용자가 실제로 받는 금액이 예상 금액의 8천 분의 1도 안 될 수 있습니다.
또한 가격 오라클의 정확도 처리에도 문제가 있었습니다: 관련 코드는 정밀도가 10^8이라고 가정했지만, RdpxEthPriceOracle이 실제로 반환한 정밀도는 10^18이어서 핵심 계약의 가치 계산에서 큰 편차를 초래할 수 있습니다. 다행히도 이러한 문제는 결국 큰 공격 사건을 초래하지 않았지만, 감사는 옵션 DEX에 필요한 아키텍처 복잡성이 단순한 DeFi 기본 구성 요소보다 훨씬 높다는 사실을 드러냈습니다.
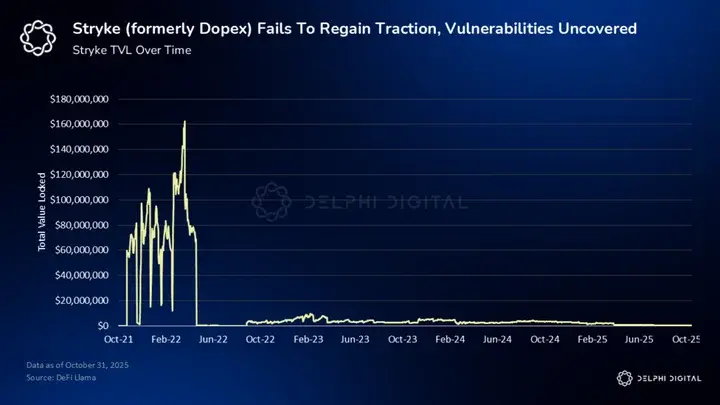
(DopeX는 나중에 Stryke로 이름을 변경했습니다.)
Hegic는 이 분야에서 가장 초기의 프로젝트 중 하나일 수 있으며, 그 쇠퇴는 시장 변동성이 심화되고 압력이 증가할 때 옵션 DEX가 직면하는 전형적인 악순환을 보여줍니다. Hegic의 설계는 유동성 제공자(LP)가 매도 옵션이 내포한 무한 손실 위험을 감수하도록 하였고, 추가적인 14일 잠금 기간은 LP들이 집단적으로 자금을 철회하도록 유도했습니다.
Hegic는 또한 사용자가 모든 실질적인 옵션을 수동으로 행사해야 한다고 요구했습니다. 즉, 행사할 수 있는 옵션이 수익을 가져올 수 있는 옵션입니다. 사용자가 행사하는 것을 잊으면, 이익을 놓치게 되어 소액 투자자에게는 매우 나쁜 경험이 됩니다.
결국, 2022년 ETH가 4800달러에서 2200달러로 하락하면서 LP들이 연이어 자금을 철회하게 되었고, 옵션 프로토콜이 직면한 악성 연관성을 드러냈습니다: 시장 변동성이 클수록 옵션은 더 유용하지만, 프로토콜 자체는 더 취약해집니다.
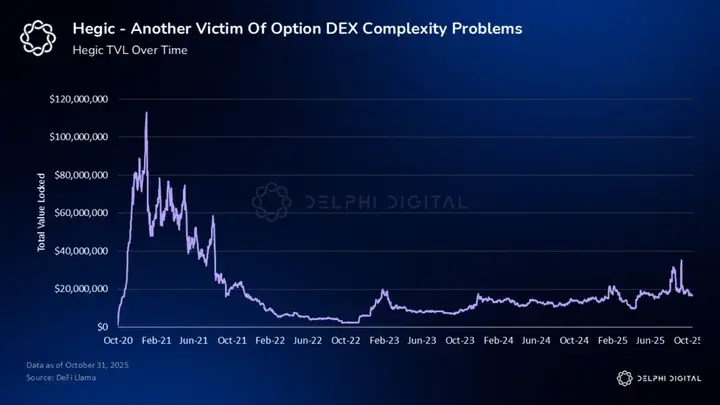
그러나 이러한 실패 뒤에 있는 공통적인 문제는 옵션 자체의 특성과 밀접하게 관련되어 있습니다:
옵션의 볼록성, 즉 수익이 기초 자산 가격 변화에 따라 비선형적으로 나타나는 특성은 잠재적 시장이 전문 능력을 갖춘 개인 거래자와 기관으로 제한되도록 만듭니다.
옵션이 소액 투자자에게 매력적인 이유는 영구 계약처럼 직접적이지 않습니다. 따라서 성공적인 옵션 DEX는 주로 기관 자금을 서비스해야 합니다.
이러한 실패 사례에서 다섯 가지 시스템적 문제를 추출할 수 있으며, 향후 성공하고자 하는 모든 옵션 플랫폼은 이를 해결해야 합니다:
규제 불확실성은 생사에 관한 문제입니다. 미국 거래소가 직면한 규제 환경이 지속적으로 개선되고 있지만, 플랫폼은 여전히 전면적인 규정을 준수해야 하며, 특히 기관 고객을 서비스할 때 더욱 그렇습니다.
자금 효율성이 부족하면 구조적 열세를 초래합니다. 레버리지는 전문 시장 조작자를 유인할 수 있지만, 레버리지를 제공하려면 충분한 유동성이 필요합니다.
유동성 파편화. 유동성이 수백 가지 옵션 계약에 분산될 때, 본래 한정된 자금이 거래를 유지하기 어려운 수준으로 희석될 수 있습니다. 단지 ETH의 하나의 옵션 시리즈만으로도 4개의 만기일, 10개의 행사가격 및 콜, 풋 두 가지 유형을 포함하여 총 80개의 계약이 될 수 있습니다.
기술 복잡도 높음. 옵션 가격 책정은 극히 복잡한 계산, 그리스 문자 위험 지표 관리, 내재 변동성 곡면 구축 및 시간 가치 감소 추적을 포함합니다. 그리스 문자 위험 지표는 옵션이 가격, 변동성 및 시간 변화와 같은 요소에 얼마나 민감한지를 측정하는 데 사용됩니다. 기능이 하나 추가될 때마다 DEX의 잠재적 공격 면이 확대될 수 있습니다.
시장 위험 간의 악성 연관성 존재. 약세장이 LP 철수를 유발할 때, 종종 옵션 수요가 가장 활발한 시점과 일치하여 죽음의 나선이 형성됩니다. 또한, 35%의 암호화 거래가 주말에 발생하지만, 시장이 폭락할 때 소액 투자자는 신속하게 이탈하고 기관은 외부에서 관망합니다.
왜 기관이 옵션 시장을 주도하는가?
기관이 전통 금융 옵션 거래량에서 막대한 비중을 차지하는 것은 우연이 아닙니다. 충분한 전문 능력을 갖춘 참여자에게 옵션은 근본적인 구조적 이점을 가지고 있습니다.
작년, 전통 옵션 시장의 거래량은 다시 한 번 기록을 세웠습니다. 지난 8년 동안 옵션 거래량은 317% 증가했으며, 주식 거래량의 증가율은 221%였습니다. 소액 투자자의 거래는 여전히 0.25달러 이하의 계약에 집중되어 있으며, 각 거래는 보통 1에서 10개의 계약만 포함됩니다.
동시에 기관은 장외 거래소 및 API를 통한 알고리즘을 통해 1000개 이상의 계약을 실행하여 공개 거래소를 완전히 우회합니다. 이렇게 막대한 기관 수요는 일반 소액 투자자와는 다른 용도에서 발생하며, 헤지, 변동성 거래, 수익 증대 등을 포함합니다.
기관의 헤지 전략에서 옵션은 투기 도구가 아닌 포트폴리오의 보험처럼 작용합니다.
예를 들어, 10억 달러의 주식을 보유한 연금 기금은 시장 조정 시 손실을 제한하기 위해 S&P 500 지수 풋 옵션 스프레드 조합을 구매할 수 있습니다. 이렇게 하면 해당 비율의 프리미엄만 지불하면 되며, 전혀 보호받지 못한 상태에서 전체 하락 위험을 감수할 필요가 없습니다. 이러한 보호성 풋 옵션은 시장이 매도될 때 보험 역할을 합니다.
넥타이 전략은 보호성 풋 옵션과 커버드 콜 옵션을 결합하여 하락 보호를 제공하면서 일부 상승 수익을 보존합니다. 커버드 콜 옵션은 현물을 보유하면서 해당 콜 옵션을 매도하는 것을 의미합니다. 수십억 달러를 관리하고 수탁 책임을 지며 투자 권한에 구속되는 기관에게 옵션은 꼬리 위험 헤지를 시행하는 유일한 실질적인 방법입니다. 전통 금융 기관이 점점 더 많은 디지털 자산을 구매함에 따라 암호화 시장의 극심한 변동성은 유사한 기관 헤지 수요를 촉발하였으며, 최근의 연쇄 청산이 그 예입니다.
변동성 거래는 더 복잡한 용도입니다. 기관은 변동성을 거래 가능한 자산으로 보고, 단순히 시장 지표로만 보지 않습니다. 변동성 위험 프리미엄이 존재하는 이유는 내재 변동성, 즉 옵션 가격이 반영하는 시장 예상 변동성이 일반적으로 실제 발생한 실현 변동성보다 높기 때문입니다. 이는 시스템적으로 옵션을 매도하는 전략이 이 부분의 프리미엄을 장기적으로 수익을 올릴 수 있게 합니다.
기관은 다양한 전략을 사용하여 시장 공포 속에서 수익을 올리며, 시장이 조용할 때는 변동성을 공매도하여 프리미엄을 수취합니다. 암호화 시장에서는 이러한 프리미엄이 더욱 두드러집니다. 비트코인의 내재 변동성은 VIX의 3배에서 5배에 달합니다. VIX는 미국 주식의 예상 변동성을 측정하는 지수입니다. 이는 변동성 프리미엄을 수익으로 올릴 수 있는 상당한 기회를 창출합니다.
기관은 Black-Scholes 가격 모델, 그리스 문자 위험 지표 분석 및 고급 데이터 분석 도구를 사용하여 잘못된 가격 책정을 식별하고 이를 통해 수익을 올립니다.
구조화 상품은 채무 증권과 옵션을 결합하여 일반 금융 도구로는 실현하기 어려운 위험 수익 구조를 맞춤화합니다.
원금 보장형 상품은 약 90%의 자금을 채권에 배치하여 만기 원금을 보장하고, 나머지 10%로 콜 옵션을 구매하여 상승 수익을 공유합니다. 이는 위험 선호도가 낮은 연금 기금과 기부 기금에게 매우 매력적입니다.
역전환 가능 상품과 같은 수익 증대형 상품은 투자자가 미래에 주식으로 전환될 수 있는 위험을 부담하게 하여 더 높은 이자율을 지급합니다. 이들의 수익률은 채권보다 훨씬 높지만, 원금도 위험에 처해 있습니다.
수익 참여형 상품은 옵션을 활용하여 수익을 높이고 복잡한 다리 전략을 통해 위험을 관리합니다. 전 세계 전통 구조화 증권 시장의 규모는 2조 달러를 초과하며, 체인 상의 구조화 상품은 스마트 계약과 자동 결제를 통해 매년 1%에서 5%의 비용을 절감할 수 있습니다.
따라서 기관이 커버드 콜 옵션 전략을 통해 수익을 증대시키는 방식은 기하급수적으로 증가하고 있습니다. 이 전략은 현물을 보유한 상태에서 콜 옵션을 매도하여 추가 수익을 얻는 것입니다.
예를 들어, JP모건의 주식 프리미엄 수익 ETF의 자산 관리 규모는 이미 360억 달러를 초과하며, 수익률은 8.4%에 달합니다. 커버드 콜 옵션 ETF는 미국 전체 ETF의 약 16%를 차지합니다. 단지 작년 한 해 동안 파생상품 수익형 상품은 340억 달러의 자산을 추가하여 총 자산 관리 규모가 1100억 달러에 달했습니다. 커버드 콜 옵션의 세금 혜택도 매우 매력적입니다: 미국 세법 제1256조에 따라 옵션 프리미엄 수익은 자본 이득세 적용을 받을 수 있으며, 세율이 일반 소득보다 낮습니다.
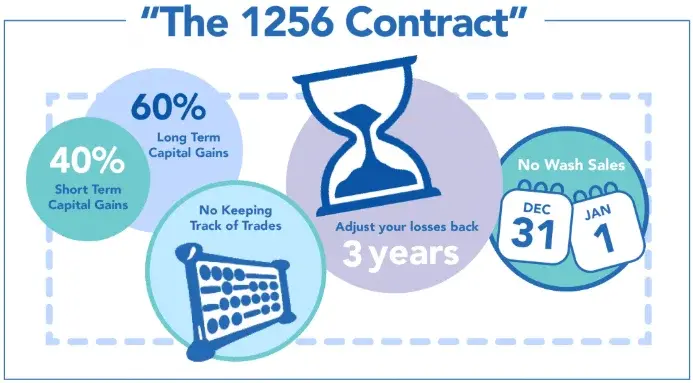
기관과 소액 투자자가 옵션을 사용하는 방식은 뚜렷한 대조를 이루며, 기관이 왜 주도적인 위치를 차지하는지를 더욱 설명합니다.
첫째, 기관은 다리 스프레드 조합과 델타 중립 전략을 통해 장기 포지션을 구축하며, 단일 거래로 쉽게 1000개 이상의 계약을 초과할 수 있습니다. 델타 중립 전략은 가격 방향 노출을 상쇄하여 기초 자산 가격의 상승 및 하락이 포트폴리오에 미치는 영향을 줄입니다.
기관은 알고리즘과 대량 거래 플랫폼을 통해 거래를 실행하며, 변동성 위험 프리미엄과 정량 모델에 중점을 둡니다. 반면 소액 투자자는 거의 완전히 단순한 콜 및 풋 옵션으로 단기 베팅을 하며, 각 거래는 1에서 10개의 계약만 포함됩니다. 암호화 시장에서 소액 투자자의 81%의 포지션은 하루도 안 되어 청산됩니다. 거의 90%의 소액 투자자 옵션 주문 흐름은 주문 흐름 지불 방식으로 Citadel, Wolverine, Susquehanna와 같은 회사와 연결됩니다. 기관 주문은 이러한 회사를 완전히 우회하여 직접 API 또는 알고리즘 거래를 통해 이루어집니다.
따라서 두 집단 간의 차이는 구조적입니다: 기관은 정량 연구원, 엔지니어 및 위험 관리 팀을 보유하고 있으며, 규제 준수를 이행합니다; 소액 투자자는 당일 만기 콜 옵션에 한 번에 투자하는 것을 선호합니다.
기관이 암호화 옵션 시장에 가속적으로 진입하고 있다
2025년, 암호화 파생상품 월간 거래량은 거의 9조 달러에 달하며, 이는 암호화 시장 총 거래량의 3/4을 차지합니다. 시장 기반 시설도 기관 수준의 표준으로 발전하였으며, 올해 2분기 CME의 비트코인 옵션 미결제 명목 가치(OI)는 40억 달러를 초과했습니다. 전 세계적으로 거래소 암호화 파생상품의 2024년 9월 거래량은 200억 계약을 초과하며, 올해 5월 하순의 미결제 명목 가치는 800억 달러를 초과하는 기록을 세웠습니다.
더욱 주목할 만한 것은, 안영회계법인과 Coinbase의 2025년 조사에서 71%의 기관 투자자가 이미 디지털 자산에 투자하고 있으며, 41%는 현물을 보유하고 있고, 46%는 향후 2~3년 내에 기초 암호 자산을 보유하는 투자 도구에 투자할 계획이라는 것입니다.
Deribit은 약 90%의 암호 옵션 거래량을 차지하며, 이는 10건의 비트코인 옵션 거래 중 9건이 두바이에 본사를 둔 기관 대상 Coinbase 자회사의 거래에서 발생한다는 것을 의미합니다.
Deribit은 현금 결제되는 BTC 및 ETH 유럽식 옵션을 제공하며, 이는 만기일에만 행사할 수 있는 옵션입니다. 또한 Paradigm과 통합하여 알트코인 선형 옵션을 제공합니다. 기관을 위한 기능으로는 LD4 데이터 센터의 서버 호스팅 서비스, 포트폴리오 마진 모델, 대량 거래, 포트폴리오 주문, 멀티캐스트 시세 데이터 및 준비금 증명 메커니즘이 포함됩니다. 이러한 기능은 업계에서 가장 전문적인 참여자들을 끌어들입니다.
CME는 미국 기관이 암호 옵션 거래에 참여하는 주요 규제 플랫폼입니다. 2024년 1월, 그 암호화 파생상품 총 거래량은 940억 달러를 초과하여 2021년 이후 최고치를 기록했습니다. 이 중 비트코인 선물은 730억 달러, 비트코인 옵션은 그 달에 15.7억 달러를 기여했습니다.
CME의 제품에는 BTC 및 ETH의 선물, 옵션 및 소규모 거래에 적합한 마이크로 계약이 포함됩니다. 표준 계약은 월요일부터 금요일까지 만기되는 주기 옵션을 제공하며, 마이크로 제품은 화요일부터 목요일까지 만기되는 주기 옵션을 제공합니다. CME는 CFTC의 엄격한 규제를 받고 있으며, 선물과 옵션 간의 마진 상계 허용을 통해 높은 투명도의 가격 발견 메커니즘을 제공합니다. 기관 수요는 주로 불확실한 시기의 헤지, 기초 거래 차익 및 포트폴리오 배치에 집중됩니다. 이러한 제품은 기관이 별도로 암호 자산 보관을 마련하지 않고도 관련 시장에 참여할 수 있게 합니다.
Paradigm은 선도적인 기관 장외 거래 유동성 네트워크를 운영합니다. 주의할 점은, 이 Paradigm은 그 벤처 캐피탈 기관이 아닙니다. 2016년 이후, 그 누적 거래량은 약 4000억 달러에 달하며; 2024년 5월 기준으로 Deribit에서 BTC 및 ETH 옵션 거래 활동의 17%를 차지합니다. 이 플랫폼은 Deribit의 월 거래량의 약 1/3을 처리하며, 가족 사무소에서 헤지 펀드에 이르기까지 700개 이상의 기관 고객에게 서비스를 제공합니다. 이 플랫폼은 요청 가격 메커니즘(RFQ)을 통해 여러 거래소의 유동성을 집계하고 거래자에게 익명성을 제공합니다.
그렇다면 암호화 시장에 이러한 뛰어난 중앙화 선택지가 이미 존재하는데, 우리는 왜 옵션 DEX가 필요할까요?
옵션 DEX가 기관에 제공하는 독특한 이점은 무엇인가?
Deribit의 지배적 위치와 CME의 제품 공급을 고려할 때, 옵션 DEX가 정말로 시장이 있는지 의문을 제기하는 것은 전적으로 합리적입니다. 그러나 DEX 구조는 위험 관리, 운영 효율성 및 거래 전략 측면에서 기관의 요구에 적합한 몇 가지 독특한 이점을 가지고 있으며, 이러한 분야는 중앙화 플랫폼이 경쟁하기 어려운 영역입니다.
첫째, 지역과 시간대를 초월하여 위험을 관리해야 하는 글로벌 기관에게 24시간 거래는 중대한 돌파구입니다. Copper Research의 연구에 따르면, 35%의 암호화 거래가 주말에 발생하므로, 미국 시장이 마감한 후에도 관련 금융 도구는 계속 거래할 수 있어야 합니다. 암호 자산은 미국 주식처럼 고정된 지역적 소속이 없으며, 전례 없는 방식으로 전 세계에서 거래됩니다.
거시적 충격이 발생할 때, 전통 금융 시장이 휴장하더라도 암호화 시장은 여전히 거래되고 있습니다. 최근의 청산 위기가 그 예입니다: 트럼프가 주말에 중국에 100% 관세를 부과한다고 발표했지만, 월요일 개장 전에 일부 발언을 철회했습니다. 2025년 5월, Coinbase Derivatives는 BTC 및 ETH 선물에 대해 24시간 거래를 제공하는 최초의 CFTC 규제 거래소가 되었으며, 24시간 거래의 중요성을 명확히 강조했습니다.
CME도 2026년부터 암호 자산 및 옵션 거래에 24시간 서비스를 제공할 계획을 발표했으며, 고객의 수요가 증가하고 있다고 밝혔습니다.
스마트 계약을 통해 자동화되고 프로그래밍 가능한 결제를 실현하여 DeFi 프로젝트는 전통 금융 인프라가 쉽게 경쟁할 수 없는 운영 우위를 확보했습니다. 블록체인 결제는 몇 초 만에 완료되며, 전통 금융은 일반적으로 영업일 기준으로 계산됩니다. 원자 거래는 각 단계가 함께 완료되거나 함께 취소되도록 보장하여 P2P 거래의 결제 위험을 제거합니다.
블랙록의 BUIDL 펀드는 미국 국채의 토큰화된 프로그래밍 결제의 실제 사례입니다: 투자자는 기본 자산을 판매하지 않고도 24시간 유동성, 대출 및 자금 배치를 받을 수 있습니다. 또한, 더 복잡한 다중 주체 비즈니스 프로세스는 일반적으로 많은 사무직 직원이 처리해야 하는 작업을 자동화할 수 있습니다. 예를 들어, 공급업체에 자동으로 지불하고, 원자 결제 거래를 수행하며, 오라클 가격에 따라 자동으로 옵션을 결제하고 이익을 분배하는 것입니다. 스마트 계약은 금융 도구에 대해 더 낮은 비용, 더 빠른 속도, 더 강한 조합 가능성 및 더 안정적인 운영 방식을 제공합니다.
온체인 검증이 가져오는 더 높은 투명성은 기관이 더 강력한 감사 및 위험 관리 능력을 갖추도록 합니다. 블록체인은 공개 장부로, 시장 참여자 간의 정보 비대칭을 제거할 수 있으며, 이러한 비대칭은 전통 거래소의 불투명한 내부 중개 및 보관 시스템에서 매우 흔합니다.
SEC 위원 캐롤라인 크렌쇼는 "DeFi가 중요한 중개 기능을 수행하는 중개인을 제거했지만, 그 투명성은 새로운 능력을 창출했다"고 말했습니다. 기관의 위험 관리에 있어 온체인 인프라는 위험 노출 및 담보를 실시간으로 모니터링할 수 있습니다. 쉽게 접근할 수 있는 기록은 규정 준수 및 감사에 유리하며, 규칙에 따라 실행되는 스마트 계약은 조작을 방지하고 선행 거래를 줄이는 데 도움이 됩니다. 물론 이러한 이점의 다른 면은 최대 추출 가치(MEV) 공격에 직면하는 것이지만, 현재 그 중 상당 부분은 암호화 기술을 통해 회피할 수 있습니다.
또한, 성숙한 DeFi 프로토콜 간의 조합 가능성은 Web2 환경에서 실현할 수 없는 제품을 창출할 수 있습니다. DeFi의 많은 코드는 오픈 소스이며, "금융 블록"처럼 서로 다른 프로젝트를 연결하고 조합할 수 있습니다. 예를 들어, 이제 Aave에 자산을 예치하여 담보로 대출을 받고, DEX에 유동성을 제공한 후, 얻은 LP 증명을 스테이킹하여 더 많은 수익을 얻을 수 있습니다. 이러한 작업은 감사된 조합 가능한 생태계 내에서 완료될 수 있습니다.
기관을 위한 제품으로, 탈중앙화 옵션 Vault는 옵션 전략을 통해 자동으로 수익을 생성할 수 있으며, 수익 집계기는 다양한 프로토콜 간에 수익을 최적화할 수 있습니다. 엑센추어의 연구에 따르면, 블록체인 기반의 구조화된 제품은 매년 최대 5%의 운영 비용을 절감할 수 있으며, 조합식 맞춤화, 기관 외부 사용자 개방, 실시간 가격 책정 및 결제를 지원합니다.
자율 관리 솔루션은 거래 상대방 위험을 제거하면서 높은 수준의 보안을 유지할 수 있습니다. Fireblocks, Anchorage 및 Coinbase Prime과 같은 주요 관리 서비스 제공업체는 현재 기관급 인프라를 제공하고 있습니다.
DEX 거래에 있어 자율 관리는 거래 상대방 위험을 크게 줄이고 자산에 대한 완전한 통제를 가능하게 하며, 재담보 위험이 존재하지 않습니다. Chainlink 공동 창립자 세르게이 나자로프는 "DEX는 거래 상대방 위험을 줄일 수 있으며, 소수의 중앙화 거래소 지갑에 자금이 집중되는 것을 줄여 블록체인 산업의 일부 시스템적 위험을 감소시킬 수 있다"고 말했습니다.
자율 관리를 채택하면 FTX 붕괴로 인한 손실을 피할 수 있습니다. 탈중앙화 거래소에서만 거래하면, Coinbase의 개인 정보 유출 사건에서 KYC 정보가 유출되지 않습니다. 암호화 산업은 본래 자산을 자율적으로 관리하는 원칙 위에 세워졌으며, 우리는 이 점에서 타협해서는 안 됩니다.
안전성 외에도 DEX 인프라가 성숙함에 따라 자금 효율성도 점점 더 우수해지고 있습니다. DeFi는 처음에 초과 담보를 요구했지만, Synquote와 같은 플랫폼은 이제 LP가 기초 명목 가치의 10분의 1의 자금으로 단기 무담보 콜 옵션을 판매할 수 있도록 허용하고 있습니다. 이는 온체인 자금 효율성을 크게 향상시킵니다. 레버리지, 플래시 론 및 집중 유동성 모델을 활용하여 거래자는 자금을 더 효율적으로 사용할 수 있습니다.
고급 가격 모델과 정교한 AMM 설계가 플랫폼의 성공 여부를 결정합니다
옵션 플랫폼이 성공하는 데 있어 가장 큰 장애물은 가격 책정에 필요한 기술적 복잡성입니다. Kończal의 연구에 따르면, 단순히 블랙-숄즈 모델을 사용하는 것과 비교하여 가격 점프와 확률적 변동성을 포함하는 고급 모델은 가격 오류를 40%에서 60%까지 줄일 수 있습니다.
블랙-숄즈는 현물 가격, 행사가, 만기까지의 시간, 기준 금리 및 변동성을 이용하여 유럽형 옵션의 가격을 책정하는 기본 프레임워크를 제공합니다. 그러나 이 가정은 암호화 시장에 적용되지 않습니다. 이 모델은 변동성이 일정하다고 가정하지만, 암호화 시장의 변동성은 종종 클러스터로 발생합니다. 로그 정규 분포 가정을 사용하지만, 암호화 자산 수익 분포는 두꺼운 꼬리 특성을 가지고 있으며, 극단적인 시장 상황이 더 자주 발생합니다. 가격이 점프하지 않는다고 가정하지만, 암호화 시장에서는 급격한 가격 상승과 하락이 자주 발생합니다. 비트코인의 내재 변동성은 VIX의 3배에서 5배이며, 오라클 지연은 선행 거래의 기회를 창출하고, 편향된 수익 분포는 전통적인 옵션 가격 책정에서 사용하는 고전적인 가우스 분포 가정을 무효화합니다.
2024년 3월 발표된 비교 연구는 만기 기간이 다른 BTC 및 ETH 선물 옵션 8종을 조사하여 다양한 모델의 성능에 상당한 차이가 있음을 발견했습니다.
비트코인에 대해, Kou 모델은 모든 만기에서 명백히 우수한 성능을 보였습니다. 이 모델은 가격이 가끔 "점프"할 것이라고 가정하므로 비트코인의 급격한 변동성을 더 잘 포착할 수 있습니다.
ETH에 대해서는 Bates 모델이 가장 좋은 성능을 보였습니다. 이 모델은 시간에 따라 변동하는 변동성과 우발적인 가격 점프라는 두 가지 요소를 결합하여 현실에 더 가깝고 더 정확합니다. 전반적으로 변동성 변화와 가격 점프를 동시에 포함하는 모델이 고전적인 블랙-숄즈 모델보다 명백히 우수합니다. 이는 기관급 플랫폼과 주로 소액 투자자를 대상으로 하는 프로토콜을 구별하는 경쟁 우위를 형성합니다.
기관급 플랫폼의 또 다른 장점은 내재 변동성 곡선 구축에 있습니다. 내재 변동성 곡선은 옵션의 내재 변동성이 행사가 및 만기일에 따라 어떻게 변화하는지를 보여주는 3차원 그래프입니다. 이 그래프를 구축하는 것은 매우 복잡하고 정밀도가 매우 높은 작업입니다.
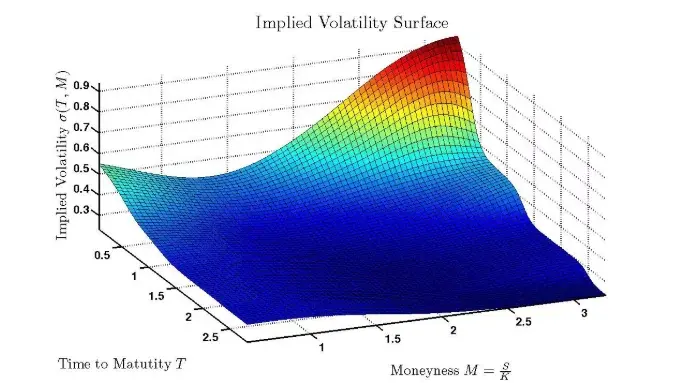
내재 변동성 곡선을 구축하려면 다음이 필요합니다:
다양한 행사가 및 만기 기간의 데이터를 수집합니다.
유동성이 부족한 옵션 데이터를 제거합니다. 원문에서는 두 개의 표준 편차를 초과하는 편차로 필터링합니다.
네 개의 매개변수를 포함하는 SABR 모델을 사용하여 적합합니다:
α: 전체 변동성 수준.
β: 가격 변화에 따른 변동성의 스케일 관계.
ρ: 콜 옵션과 풋 옵션의 편향에 영향을 미치는 상관관계 매개변수.
υ: 곡선의 곡률 정도와 "미소" 형태에 영향을 미치는 매개변수.
누락된 데이터에 대해 보간하고, 깊은 가상 옵션에 대해 신중하게 외삽합니다.
암호화 시장의 내재 변동성 곡선은 뚜렷한 다른 특성을 가지고 있습니다:
단기 옵션의 변동성 "미소"가 더 가파르며, 즉 서로 다른 행사가에 따른 내재 변동성 차이가 더 큽니다.
풋 옵션의 편향이 더 뚜렷하여 하락 보호에 대한 내재 변동성이 더 높습니다.
불확실한 시기에는 변동성 기간 구조가 역전될 수 있으며, 단기 내재 변동성이 장기보다 높습니다.
무차별 거래 제약을 충족해야 하며, 서로 다른 옵션 가격 간에 결정적으로 이익을 얻을 수 있는 모순이 발생하지 않도록 해야 합니다.
현재까지 암호화 옵션 시장에는 세 가지 주요 자동 시장 조성자(AMM) 구조가 등장했으며, 각각 다른 선택을 가지고 있습니다.
첫째, Panoptic은 Uniswap V3의 LP 포지션을 거래 가능한 영구 옵션으로 변환하여 Uniswap에서 영구 옵션 모델을 개척했습니다. 이 설계에서 LP 포지션은 영구 옵션을 판매하는 것과 같으며, 지속적으로 프리미엄을 수취합니다. 수수료의 누적은 실현된 변동성, 가격이 LP 구간 내에 있는 시간, 그리고 유동성 풀의 거래량에 따라 달라집니다. 롱 포지션은 LP 지분을 빌려서 판매하여 구축됩니다.
이 모델의 수학적 특성도 다릅니다: 감마, 즉 델타가 기초 자산 가격 변화에 대한 민감도를 유지하며 일정합니다; 세타에 해당하는 시간 가치 감소가 없습니다; 지속적으로 지급되는 프리미엄은 블랙-숄즈 모델의 예상 수준으로 향합니다.
이 모델의 장점은 오라클에 의존하지 않으며, 관련 청산 수수료 메커니즘, ERC-1155와의 호환성, 유동성 구간의 폭을 유사 시간 매개변수로 사용하는 것입니다. 단점도 분명합니다: 유동성 단편화, 복잡한 사용자 경험, 그리고 Uniswap 거래 쌍만 거래할 수 있습니다. 저는 cbBTC나 WBTC를 거래하고 싶지 않습니다!
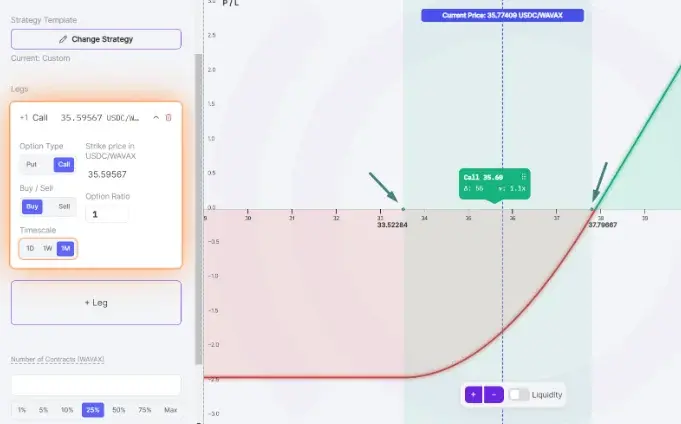
반면, Lyra, 현재의 Derive는 더 전통적인 옵션 AMM 구조를 채택했습니다: 고정 만기일의 유럽형 옵션을 제공하며, 시장 조성 Vault가 USDC 예금을 수령하고 GMX 또는 Synthetix의 영구 계약을 통해 자동으로 델타 헤지를 수행합니다.
그 가격 책정은 수정된 블랙-숄즈 모델을 사용하며, 자금 풀 활용률에 따라 실시간으로 편향을 조정합니다. 사용자는 단일 측면에서 스테이블 코인을 예치하여 유동성을 제공할 수 있으며, 입출금에는 3일의 냉각 기간이 있으며, 연간 수익률(APY)은 시장 조건에 따라 8%에서 40% 사이입니다.
위험 관리 메커니즘에는 퓨즈, 최대 가격 차이 배수 제한, 10%의 최소 유동성 요구 사항, 가상 옵션 롱 포지션의 강제 행사, 그리고 담보 부족 계좌의 청산이 포함됩니다. 2024년, Lyra, 즉 Derive의 V2는 중앙 제한 주문서(CLOB), 온체인 결제, 전용 애플리케이션 체인, 조합 마진 및 현물과 영구 계약 통합을 추가로 도입합니다.
마지막으로, Premia V3는 주문서와 AMM 혼합 모델을 개척하여 구간 주문을 결합합니다. 즉, Uniswap V3와 유사하게 비율에 따라 수수료를 분배하는 유동성; Arbitrum에서 가스 비용 없이 사용할 수 있는 제한 주문서; RFQ 문의 네트워크; 그리고 전략 Vault입니다.
이 구조는 각 옵션 주문에 대해 최대 네 개의 유동성 출처를 집계할 수 있습니다. 그 유럽형 옵션은 표준화된 행사가 및 만기일을 사용하며, 허가 없이 자금 풀을 생성하고 여러 오라클에 접근하며, 실물 인도 및 마진 레버리지 거래를 지원합니다. 여러 유동성 출처 간의 경쟁과 능동적인 관리가 필요 없는 복잡한 전략 Vault는 자금 효율성을 함께 향상시킬 수 있습니다.
주요 참여자: 암호화 옵션 시장의 경쟁 구도
삼 가지 AMM 아키텍처를 소개한 후, 이제 어떤 프로젝트들이 탈중앙화 옵션 시장의 선두 자리를 차지하기 위해 경쟁하고 있는지 살펴볼 수 있습니다. 포트폴리오 마진은 기관급 플랫폼과 순수 소액 투자자 플랫폼을 구분하는 핵심 혁신이 되었으며, DeFi는 자금 효율성을 크게 향상시킬 수 있습니다. 포트폴리오 마진, 영구 계약, 다리 전략 및 CEX에 가까운 성능을 결합한 프로토콜은 Deribit과 같은 중앙화 경쟁자들로부터 시장 점유율을 빼앗을 것입니다.
Derive, 이전 이름은 Lyra
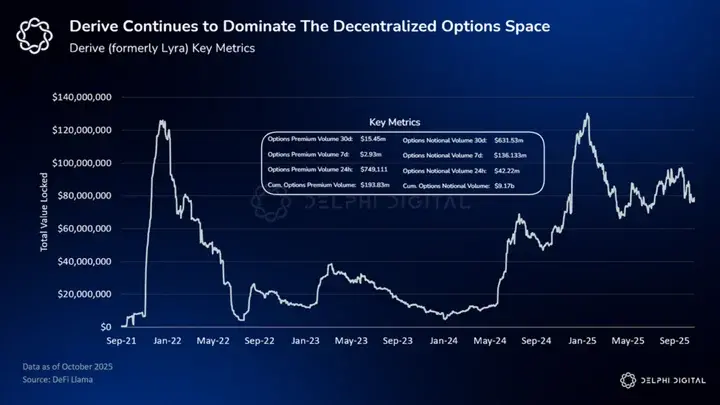
Derive는 탈중앙화 옵션 시장의 선두주자로, 지난 30일 동안의 옵션 명목 거래량은 6억 3천만 달러를 초과하며, TVL은 7천5백만 달러를 넘었습니다.
Derive는 원래 Lyra라는 이름으로 2024년 8월에 이름을 변경하여 간단한 옵션 AMM에서 완전한 파생상품 인프라로 업그레이드되었습니다. Derive의 선두 위치는 2021년에 최초로 사용 가능한 옵션 AMM을 출시한 것과 이후 여러 버전의 지속적인 혁신에서 비롯된 것으로 보입니다. 2023년에 출시된 V2 아키텍처는 거래 방식을 AMM에서 중앙 제한 주문서로 전환하여 완전한 온체인 결제를 유지하면서 CEX에 가까운 성능을 실현했습니다.
Derive는 자체 구축한 OP 스택 기반의 EVM 호환 2계층 네트워크에서 운영되며, 거래 실행 속도가 1초 이내로 이루어져 성능이 거의 중앙화 거래소와 동등합니다. 모듈화된 아키텍처는 세 부분으로 구성됩니다: 사용자 자산을 보관하고 사용자가 자율적으로 관리할 수 있는 ERC-721 계정; 마진 요구 사항 및 청산을 담당하는 위험 관리 모듈; 파생상품 속성을 정의하는 자산 계약. 이러한 세 가지 분업 구조는 제품이 전체 프로토콜을 재구성하지 않고도 빠르게 반복할 수 있게 합니다.
모듈화 외에도 포트폴리오 마진 시스템은 Derive의 가장 뛰어난 기능일 수 있습니다. 일반 마진 모델은 각 포지션을 독립적으로 고려하는 반면, 포트폴리오 마진은 시나리오 분석을 통해 모든 포지션의 전체 위험을 평가하며, 즉 다양한 시장 시나리오를 시뮬레이션하여 최대 잠재 손실을 계산합니다. 이러한 방식으로 이미 서로 헤지된 포지션은 개별 포지션을 따로 계산한 총합보다 필요한 자금이 적어 자금 효율성이 일반적인 개별 마진보다 훨씬 높습니다. 따라서 Derive의 시스템은 초기 마진 비율과 유지 마진 비율을 지속적으로 모니터링하고 시장 변화에 따라 동적으로 조정합니다.
Derive의 청산 시스템은 역 네덜란드식 경매를 채택하고 있습니다: 청산자는 할인된 투자 포트폴리오를 인수하기 위해 입찰할 수 있으며, 할인은 누군가 인수할 의사가 생길 때까지 점진적으로 확대됩니다. 이는 전통적인 시장 조성자 청산 시스템에 대한 의존도를 줄이고, Derive가 포지션을 완전히 청산하지 않고도 마진 건강도를 회복할 수 있는 충분한 포지션만 닫을 수 있게 합니다.
Derive는 단순한 옵션 DEX가 아니라 영구 계약, 구조화된 제품, 그리고 파생상품 포지션을 담보로 하는 대출 제품도 제공합니다. Derive는 다양한 자산을 담보로 지원하며, 특히 Ethena의 수익형 스테이블코인이 주목할 만합니다. 이는 사용자가 담보를 제공하는 동시에 수익을 계속 얻을 수 있게 합니다. 전체 마진 메커니즘은 하나의 담보 풀을 허용하여 서로 다른 자산과 제품의 포지션을 동시에 지원합니다; GMX, Synthetix와 통합된 델타 헤지 기능은 LP의 방향성 위험을 상쇄할 수 있습니다. 또한, 시장 조성 Vault는 수동 참여를 선호하는 LP가 자동 시장 조성을 통해 수수료를 벌 수 있게 하며, 3일의 쿨링 기간은 유동성 안정성과 인출 유연성 간의 균형을 이룹니다.
Derive는 또한 일련의 중요한 발전을 이루었습니다. 2022년 12월, Ethena와 협력하여 재단에 수백만 달러의 자금을 제공하고 Ethena 스테이블코인을 통합했습니다. Ethena는 Derive의 영구 계약 시장에서 기초 거래를 진행하여 안정적인 거래량과 주문 흐름을 제공합니다. 보답으로 Derive는 플랫폼 토큰 DRV 총량의 5%를 sENA 스테이킹자에게 분배하여 장기적인 인센티브를 더 잘 통합할 수 있도록 했습니다.
Derive는 EtherFi, Swell, Kelp 및 Lombard와 협력하여 유동성 스테이킹 토큰(LST)을 파생상품 생태계에 통합했습니다. 올해 1월, Derive는 Infinex와 협력하여 DRV 토큰을 출시하고 Swidge 크로스 체인 교환 기능을 통합하여 500종 이상의 자산을 거래할 수 있게 하였으며, 복잡한 크로스 체인 브리지 작업을 별도로 처리할 필요가 없습니다. Amberdata와의 실시간 분석 협력, Messari의 Pro AI 거래 플랫폼과의 협력, FalconX의 시장 조성 협력, Deribit의 전 CMO와 같은 인재 영입 조치들은 기관에 대한 매력을 강화했습니다.
앞서 언급했듯이, Derive는 이미 DRV 토큰을 발행했습니다. DRV는 2025년 1월에 출시되며, 이전 LYRA 토큰에서 1:1로 이전되었습니다.
이 글을 작성할 당시, DRV의 유통 시가 총액은 4360만 달러이며, 완전 희석 평가(FDV, 즉 모든 토큰을 현재 가격으로 계산한 평가)는 7660만 달러입니다. Derive의 최근 단일 거래량이 계속해서 최고치를 경신하고 있으며, 온체인 옵션 시장이 계속 확대될 것으로 예상되므로, DRV는 주목할 만한 2차 시장 투자 대상이 될 수 있습니다.
Rysk Finance
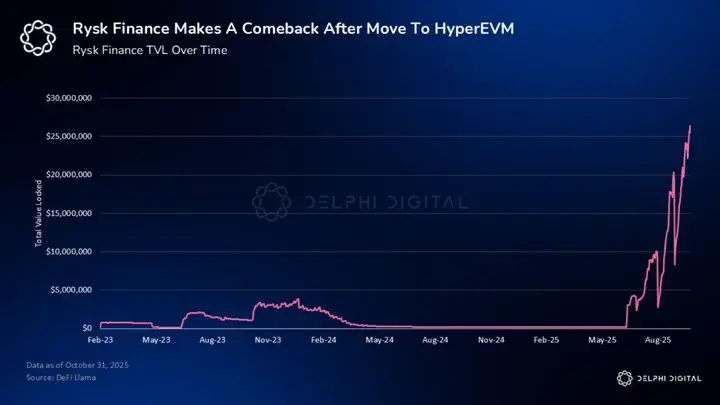
Rysk는 다른 경로를 선택하여 커버드 콜 옵션과 현금 담보 풋 옵션을 통해 변동성과 관련된 수익을 얻는 데 집중하고 있습니다. 현금 담보 풋 옵션은 충분한 현금을 남겨둔 후 풋 옵션을 판매하는 것을 의미합니다. 2025년 10월 기준으로 Rysk의 TVL은 2300만 달러를 초과하며, HyperEVM 출시 이후 눈에 띄는 폭발적인 성장을 보였습니다.
Rysk의 거래는 RFQ 요청 가격 메커니즘을 사용합니다. 커버드 콜 옵션과 현금 담보 풋 옵션은 거래 상대방의 입찰을 통해 가격이 책정되며, 시스템은 사용자에게 최적의 가격을 보여줍니다. 거래가 성사되면, 프리미엄은 즉시 온체인으로 사용자 지갑으로 전송되며, 담보는 항상 스마트 계약 내에 보관되어 외부인이 접근할 수 없습니다.
따라서 Rysk는 거래 상대방 위험이 없으며, 모든 자금이 스마트 계약 내에 직접 보관되므로 담보를 다시 담보로 사용할 필요가 없습니다.
새로운 DeFi 기본 구성 요소인 Rysk V12를 통해 Rysk는 구조화된 제품을 처음부터 끝까지 온체인으로 이동했습니다. 사용자는 옵션 거래에 대한 깊은 이해 없이도 옵션 및 변동성 수익 전략에 참여할 수 있어 이러한 제품이 더 넓은 시장 참여자를 포괄할 수 있게 됩니다.
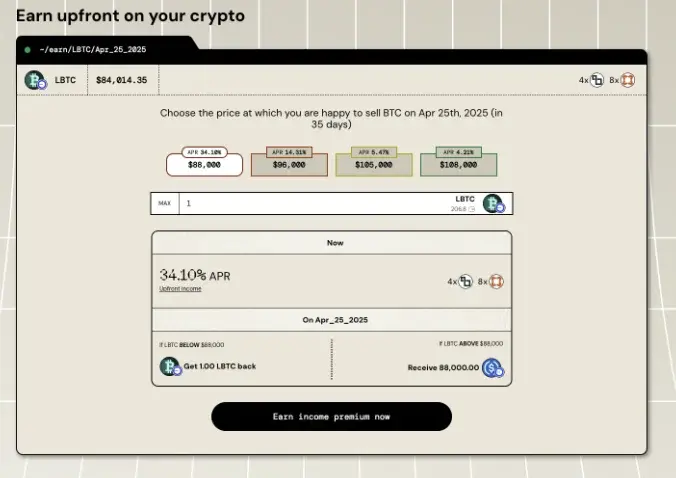
사용자는 Rysk를 열고 커버드 콜 옵션 또는 현금 담보 풋 옵션을 선택한 후, LST를 포함한 다양한 자산 중에서 기초 자산을 선택하고 만기일과 목표 가격을 설정한 다음 RFQ 시스템을 통해 거래 규모를 선택하기만 하면 됩니다. 그렇게 하면 프리미엄이 즉시 입금됩니다.
8월에 HyperEVM으로 이전하면서 Rysk는 전환점을 맞이하였고, 기존 TVL의 98%가 함께 이전되었습니다. 현재 Rysk는 HyperEVM에서 첫 번째 주요 옵션 프로토콜로 자리 잡아 이 발전하는 생태계에서 상당한 경쟁 우위를 확보하고 있습니다. 그러나 다른 간단한 스테이킹 제품과의 경쟁에 직면해 있으며, 표준 옵션 DEX처럼 사용자가 옵션을 자유롭게 사고팔 수는 없습니다. 그럼에도 불구하고, Rysk는 흥미롭고 간단한 수익 획득 방식을 제공하므로 꼭 경험해 보시기를 권장합니다.
Synquote
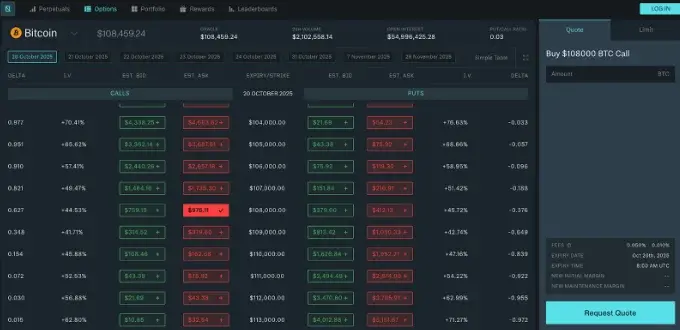
Synquote는 탈중앙화 옵션 및 영구 계약 프로토콜로, 혼합 RFQ 시스템을 채택하여 거래자가 기관 시장 조성자와 직접 연결될 수 있도록 합니다. AMM을 사용하지 않고, 오프체인 RFQ 엔진을 통해 여러 시장 조성자의 가격을 확보합니다. 따라서 백만 달러 이상의 주문도 깊은 유동성과 매우 낮은 슬리피지를 얻을 수 있습니다. 이 모델은 온체인 주문서와 AMM이 직면한 유동성 단편화 문제를 우회하여 DeFi 제품에 CEX에 가까운 경험을 제공합니다. Synquote는 제품의 간결함을 강조하며, Robinhood처럼 두 단계의 조작으로 옵션 거래를 완료할 수 있어 복잡한 경쟁 제품보다 소액 투자자를 더 쉽게 끌어들입니다.
Synquote는 현재 500종 이상의 거래 기초 자산에 대해 유럽식 옵션을 제공합니다. 더 넓은 알트코인을 지원함으로써 유동성이 부족한 시장을 더 잘 포괄하고 더 많은 사용자를 유치할 수 있습니다. 팀은 최근 영구 계약을 출시했으며, 탈중앙화 거래의 원스톱 플랫폼이 되고자 하는 것 같습니다.
Synquote의 LP 자금 효율성 개선은 가장 매력적인 특징 중 하나입니다. 플랫폼 시장 조성자는 비충족 담보 상태에서 옵션을 판매할 수 있어, 초기 옵션 DeFi 프로토콜이 요구하는 100% 담보 모델을 개선하여 LP가 자금을 더 자유롭게 배치할 수 있게 합니다. RFQ 시스템은 마진 제도와 시장 조성자 선별 메커니즘을 통해 증가된 위험을 관리하며, 이는 장외 거래의 신용 효율성을 DeFi 인프라로 가져오는 것과 같습니다. 거래자에게는 더 유리한 프리미엄 가격과 더 좁은 매도-매수 스프레드를 의미합니다. 시장 조성자는 대량의 자금을 점유하지 않고도 더 효과적으로 옵션 가격을 제공할 수 있습니다. Synquote의 데이터는 공개되어 있으며, 2024년 5월에는 누적 옵션 거래량이 20억 달러를 초과하고 거래 건수가 10만 건을 넘었다고 발표했습니다.
또한, Synquote는 아직 토큰을 발행하지 않았지만, 사용자에게 포인트 기반 거래 보상 프로그램을 출시했습니다. Coinbase Ventures, Alliance DAO와 같은 기관의 지원이 더해져 향후 토큰을 발행할 가능성을 암시하므로 주목하고 거래에 참여할 가치가 있습니다.
Deribit
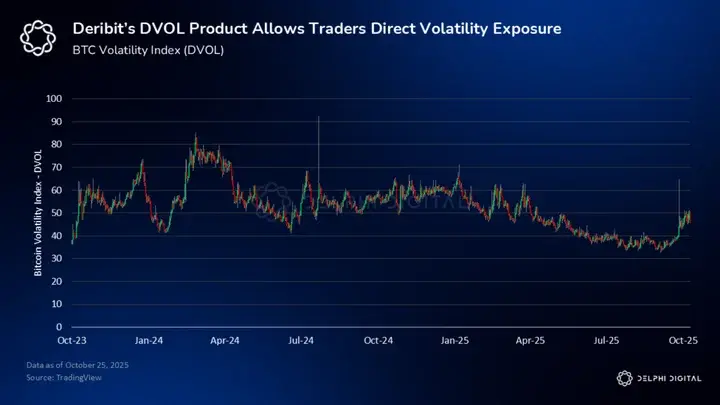
Deribit은 온체인 옵션 DEX는 아니지만, Synquote도 완전히 그렇지는 않지만, 현재 암호 옵션 시장의 지배 플랫폼이기 때문에 더 깊이 소개하고 싶습니다.
Deribit은 중앙화 주문서를 사용하는 거래소로, 거의 모든 BTC 및 ETH 옵션 거래를 처리합니다. 2024년 중반, 미결제 명목 가치는 600억 달러에 달하며, 2024년 전체 거래량은 1조 달러를 초과했습니다. Deribit은 2016년 비트코인 옵션 거래를 시작했으며, 이후 기관 거래자들이 선호하는 플랫폼이 되었습니다. 2025년 7월, Deribit은 월간 기록을 세우며 거래량이 1850억 달러에 달했습니다. 오프체인 매칭을 사용하는 중앙 제한 주문서를 통해 1밀리초 이내의 거래 실행 속도를 실현하며, 이는 현재 DeFi 프로토콜이 도달할 수 없는 속도입니다.
Deribit은 BTC, ETH 및 일부 알트코인의 유럽식 옵션을 포함한 완전한 암호화 파생상품 제품군을 제공하며, 최대 50배 레버리지의 영구 계약 및 선물, 심지어 변동성 선물도 지원합니다. 2025년 8월, Deribit은 스테이블코인으로 결제되는 BTC 및 ETH 옵션을 도입하여 사용자가 스테이블코인을 담보로 사용하고 스테이블코인으로 수익을 결제할 수 있도록 허용했습니다. 또한, Deribit은 비트코인 변동성 지수를 기반으로 한 선물을 제공하여 거래자가 변동성을 직접 헤지하거나 베팅할 수 있게 합니다.
Deribit은 또한 조합 보증금 계좌를 통해 다리 전략을 지원합니다. CEX에서 흔히 볼 수 있는 이러한 유연성은 옵션 거래를 더욱 편리하게 만들어 주며, 사용자는 동일한 계좌에서 풋 옵션, 콜 옵션 및 선물을 구매할 수 있습니다. 조합 보증금 시스템은 이 분야에서의 주요 장점입니다. Deribit은 각 포지션에 대해 개별적으로 보증금을 계산하지 않고 전체 포트폴리오의 위험을 평가한 후 보증금 요구 사항을 결정합니다. 이는 헤지 포지션에 필요한 담보를 크게 줄입니다. 예를 들어, 풋 옵션을 구매하면 기초 자산 보유로 인한 일부 위험을 상쇄하여 보증금 요구 사항을 줄일 수 있습니다.
Deribit의 제품은 또한 다중 통화 담보를 지원하여 사용자가 담보 자산을 유연하게 선택할 수 있습니다. 그 중 USDC를 담보로 사용할 때의 할인율은 0%로, 즉 전체 가치가 보증금으로 계산됩니다. 할인 없이, Coinbase의 인수 덕분에 Deribit은 USDC 담보에 대해 연 4%의 수익률을 제공합니다. Deribit은 또한 극심한 가격 폭락에 대응하기 위한 완벽한 청산 메커니즘과 보험 기금을 보유하고 있어 다른 사용자에게 손실을 분담하지 않도록 합니다. 물론 이러한 모든 것의 주요 단점은 사용자가 KYC를 완료하고 자금을 플랫폼에 맡겨야 한다는 점이며, 옵션 DEX는 이러한 요구 사항을 없앨 수 있습니다.
안타깝게도, Coinbase가 Deribit을 인수함에 따라 Deribit은 영원히 토큰을 발행하지 않을 가능성이 높습니다. 따라서 2차 시장 투자 기회를 찾거나 보상 활동에 참여하고 싶다면 다른 플랫폼을 살펴보는 것이 좋습니다.
제가 Deribit을 본문에 포함시킨 이유는, 그것이 바로 옵션 DEX가 시장 점유율을 차지하기 위해 경쟁해야 하는 중앙화된 경쟁자이기 때문입니다. Hyperliquid가 Binance, Bybit, OKX 등 플랫폼에서 점유율을 빼앗아 가고 있는 것처럼 말입니다. Deribit은 여전히 탈중앙화 옵션 플랫폼이 유동성 중심을 기준으로 삼아야 할 곳이며, Coinbase의 지원 덕분에 기관 시장에서의 입지를 더욱 강화할 것으로 기대됩니다.
Kyan, 원래 Premia V4
Kyan은 Premia V4의 새로운 이름으로, DeFi 옵션 거래소의 새로운 진화를 나타내며, 체인 상의 투명성과 CEX 성능 간의 격차를 줄이려 합니다.
Kyan은 비관리형 플랫폼으로, 동일한 통합 보증금 시스템 하에 옵션과 영구 계약을 제공합니다. 초기 Premia 버전은 AMM 유동성 풀을 사용했지만, Kyan은 중앙 제한 주문서로 변경하여 강력한 매칭 엔진과 낮은 지연 시간 실행을 통해 전문 거래자와 기관 자금을 유치하고자 합니다. 사용자가 Kyan에서 거래할 때 중앙화 거래소와 같은 속도를 느끼기를 원하며, FOK(즉시 전량 체결, 아니면 취소), IOC(즉시 체결, 미체결 부분 취소) 및 시장가 주문, 제한가 주문 등의 주문 유형을 지원합니다.
Kyan은 실시간 주문서를 제공하며, 주문서 깊이를 초과하는 대량 거래를 위해 RFQ 모듈을 갖추고 있습니다. 이러한 RFQ 주문은 전문 시장 조성자와 직접 연결되며 완전히 비밀이 보장되어 불리한 시장 영향을 줄입니다. 이전에 DEX는 높은 지연, 유동성 부족 및 AMM 모델의 제한으로 인해 기관의 요구를 충분히 충족시키기 어려웠으며, Kyan은 이러한 문제를 해결하기 위해 설계되었습니다.
Kyan은 완전한 파생상품 도구 세트를 보유하고 있으며, 그 핵심 기능은 Combo Trades 다리 전략 구축기로, 거래자가 전체 전략을 자유롭게 맞춤 설정하고 원자 거래에서 실행할 수 있게 합니다.
이 기능을 통해 거래자는 한 번의 클릭으로 콜 옵션 스프레드 조합을 구매하거나 동일한 행사가와 만기일의 콜 및 풋 옵션을 동시에 구매하는 스트래들 조합을 구축할 수 있습니다. Kyan은 각 거래 다리를 패키징하여 함께 체결되도록 보장하며, 일부 거래 다리가 체결되고 다른 거래 다리가 체결되지 않는 위험을 제거하고 비용을 절감합니다. 플랫폼은 옵션 외에도 영구 계약을 제공하므로 전략은 델타 헤지 또는 레버리지와 결합될 수 있습니다. 현재 사용자는 한 거래에서 복잡한 옵션 전략을 구현할 수 있으며, 이는 DeFi 옵션 DEX가 오랫동안 결여해 온 능력입니다.
Kyan의 또 다른 새로운 기능은 완전한 체인 상의 조합 보증금 메커니즘으로, 기본적으로 Deribit과 동일합니다. 사용자 계좌의 모든 포지션은 영구 계약이든 옵션이든 함께 위험을 평가하고, 포트폴리오의 순 위험 노출에 따라 보증금 요구 사항을 계산합니다.
실제 거래에서 이는 사용자가 헤지되거나 위험이 낮은 포지션, 예를 들어 커버드 콜 옵션에 대해 더 높은 레버리지를 사용할 수 있게 하며, 특정 개별 포지션의 가격 변화로 인해 청산될 가능성이 줄어듭니다. Kyan의 청산 엔진은 CEX의 성숙한 관행을 차용하여 모든 포지션을 즉시 청산하지 않고, 부분 청산을 통해 보증금 건강도를 회복할 수 있으며, 사용자의 포트폴리오를 최대한 보존합니다. 교차 제품 보증금 메커니즘은 사용자가 동일한 자산의 반대 영구 계약 포지션으로 풋 옵션의 위험을 상쇄할 수 있게 하여 Kyan의 DeFi 분야에서의 독특한 능력이 됩니다.
이를 실현하기 위해 Kyan은 두 가지 실시간 지표를 설정했습니다: 초기 보증금 비율(IMr), 100%를 초과할 경우 사용자가 위험을 계속 증가시키는 것을 제한하며; 유지 보증금 비율(MMr), 100%에 도달할 경우 청산을 촉발합니다. MMr이 100%를 초과하면 시스템은 먼저 포트폴리오를 델타 헤지하거나 영구 계약 포지션을 청산하여 방향성 위험을 줄입니다. 위험이 여전히 너무 높으면 포트폴리오를 더 간단한 구성 요소로 분해하고, 그들이 보증금에 미치는 영향을 기준으로 순차적으로 청산합니다. 이러한 조치가 모두 무효일 경우, Kyan은 전면 청산을 진행하며, 보험 기금이 남은 손실을 흡수합니다.
Kyan은 43가지 시장 시나리오를 포함하는 그리드를 사용하여 포트폴리오 위험을 평가하고 최악의 경우 손익을 계산합니다. 이러한 동적 위험 관리 방법은 DeFi가 CME와 Deribit에서 채택한 기관 위험 모델에 가까워지게 하며, 중앙화 거래소에서 흔히 볼 수 있는 일회성 전면 청산보다 더 정교합니다.
더 복잡한 전략을 지원하기 위해 Kyan은 동일한 외부 지갑으로 제어되는 하위 계정을 사용합니다. 각 하위 계정은 독립 지갑처럼 보증금 요구 사항과 위험 매개변수를 갖습니다. 각 하위 계정 내부에서 포트폴리오는 자산에 따라 추가로 분류되며, 이는 BTC의 추가 보증금 요구가 ETH 포지션에 영향을 미치지 않음을 의미합니다. 실제 효과는 거래자가 여러 전략을 동시에 운영할 수 있게 하여 그들의 위험이 서로 얽히지 않도록 합니다.
저는 Kyan의 공개 베타 테스트가 열리기를 매우 기대하고 있습니다. 디자인이 매우 잘 고려되었으며, 팀에는 암호화 커뮤니티에서 존경받는 vxCozy, Marty 등의 인물이 있습니다. 주목할 점은 Kyan의 전신인 Premia가 이미 토큰을 발행했으며, 현재 FDV는 1400만 달러입니다. Premia가 Kyan 생태계에서 어떤 역할을 할지는 아직 모르지만, 토큰의 용도나 전환 메커니즘에 대한 정보가 점차 명확해짐에 따라, 고려할 만한 투자 대상이 될 수 있습니다. 요약하자면, 저는 Kyan 테스트를 매우 기대하며, 베타 출시 후 사용 및 보상 활동에 참여할 것입니다.
왜 옵션 DEX가 마침내 기회를 맞이했는가?
이 보고서의 제목을 보고 당신의 첫 반응은 아마도 찡그림일 것이며, 심지어 다양한 옵션 DEX에서 잃은 돈을 떠올릴 수도 있습니다: 어떤 것은 시장을 찾을 수 없고, 어떤 것은 공격을 당했으며, 또 어떤 것은 조용히 사라졌습니다.
이러한 반응은 이해할 수 있지만, 과거의 실패 때문에 미래도 반드시 실패할 것이라고 단정짓는 것은 너무 성급합니다. 오늘날 거의 모든 성공적인 대형 프로토콜은 과거에 유사한 방향으로 시도된 바가 있으며, 초기에는 실행이 좋지 않거나 시기가 맞지 않거나 사용자 부족으로 실패했습니다. 많은 영구 계약 DEX가 실패했다고 해서 Hyperliquid도 반드시 실패할 것이라는 것은 아닙니다, 그렇죠? 같은 논리는 암호화 옵션 DEX에도 적용됩니다. 2025년 말에는 거시적 환경, 기술, 규제 및 시장 행동이 마침내 하나로 모였습니다. 옵션 DEX의 시기가 도래했습니다.
과거의 모든 옵션 DEX는 거의 규제와 생존 위험의 경계에서 헤매고 있었습니다. Opyn이 CFTC의 기소를 당한 것부터 DopeX가 감사에서 취약점을 발견한 것, Hegic의 설계 결함에 이르기까지, 이러한 프로토콜은 모두 사람들이 "무엇을 할 수 있고, 무엇을 할 수 없는가"를 파악하기 위해 노력하는 시대에 태어나고 사라졌습니다.
하지만 최근 상황이 변화했습니다. 《GENIUS 법안》과 《CLARITY 법안》 등의 입법은 암호화 산업에 전례 없는 명확한 법적 프레임워크를 제공했습니다. 글의 시작 부분에서 언급한 SEC와 CFTC의 2025년 발표된 공동 성명도 체인 상 금융 도구 혁신에 필요한 인프라에 대한 합법적인 공간을 기본적으로 확립했습니다. 개발자는 이제 개발을 하면서 Gary Gensler의 즉각적인 개입을 경계할 필요가 없습니다.
명확한 법적 환경은 CBOE가 1973년에 시작한 실험이 세계 최대의 파생상품 시장으로 발전하는 데 기여했습니다. 이제 유사한 전환이 체인 상에서도 시작되고 있습니다.
법적 환경이 더욱 명확해진 것 외에도, DeFi 인프라도 마침내 중앙화 플랫폼에 뒤지지 않게 되었습니다. 현재 2층 롤업은 1초도 안 되는 지연과 결과 확정 결제를 가능하게 하며, 체인 상의 통합 보증금은 기관 수준의 기준에 따라 담보를 조정할 수 있습니다. 더 성숙한 오라클은 공격과 연쇄 청산을 방지할 수 있습니다. Binance, 당신은 어떻게 생각하십니까? DeFi의 인프라는 이제 전통 금융 수준에 도달했습니다.
2025년은 기관들이 암호 자산, 토큰화 및 각종 파생상품에 대한 관심이 고조되는 해입니다. Robinhood의 눈부신 성과, 블랙록의 토큰화로의 전환, 그리고 시장의 증권화 수용은 블록체인이 대규모 금융 인프라에 더 많이 사용되고 있음을 나타냅니다.
실제로 71%의 기관 투자자가 이미 디지털 자산을 보유하고 있으며, CME의 파생상품 월 거래량은 940억 달러에 달하고, Deribit은 2024년에 처리한 옵션 거래량이 1조 달러를 초과했습니다. 이러한 수요는 결코 중앙화 플랫폼에 영원히 머물러 있지 않을 것입니다.
투명성, 준비금 증명 및 감사 가능한 청산과 같은 규제 요구 사항은 체인 상 거래 플랫폼이 본래 갖추고 있는 능력입니다. 최근 대규모 연쇄 청산과 같은 블랙 스완 사건은 과도한 영구 계약 미청산 포지션과 레버리지가 재앙적인 결과를 초래할 수 있음을 보여줍니다. 기관, 프로토콜, 기업 및 시장 조성자는 더 나은 헤지 도구가 필요합니다. DeFi는 고위험 투기의 장소에서 점차 글로벌 금융의 백엔드 엔진으로 변모하고 있습니다.
기관의 수요가 증가할 뿐만 아니라, 글로벌 금융 시장의 변동 리듬도 암호화 시장에 점점 더 가까워지고 있습니다. 비트코인 ETF는 기관이 암호 자산을 보유하는 것을 일반화시켰고, 변동성 헤지 수요를 체인 상으로 가져왔습니다. 글로벌화되고 24시간 운영되는 시장이 점점 더 보편화되고 있으며, 전 세계 사람들이 거래하는 것은 기본적으로 동일한 자산 바구니입니다. 마지막으로, 현실 세계 자산(RWA)의 토큰화는 미국 국채, 주식 및 원자재가 체인 상에서 위험 관리를 수행할 수 있는 옵션 인프라를 필요로 한다는 것을 의미합니다.
주식 보유가 이미 체인 상에 있다면, 왜 중앙화 플랫폼에서 헤지해야 할까요?
적절한 시점일 뿐만 아니라, 옵션 DEX의 시장은 거의 개발되지 않은 공간입니다. Deribit은 중앙 집중식 옵션 시장의 약 90%의 거래량을 차지하고 있으며, 아직 DEX가 기관의 요구를 충족하는 성능에 도달한 적이 없습니다. 체인 상의 옵션 경쟁에서 승자가 된다면, 전체 DeFi의 변동성 거래 및 위험 관리 인프라가 될 것입니다. 체인 상의 마진, 자산 간 위험 관리 및 기관 접근이라는 세 가지 문제를 먼저 해결하는 사람이 이 시장을 차지할 수 있습니다.
우리는 1973년 CBOE가 옵션을 출시했을 때와 유사한 역사적 기점에 서 있습니다. 이번에는 글로벌화되고, 허가가 필요 없으며, 투명합니다.
과거에는 암호화 옵션이 너무 일찍 등장했을지도 모르지만, 지금은 적절한 시점입니다. 모든 사람들이 하나하나의 영구 계약 DEX에서 보상을 받으며, 스릴 넘치는 시장의 롤러코스터를 타고 있을 때, 진정한 성장 기회는 다음 세대 옵션 DEX에 미리 참여하는 것일 수 있습니다.
